Indiana exige que las aseguradoras ofrezcan cobertura UM y UIM con cada póliza de responsabilidad de automóvil regida por la ley, lo que incluye las pólizas personales de automóvil comunes, pero da un tratamiento distinto a las pólizas paraguas y de exceso, a menos que el asegurado nombrado rechace la cobertura por escrito. El Código de Indiana 27-7-5-2[1] establece esa regla. El Departamento de Seguros de Indiana[2] la explica en términos sencillos.
Esta guía se centra en las cuestiones de la póliza que surgen cuando un conductor huye. Para conocer los pasos que debe seguir en el lugar del choque, consulte nuestra guía sobre accidentes de atropello y fuga en Fort Wayne; para conocer el proceso general de una reclamación, consulte la página sobre nuestra práctica de accidentes automovilísticos en Fort Wayne.
Puntos clave
- La cobertura UM y UIM debe ofrecerse con las pólizas de responsabilidad de automóvil de Indiana regidas por la ley, y solo el rechazo por escrito del asegurado nombrado la elimina.
- La ley de Indiana sobre UM no exige que una póliza cubra accidentes de atropello y fuga, por lo que las definiciones y condiciones de la propia póliza determinan la reclamación.
- El lenguaje ambiguo de una póliza se interpreta en contra de la aseguradora; en Gillespie v. GEICO, una descripción del conductor y del automóvil cumplió un requisito no definido de que estuvieran “identificados”.
- Informe pronto el choque a la policía y a su propia aseguradora, conserve las pruebas originales y solicite que cualquier denegación se entregue por escrito e indique el lenguaje de la póliza en el que se basa.
- Si encuentran al conductor después, el análisis puede pasar de UM a UIM conforme a IC 27-7-5-4[3], e IC 27-7-5-5[4] limita lo que paga cualquiera de las dos coberturas.
¿Cómo funcionan las coberturas UM y UIM después de un choque en el que el conductor huye?
Conforme a IC 27-7-5-2[1], una aseguradora que emite una póliza de responsabilidad de automóvil en Indiana debe ofrecer cobertura UM y UIM con límites al menos iguales a los límites de responsabilidad por lesiones corporales de la póliza, a menos que el asegurado nombrado rechace esa cobertura por escrito. Un rechazo por escrito puede rechazar ambas coberturas o solo una de ellas, las aseguradoras no pueden vender cobertura UIM inferior a $50,000, y el rechazo del asegurado nombrado obliga a todas las demás personas aseguradas por la póliza. Revise la página de declaraciones para conocer los límites UM y UIM que aparecen en su póliza.
El Departamento de Seguros indica que los límites mínimos de UM son $25,000 por persona y $50,000 por accidente para lesiones corporales, y $25,000 para daños materiales; indica que $50,000 es el límite mínimo de UIM por lesiones corporales; y describe la cobertura como la manera de cobrar esta indemnización de su propia aseguradora.
UM y UIM responden preguntas distintas. Conforme a IC 27-7-5-4[1], un vehículo motorizado sin seguro es aquel que no tiene seguro de responsabilidad o que, de otro modo, no cumple la ley de responsabilidad financiera de Indiana, incluido un vehículo cuya aseguradora de responsabilidad no puede pagar debido a insolvencia. Un vehículo motorizado con seguro insuficiente es un vehículo asegurado cuando los límites disponibles de todas las pólizas de responsabilidad por lesiones corporales que cubren a las personas responsables ante usted, considerados en conjunto, son inferiores a sus propios límites UIM en el momento del accidente.
Considere un ejemplo claramente hipotético. Una camioneta invade su carril en Coldwater Road, golpea el panel lateral trasero de su vehículo y sigue de largo. Nadie alcanza a ver la placa. Su primer recurso es la sección UM de su propia póliza, no una reclamación contra un conductor al que no puede identificar. Si la policía después vincula la camioneta con un propietario que no tiene seguro de responsabilidad, la cobertura UM sigue siendo la que debe revisar. Si el propietario tiene una póliza de responsabilidad con límites bajos y sus lesiones superan esos límites, la pregunta pasa a ser si su límite UIM es mayor que los límites de responsabilidad disponibles para usted.
Dos guías relacionadas responden preguntas afines: si es válido un rechazo firmado de la cobertura UM/UIM de Indiana y cómo se aplican las reglas sobre miembros del hogar y familiares residentes.
¿Por qué el lenguaje de la póliza determina la mayoría de las reclamaciones por atropello y fuga?
El Tribunal de Apelaciones de Indiana ha dicho que la ley sobre UM “no exige que las pólizas de seguro cubran ningún accidente de atropello y fuga, por lo que cualquier cobertura que sí proporcionen excede los requisitos de la Ley”. Por eso dos conductores de Indiana involucrados en el mismo choque pueden obtener resultados distintos: la póliza, no la ley, define cuándo un vehículo no identificado se considera no asegurado.
Gillespie v. GEICO General Insurance Co.[5] muestra cómo se interpreta el lenguaje. La póliza excluía los vehículos cuyo propietario u operador “no puede ser identificado”, pero nunca definía “identificado”, mientras que su índice prometía protección contra “conductores que se dan a la fuga”. El tribunal determinó que el término era ambiguo, lo interpretó en contra de la aseguradora y resolvió que la descripción coincidente de tres testigos sobre un Honda blanco conducido por una mujer constituía identificación suficiente para considerar el automóvil como un vehículo sin seguro.
El tribunal también señaló que las leyes de otros estados exigen contacto físico o testigos desinteresados para la cobertura por atropello y fuga, y que la póliza de GEICO no era clara respecto de un accidente provocado por un conductor que huyó sin hacer contacto y del que no se tenía ningún dato de identificación. Por eso las preguntas que debe hacer sobre su propia póliza son específicas. ¿Cómo define un vehículo sin seguro o involucrado en un atropello y fuga? ¿Exige contacto físico? ¿Exige aviso dentro de un plazo determinado o pruebas de un testigo independiente?
La regla práctica: obtenga la póliza completa, incluida la página de declaraciones, la cláusula adicional de UM/UIM y todas las definiciones y exclusiones, y lea el lenguaje sobre atropello y fuga como un solo documento. El encabezado de un índice, una definición y una exclusión pueden apuntar en distintas direcciones, y ese conflicto fue lo que decidió Gillespie.
Si el otro vehículo nunca tocó el suyo, lea nuestra guía sobre reclamaciones por vehículos fantasma en Indiana, que aborda con más detalle la cuestión del contacto.
¿Qué cobertura se aplica en cada situación?
La tabla es un punto de partida para interpretar su póliza, no una promesa sobre una reclamación específica.
| Situación | Cobertura que debe revisar | Pregunta que debe responder la póliza |
|---|---|---|
| Nunca se identifica al conductor ni al vehículo | UM, conforme a los términos de la póliza sobre atropello y fuga o vehículos no identificados | ¿La póliza considera que el vehículo no identificado no está asegurado y se cumplieron sus condiciones? |
| Encuentran al conductor y no tiene seguro de responsabilidad | UM | ¿El vehículo no está asegurado conforme a IC 27-7-5-4[3] y qué pruebas de culpa existen? |
| Encuentran al conductor y su seguro tiene límites inferiores a su límite UIM | UIM | ¿Los límites disponibles de todas las pólizas de responsabilidad por lesiones corporales, combinados, son inferiores a su límite UIM, como exige IC 27-7-5-4[3]? |
| La aseguradora del conductor se vuelve insolvente | Protección UM por insolvencia | ¿La insolvencia ocurrió dentro de los dos años posteriores al accidente, como exige IC 27-7-5-4[3]? |
| Solo hay daños al vehículo | Cobertura contra choques o cobertura UM por daños materiales | ¿Qué cobertura se compró y qué deducible o condición de identificación se aplica? |
¿Qué pruebas debe conservar después de que el conductor huya?
Las disputas por atropello y fuga suelen depender de las pruebas de que existió otro vehículo y de lo que hizo, por lo que el expediente que usted reúna durante los primeros días importa tanto como la póliza. Atienda primero la seguridad y luego siga esta lista:
- Llame a la policía y obtenga el número del informe. Pregunte al agente que responda cómo obtener el informe del choque y anote la agencia y el número del informe antes de irse.
- Guarde el video original. Conserve el segmento completo de la cámara de tablero anterior y posterior al impacto, copie el archivo sin editarlo y anote cualquier error del reloj en vez de corregir la marca de tiempo. Nuestra guía sobre grabaciones de cámaras de tablero en reclamaciones por choques en Indiana incluye una lista para conservar los archivos.
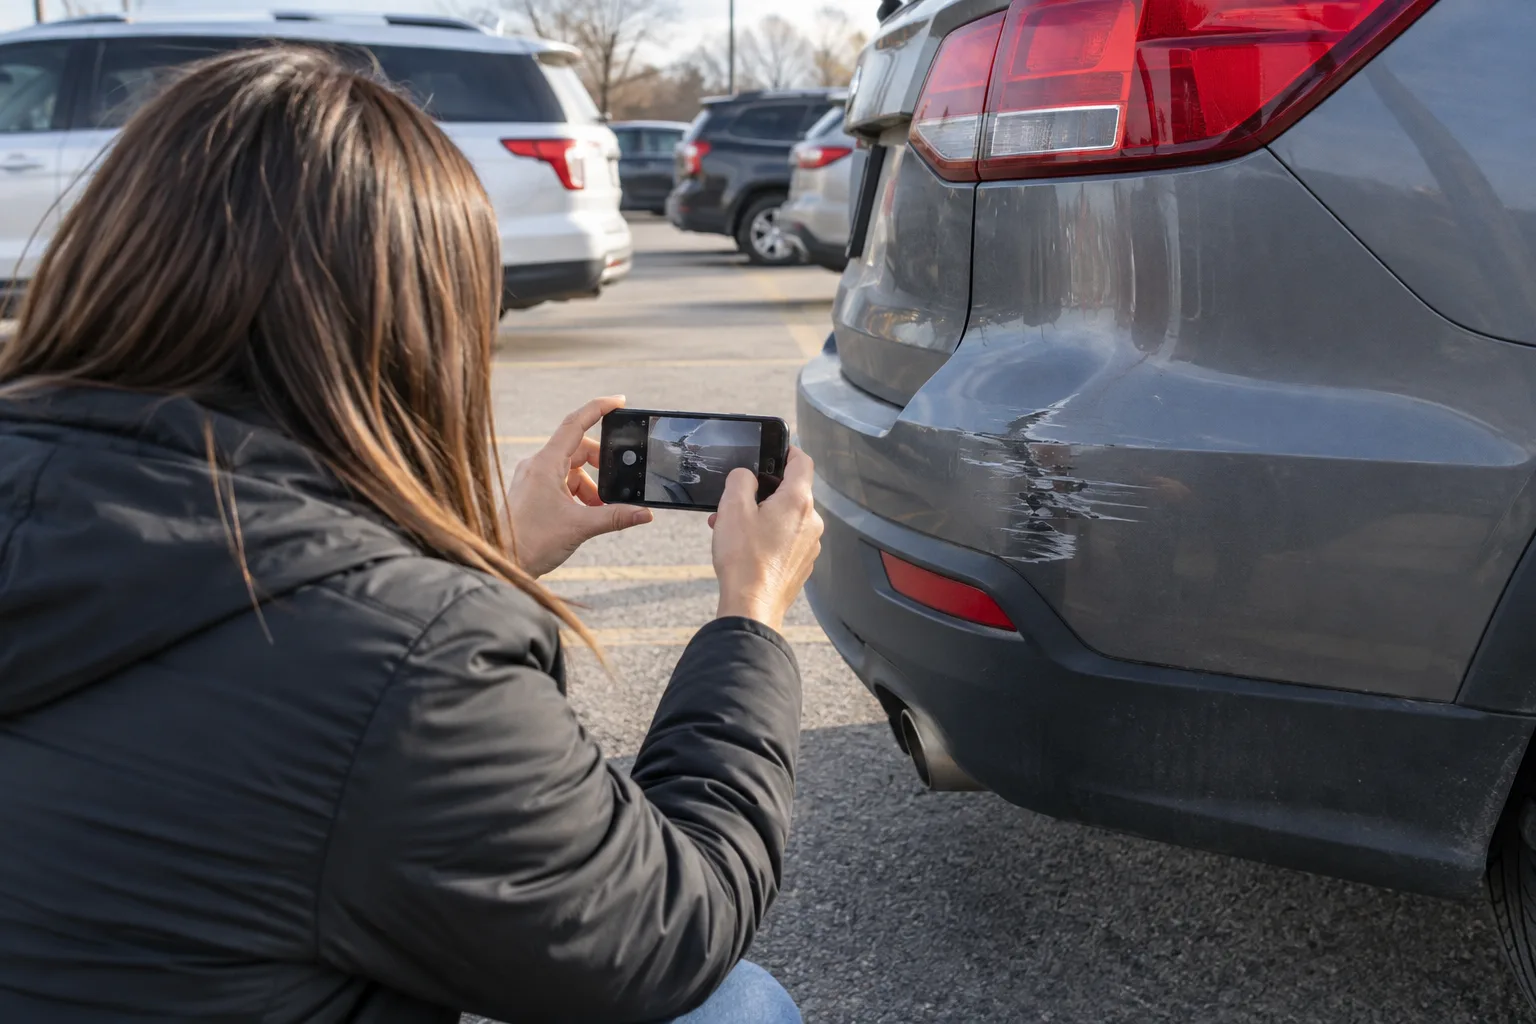
- Fotografíe los daños antes de las reparaciones. El Departamento de Seguros aconseja conservar los bienes dañados para que el ajustador los inspeccione y fotografiarlos antes de realizar reparaciones temporales, y advierte que una aseguradora puede denegar una reclamación si se hacen reparaciones permanentes antes de inspeccionar los daños.
- Anote todos los datos de identificación que haya observado. Fragmentos de la placa, color, tipo de carrocería, dirección en la que viajaba y una descripción del conductor son los detalles que marcaron la diferencia en Gillespie.
- Localice cámaras y testigos. Anote los negocios, hogares e intersecciones cercanos que tengan cámaras y pida a sus propietarios que conserven la grabación del período pertinente. Obtenga el nombre y número de teléfono de cada testigo, y anote con las propias palabras de cada testigo lo que vio.
- Mantenga toda la documentación junta. La página de declaraciones, las cláusulas adicionales, el número de reclamación, las cartas, los correos electrónicos, los presupuestos y los recibos deben estar en una sola carpeta, junto con un registro de cada llamada.
Nuestra guía sobre pruebas en accidentes automovilísticos en Indiana y nuestro artículo sobre cómo obtener una copia del informe policial explican el resto del expediente.
¿Cómo presenta la reclamación UM/UIM?
- Notifique pronto a su propia aseguradora. El Departamento de Seguros aconseja presentar las reclamaciones lo antes posible y advierte que una póliza puede exigir el aviso dentro de cierto plazo.
- Identifique todas las pólizas que podrían aplicarse. Su propia póliza es el punto de partida, pero también podría importar la póliza de un miembro de su hogar o la del vehículo que usted ocupaba; nuestra guía sobre miembros del hogar y familiares residentes explica cómo maneja Indiana esas situaciones.
- Solicite la póliza completa. Pida la página de declaraciones, la póliza base, la cláusula adicional de UM/UIM, todas las modificaciones y cualquier formulario de rechazo firmado que la aseguradora tenga en sus archivos.
- Proporcione información completa y correcta. El Departamento de Seguros advierte que la información incompleta o incorrecta retrasa una reclamación y recomienda guardar copias de toda la correspondencia y un registro escrito de cada contacto, con la fecha, el nombre de la persona y lo que se dijo.
- Mantenga separadas la reclamación por lesiones y la reclamación por el vehículo. La cobertura contra choques, la cobertura UM por lesiones corporales y la cobertura UM por daños materiales tienen términos diferentes, e IC 27-7-5-2[6] permite la cobertura UM por daños materiales solo para un asegurado que también tenga cobertura UM por lesiones corporales.
- No se apresure a aceptar un acuerdo. El Departamento de Seguros señala que debe estar preparado para negociar si una primera oferta no satisface sus expectativas y buscar asesoramiento profesional sobre si el acuerdo es justo.
Los consejos del Departamento de Seguros sobre reclamaciones[7] reúnen estos puntos en un solo lugar. Antes de dar una declaración grabada, lea nuestra guía sobre lo que los ajustadores solicitan después de un choque y consulte qué hacer después de un accidente de atropello y fuga en Fort Wayne para conocer la secuencia de la primera semana.
¿Qué sucede si la aseguradora deniega la reclamación?
Solicite la denegación por escrito. El Departamento de Seguros recomienda pedir a la aseguradora el lenguaje específico de la póliza en cuestión, averiguar si el desacuerdo surge de distintas interpretaciones de la póliza y obtener una carta escrita que explique el motivo de la denegación y el lenguaje específico de la póliza conforme al cual se deniega la reclamación.
Compare la carta con la póliza completa, no solo con la página de declaraciones. ¿La aseguradora cuestiona que existiera un vehículo que huyó o que este causara el choque? ¿Se basa en una disposición sobre vehículos no identificados o contacto físico? ¿Sostiene que el aviso se presentó tarde o que la cooperación fue incompleta? ¿Deniega la cobertura por lesiones corporales, la cobertura por daños materiales o ambas? ¿Le ha proporcionado todas las cláusulas adicionales vigentes en la fecha del choque?
Si la aseguradora no resuelve la disputa, el Departamento de Seguros acepta quejas de consumidores sobre problemas de cobertura y disputas de reclamaciones. Su página de quejas[8] le pide que primero se comunique con la aseguradora y que envíe copias de la página de declaraciones y de las cartas de denegación en vez de los originales, y señala que, conforme a la ley de Indiana, la aseguradora tiene 20 días hábiles para responder por escrito al Departamento.
Nuestra guía sobre qué hacer cuando se deniega una reclamación por accidente automovilístico en Indiana explica con más detalle los pasos siguientes. Si la reclamación incluye lesiones, la calculadora de acuerdos por accidentes automovilísticos de Fort Wayne ayuda a organizar las facturas médicas, los ingresos perdidos y otras cifras económicas para analizarlas. Es una herramienta de organización, no una predicción de lo que pagará una aseguradora.
¿Qué cambia si encuentran al conductor después?
La identificación puede convertir la reclamación UM en una reclamación contra el conductor, una reclamación UIM o una combinación de ambas. Conforme a IC 27-7-5-4[3], el vehículo no está asegurado si no tiene seguro de responsabilidad y tiene seguro insuficiente si los límites disponibles de todas las pólizas de responsabilidad por lesiones corporales que cubren a las partes responsables, combinados, son inferiores a su límite UIM.
La ley también limita lo que pagan UM y UIM. Conforme a IC 27-7-5-5[1], el máximo pagadero por lesiones corporales es la menor de dos cifras: su límite UM o UIM por persona menos lo que pagó la parte responsable, o su indemnización total menos lo que pagó la parte responsable.
La insolvencia tiene su propia regla. Conforme a IC 27-7-5-4[3], la protección por insolvencia de una aseguradora se aplica a los accidentes ocurridos durante un período de la póliza en el que está vigente la cobertura UM, cuando la aseguradora de responsabilidad del conductor que causó el choque se vuelve insolvente dentro de los dos años posteriores al accidente.
Informe a su propia aseguradora tan pronto como conozca la identidad del conductor y conserve todos los números de reclamación hasta que la cuestión se resuelva por escrito. Nuestra guía sobre qué hacer cuando el otro conductor no tiene seguro explica el proceso cuando el conductor está identificado, pero no asegurado.
Preguntas frecuentes
¿La cobertura UM se aplica automáticamente siempre que un conductor huye?
No. El Tribunal de Apelaciones ha dicho que la ley de Indiana sobre UM no exige que las pólizas cubran ningún accidente de atropello y fuga. Que se pague su reclamación depende de cómo defina su póliza un vehículo sin seguro o involucrado en un atropello y fuga, y de si se cumplieron sus condiciones, como las de identificación o contacto físico.
¿Puedo presentar una reclamación si el vehículo que huyó nunca tocó mi automóvil?
Posiblemente. La ley de Indiana sobre UM no dice nada acerca del contacto físico, pero una póliza puede abordarlo. En Gillespie, el tribunal señaló que las leyes de otros estados exigen impacto físico o testigos desinteresados y que la póliza que examinaba no era clara respecto de un accidente provocado por un conductor que huyó sin hacer contacto. Lea las definiciones de su póliza y consulte nuestra guía sobre vehículos fantasma.
¿Debo informar el choque si solo vi una parte del vehículo?
Sí. Anote exactamente lo que observó sin completar lo que no sabe, comuníquese con las autoridades y conserve el número del informe. En Gillespie, una descripción del conductor y del automóvil, proporcionada de manera coincidente por tres personas, fue suficiente para cumplir el lenguaje de identificación de la póliza.
¿Se aplica la cobertura UM si yo caminaba o andaba en bicicleta cuando el conductor huyó?
Posiblemente. El Código de Indiana 27-7-5-2[1] describe la cobertura de conductores sin seguro como protección para las personas aseguradas conforme a la póliza, por lo que la primera pregunta es si la definición de “asegurado” de su póliza lo cubre cuando no está en un vehículo. Lea esa definición y cualquier lenguaje sobre ocupar un vehículo junto con los términos sobre atropello y fuga explicados anteriormente, porque las condiciones de identificación, contacto y aviso siguen vigentes. Si no es propietario de un automóvil, podría importar la póliza de un miembro de su hogar; consulte nuestra guía sobre reglas relativas a miembros del hogar y familiares residentes y nuestra guía para ciclistas atropellados por un automóvil.
¿Cuánto tiempo tengo para notificar a mi propia aseguradora?
Lea su póliza. El Departamento de Seguros advierte que una póliza puede exigir el aviso dentro de cierto plazo y aconseja presentar la reclamación lo antes posible, proporcionar información completa y correcta, y conservar copias de todo lo que envíe.
¿Qué debo solicitar después de una denegación?
Solicite una denegación por escrito que indique el motivo y el lenguaje específico de la póliza en el que se basa, una copia completa de la póliza y de las cláusulas adicionales vigentes en la fecha del choque, y una respuesta clara sobre si la aseguradora cuestiona que existiera otro vehículo, que hubiera contacto o que el aviso se presentara a tiempo.
Si un conductor huyó y usted no sabe con certeza qué dispone su propia póliza, Delventhal Law Office puede revisar la póliza, las pruebas y las cartas de la aseguradora, y explicarle sus opciones en una consulta gratuita. Lleve la página de declaraciones, el número del informe policial y los archivos originales.
Esta información no constituye asesoramiento legal. Leer este artículo no establece que Delventhal Law Office lo represente. Las fotografías son escenas ilustrativas originales, no registros de un choque real. Las fuentes legales se verificaron el 17 de septiembre de 2026.
Fuentes
- Código de Indiana 27-7-5-2 (iga.in.gov) ↩
- Departamento de Seguros de Indiana (in.gov) ↩
- IC 27-7-5-4 (iga.in.gov) ↩
- IC 27-7-5-5 (iga.in.gov) ↩
- Gillespie v. GEICO General Insurance Co. (public.courts.in.gov) ↩
- IC 27-7-5-2 (iga.in.gov) ↩
- consejos del Departamento de Seguros sobre reclamaciones (secure.in.gov) ↩
- página de quejas (in.gov) ↩