Prepare un solo expediente que contenga la información del choque, las fotografías, la página de declaraciones, el contrato completo, los endosos y la correspondencia escrita. Puede usar nuestro organizador de indemnización para recopilar las cifras que ya tenga.
Puntos clave
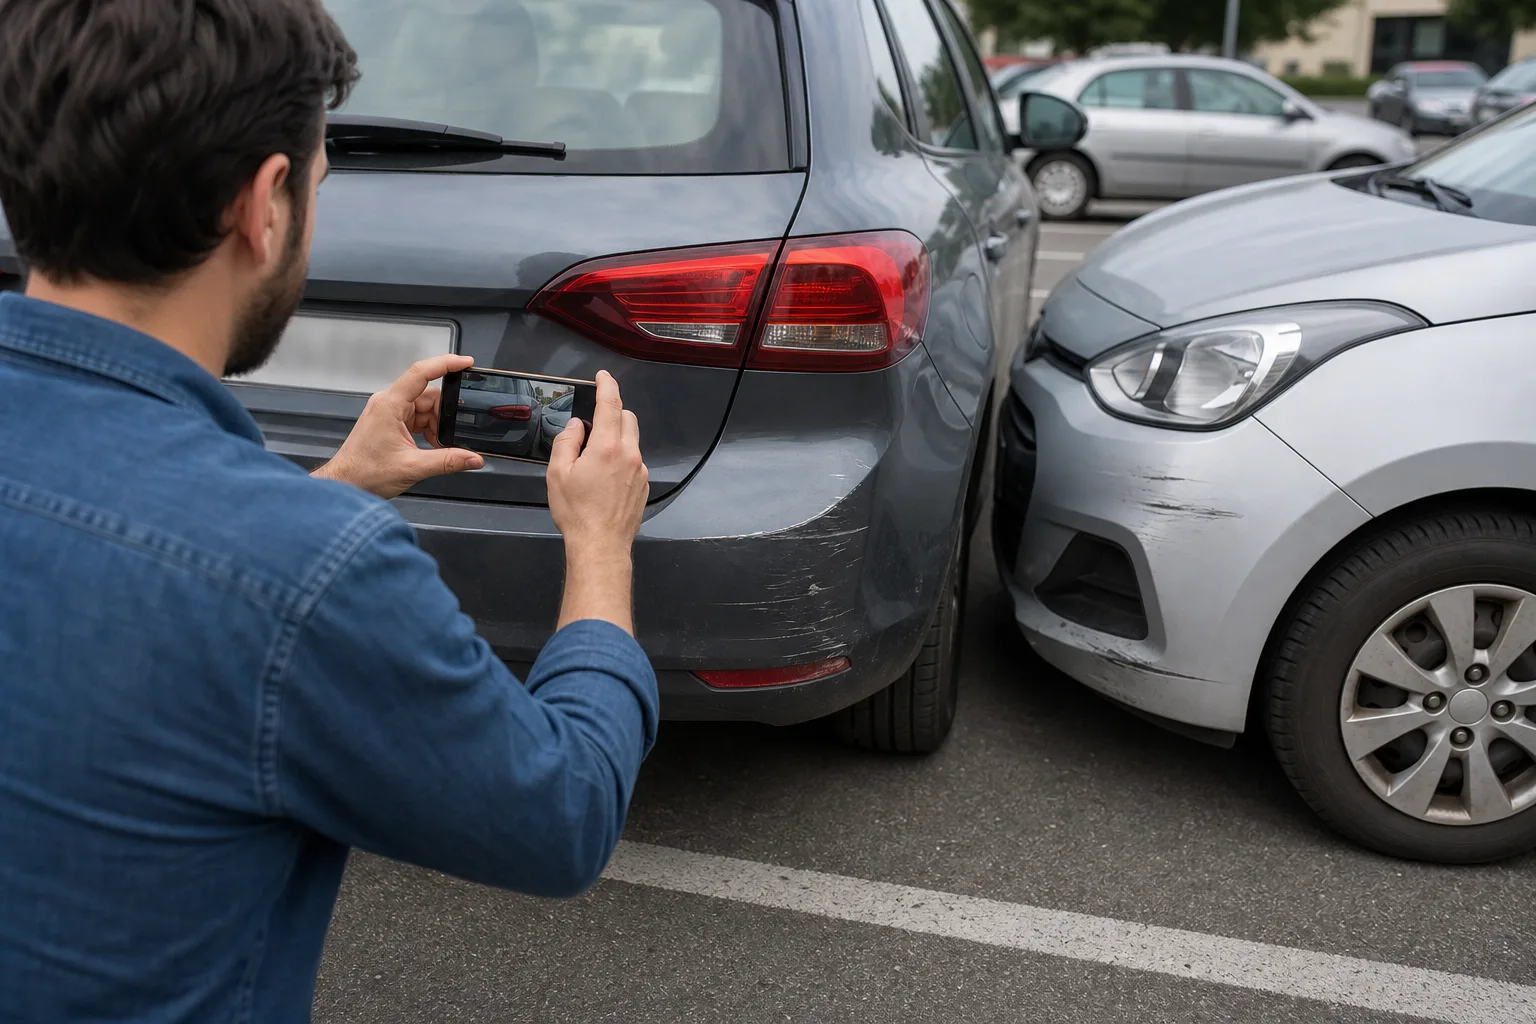
- Documente el otro vehículo, el conductor, los testigos, el lugar y los daños mientras la información esté disponible y sea seguro hacerlo.
- Informe la reclamación lo antes posible; el Indiana Department of Insurance advierte que la póliza puede establecer un plazo para dar aviso.
- Reúna la página de declaraciones, el contrato completo, los endosos vigentes y la correspondencia escrita.
- El Código de Indiana § 27-7-5-2 generalmente exige cobertura UM/UIM en las pólizas de responsabilidad de automóviles, a menos que se rechace por escrito, sujeto a las excepciones indicadas en esa sección.
- Lea la página de declaraciones junto con la póliza y los endosos.
Qué hacer en el lugar del choque
Llame al 911 si hay una emergencia. Si es seguro hacerlo, anote el nombre del otro conductor, su información de contacto, su licencia de conducir, la placa, el propietario del vehículo y la información del seguro presentada. Fotografíe los daños de los vehículos, las placas, el lugar, las señales de tránsito y la posición de los vehículos, y recopile la información de contacto de los testigos. Conserve el número del informe y el nombre de la agencia que acudió al lugar. Para consultar una lista más amplia, vea nuestra guía sobre los primeros pasos.
Indiana exige que los conductores mantengan un seguro de responsabilidad mínimo, comúnmente resumido como 25/50/25: $25,000 por lesiones o muerte de una persona, $50,000 por lesiones o muerte de dos o más personas en un accidente y $25,000 por daños materiales en un accidente. El BMV de Indiana[1] explica esos montos y su proceso de comprobación de responsabilidad financiera.
Notifique de inmediato a su propia aseguradora
Los consejos del Indiana Department of Insurance sobre reclamaciones[2] indican que debe presentar las reclamaciones lo antes posible porque la póliza podría exigir que se dé aviso dentro de un plazo determinado. Proporcione información completa y correcta, y conserve copias y notas de la correspondencia, incluidas las fechas, los nombres y lo que se habló.
Cuando informe el choque, proporcione información completa y correcta, como la fecha, el lugar, los vehículos, el número del informe y la situación del seguro que haya indicado el otro conductor. El IDOI advierte que la información incompleta o incorrecta puede retrasar la tramitación de la reclamación.
¿Qué documentos del seguro debe solicitar?
Solicite los documentos correspondientes al período de la póliza que incluía la fecha del choque. El IDOI señala que la póliza es el contrato entre el consumidor y la aseguradora, y recomienda a los consumidores que comprendan qué cubre, qué excluye y qué está sujeto a un deducible.
- Página de declaraciones: asegurado nombrado, vehículos incluidos, fechas de la póliza, entradas, límites y deducibles.
- Póliza completa: el contrato completo, incluidos el formulario base, las definiciones, las condiciones, las exclusiones y todas las páginas.
- Endosos: todos los formularios vigentes en la fecha del choque.
- Formulario de selección de límites o rechazo por escrito de la cobertura UM/UIM: toda versión firmada relacionada con la póliza.
- Información sobre el hogar y los familiares residentes: conserve una copia de todo lo que se solicite y proporcione.
- Postura escrita sobre la cobertura: si se rechaza una reclamación, solicite por escrito el motivo del rechazo y el texto específico de la póliza.
El regulador de seguros de Indiana indica a los consumidores que enfrenten un rechazo que obtengan por escrito el motivo y el texto específico de la póliza. Su proceso de quejas[3] solicita documentos de respaldo, como la página de declaraciones, las cartas de rechazo y otra correspondencia.
Cómo funciona la cobertura de conductores sin seguro en Indiana
El Código de Indiana § 27-7-5-2[4] generalmente exige cobertura de conductores sin seguro y con seguro insuficiente en las pólizas de responsabilidad de automóviles, a menos que se rechace por escrito, pero también establece excepciones para determinadas pólizas. La guía de seguros de automóvil del IDOI[5] señala que la cobertura UM/UIM permite que un asegurado cobre de su propia aseguradora la indemnización que reúna los requisitos.
El Código de Indiana § 27-7-5-2[4] rige la oferta obligatoria de cobertura UM/UIM y su rechazo por escrito. Lea los documentos emitidos antes de llegar a una conclusión sobre una reclamación en particular.
¿Qué sucede si el conductor huyó o no puede ser identificado?
Conserve todo lo que pueda identificar el vehículo y el suceso: la hora y el lugar, los caracteres de la placa, la descripción del vehículo, la dirección en que viajaba, los datos de contacto de los testigos, las fotografías y la existencia de cámaras cercanas. Proporcione información completa y correcta a su aseguradora. No describa el suceso con más precisión de la que recuerda.
Solicite el texto específico de la póliza utilizado en cualquier decisión sobre una reclamación relacionada con un conductor no identificado. El IDOI ofrece la misma instrucción centrada en los documentos cuando un consumidor no está de acuerdo con una decisión sobre una reclamación.
Conserve los expedientes médicos y los registros de gastos
Conserve registros de citas, facturas, tiempo, gastos, documentos sobre pérdidas laborales y recibos. El IDOI indica a los consumidores que conserven registros de tiempo y gastos, y señala que un médico puede proporcionar a una aseguradora detalles sobre el tratamiento, la afección y el pronóstico para una reclamación de seguro contra accidentes y enfermedades.
Las decisiones sobre su atención médica deben tomarse en conversación con un profesional de la salud calificado.
Fuentes de cobertura que debe revisar en los documentos
| Cobertura de la póliza u otra fuente | Documento que debe revisar |
|---|---|
| Conductor sin seguro | Página de declaraciones, formulario de la póliza, endosos y cualquier formulario de selección o rechazo de la cobertura UM |
| MedPay | Página de declaraciones y disposiciones aplicables |
| Colisión | Página de declaraciones, disposiciones sobre colisiones y deducible |
| Alquiler o remolque | Página de declaraciones y endosos aplicables |
| Contrato de otro vehículo | Contrato emitido y correspondencia escrita |
| Plan de salud | Folleto del plan y comunicaciones sobre la reclamación |
El IDOI describe la cobertura de pagos médicos como aquella que paga las facturas médicas cubiertas hasta los límites de la póliza, y la cobertura por colisión como aquella que paga los daños por colisión cubiertos, sujeta a un deducible. También señala que podría haber cobertura de remolque y alquiler. Confirme las coberturas reales que aparecen en los documentos emitidos.
Errores que debe evitar
- suponer que la declaración del otro conductor establece de manera concluyente la situación de su seguro;
- demorar el aviso de la reclamación sin revisar la póliza;
- desechar correspondencia, recibos, fotografías o el número del informe;
- depender únicamente de un resumen telefónico en lugar de solicitar los documentos pertinentes;
- completar las reparaciones definitivas antes de la inspección y las fotografías;
- firmar un documento que usted no comprende.
El IDOI aconseja a los consumidores que fotografíen los daños cuando sea posible y que no hagan reparaciones permanentes antes de la inspección de la aseguradora, porque hacerlo puede afectar una reclamación. Continúe con nuestra guía sobre choques en los que el otro conductor tiene únicamente el seguro mínimo. Si desea ayuda para aplicar estos pasos a una colisión en particular, los abogados de accidentes automovilísticos del bufete pueden revisar los hechos del choque con un conductor sin seguro y los documentos de cobertura disponibles.
Conclusión
Conserve la información de identificación. Informe la reclamación de inmediato, proporcione información completa y correcta y conserve registros de las comunicaciones. Delventhal Law Office puede revisar los hechos y documentos del choque y explicarle las opciones relacionadas con ellos.
Esta página proporciona únicamente información general. Leerla no crea una relación profesional con el bufete.