Una de las llamadas más frustrantes después de un choque es aquella en la que alguien dice que el otro conductor no tenía seguro. Se siente como si la persona responsable hubiera desaparecido y la persona lesionada hubiera quedado a cargo de las facturas médicas, los días de trabajo perdidos, los daños al vehículo y el dolor.
Si el conductor se ha declarado en bancarrota, consulte nuestra guía sobre la bancarrota del conductor y una reclamación por lesiones en Indiana para conocer las cuestiones separadas relacionadas con la suspensión, la liberación de deudas y el seguro.
Sin embargo, los casos de conductores sin seguro en Indiana no terminan solo porque el conductor culpable careciera de una póliza válida de responsabilidad. Se convierten en casos de cobertura. La pregunta cambia de “¿Qué póliza tiene el otro conductor?” a “¿A qué seguros, bienes o partes responsables todavía se puede recurrir?”.
Delventhal Law Office maneja reclamaciones de conductores sin seguro para personas lesionadas en Fort Wayne, Allen County y en todo Indiana. Esta guía explica los primeros pasos, las coberturas de seguro que deben revisarse y los errores que pueden hacer que una reclamación por un conductor sin seguro sea más difícil de lo necesario.
Puntos clave
- Indiana exige que los conductores mantengan responsabilidad financiera, pero algunos todavía conducen vehículos sin un seguro válido.
- Su propia cobertura de conductores sin seguro puede aplicarse cuando el conductor culpable no tiene una cobertura válida de responsabilidad o en algunas situaciones de atropello y fuga.
- No se base únicamente en lo que diga el otro conductor en el lugar del accidente. El estado del seguro debe verificarse mediante el informe policial, la información del BMV o la aseguradora y una investigación escrita de la reclamación.
- Su propia aseguradora puede convertirse en su contraparte en una reclamación UM, aunque sea “su” compañía.
- MedPay, el seguro médico, la compensación laboral, la cobertura del empleador, la cobertura del propietario, las pólizas de responsabilidad civil suplementaria (umbrella) y las reclamaciones contra terceros también pueden ser relevantes.
- El plazo de prescripción general de Indiana para lesiones personales suele ser de dos años, pero las obligaciones de aviso de la póliza y las reglas de aviso para reclamaciones gubernamentales o por agravio pueden tener plazos mucho más breves.
¿Qué significa “sin seguro” después de un choque en Indiana?
Un conductor sin seguro suele ser un conductor que causó un choque sin un seguro válido de responsabilidad. Esto puede suceder porque el conductor nunca compró un seguro, dejó vencer la póliza, fue excluido de la póliza, usó un vehículo sin permiso o proporcionó información incorrecta sobre el seguro en el lugar del accidente.
La falta de seguro también puede plantearse en casos de atropello y fuga en los que no se puede identificar al conductor. En estos casos, el texto de la póliza es importante. Algunas pólizas tienen reglas estrictas sobre contacto físico, notificación oportuna, aviso a la policía y cooperación con la aseguradora.
La ley de responsabilidad financiera de Indiana se encuentra en el Título 9 del Código de Indiana, incluido IC § 9-25-4-5[2]. La ley de Indiana sobre conductores sin seguro y con seguro insuficiente es IC § 27-7-5-2[3]. Esas leyes no resuelven automáticamente su reclamación, pero establecen el marco de las cuestiones de cobertura.
Primer paso: confirme si el conductor realmente no tenía seguro
No se detenga ante la afirmación “no tenía seguro”. En el lugar del accidente, las personas están conmocionadas. Es posible que los conductores no sepan qué póliza se aplica. Un vehículo prestado puede tener la cobertura del propietario. La póliza de un familiar puede incluir el vehículo. Puede aplicarse una póliza de una empresa o plataforma de entregas o del empleador. Una cancelación puede estar en disputa.
Entre los pasos importantes de verificación se incluyen:
- obtener el informe del choque de Indiana;
- verificar si el informe indica una aseguradora, un número de póliza o un propietario distinto del conductor;
- enviar un aviso por escrito a la aseguradora indicada y solicitar la confirmación de la cobertura o su denegación;
- identificar al propietario del vehículo y cualquier póliza del hogar;
- preguntar si el conductor estaba trabajando, haciendo entregas, prestando servicios de transporte compartido o conduciendo para un negocio;
- preservar las fotos, la información de los testigos, las imágenes de la cámara del tablero y los detalles de la llamada al 911 antes de que desaparezcan.
Si se deniega la cobertura, solicite la denegación por escrito. Una afirmación verbal de “no hay cobertura” por parte de un ajustador de seguros no equivale a un análisis de la póliza.
Cómo funciona la cobertura de conductores sin seguro en Indiana
La cobertura de conductores sin seguro, frecuentemente denominada cobertura UM, es un seguro que usted compra para protegerse de un conductor que debería haber tenido un seguro de responsabilidad, pero no lo tenía. En una reclamación UM, su propia aseguradora puede asumir la función de pagar la indemnización que el conductor sin seguro le debe legalmente, hasta los límites disponibles de la póliza y de acuerdo con sus términos.
Esto puede cubrir las mismas categorías de indemnización por lesiones que se habrían reclamado contra el conductor culpable: facturas médicas, salarios perdidos, dolor, deterioro y otras pérdidas legalmente recuperables. La cantidad disponible depende de la póliza.
UM no es lo mismo que MedPay. MedPay suele ser un beneficio para pagos médicos independientemente de la culpa conforme a su póliza. UM es una reclamación por lesiones basada en la culpa contra su propia aseguradora. Esa distinción es importante porque el ajustador de UM puede disputar la responsabilidad, la causalidad, el tratamiento, las lesiones previas y el valor.
Es posible que su propia aseguradora no esté de su lado
Parece extraño, pero es cierto: cuando usted presenta una reclamación UM, su propia aseguradora puede adoptar una postura contraria a sus intereses. Puede pedirle una declaración grabada, autorizaciones médicas, un interrogatorio bajo juramento, un examen médico independiente (IME), expedientes médicos anteriores, documentación de salarios u otras pruebas.
Es posible que su póliza exija cierto grado de cooperación. Sin embargo, cooperar no significa adivinar, restar importancia, firmar autorizaciones excesivamente amplias ni darle a la aseguradora todos los argumentos posibles. El artículo de DLO sobre declaraciones grabadas y autorizaciones médicas después de un accidente en Indiana explica por qué las declaraciones tempranas y las autorizaciones amplias pueden perjudicar una reclamación.
Si su aseguradora le pide una declaración, pregunte si se grabará, qué disposición de la póliza la exige, qué temas se tratarán, si puede tener presente a un abogado y si recibirá una copia. En reclamaciones por lesiones graves, hable con un abogado antes de dar la declaración.
Otras fuentes de cobertura que deben revisarse
| Fuente posible | Por qué puede ser relevante |
|---|---|
| Su cobertura UM | La principal fuente de recuperación cuando el conductor culpable no tiene una póliza válida de responsabilidad. |
| MedPay | Puede ayudar a pagar las facturas médicas independientemente de la culpa, según su póliza. |
| Seguro médico | Puede reducir la presión de cobro, aunque quizás sea necesario gestionar el reembolso o la subrogación. |
| Póliza del propietario del vehículo | Puede aplicarse si el conductor culpable tomó prestado el vehículo. |
| Póliza del empleador o comercial | Puede aplicarse si el conductor estaba trabajando o conducía un vehículo comercial. |
| Cobertura de transporte compartido o reparto | Puede aplicarse según el estado de la app, la etapa del viaje y el texto de la póliza. |
| Compensación laboral | Puede aplicarse si usted estaba trabajando cuando ocurrió el choque. |
| Reclamaciones contra terceros | Algunos ejemplos son la encomienda negligente, la responsabilidad de un establecimiento que sirvió alcohol, un defecto vial, un defecto del producto u otras partes responsables. |
Si el otro conductor no tenía seguro, la investigación de la cobertura debe ampliarse, no reducirse.
¿Qué sucede si el choque fue un atropello y fuga?
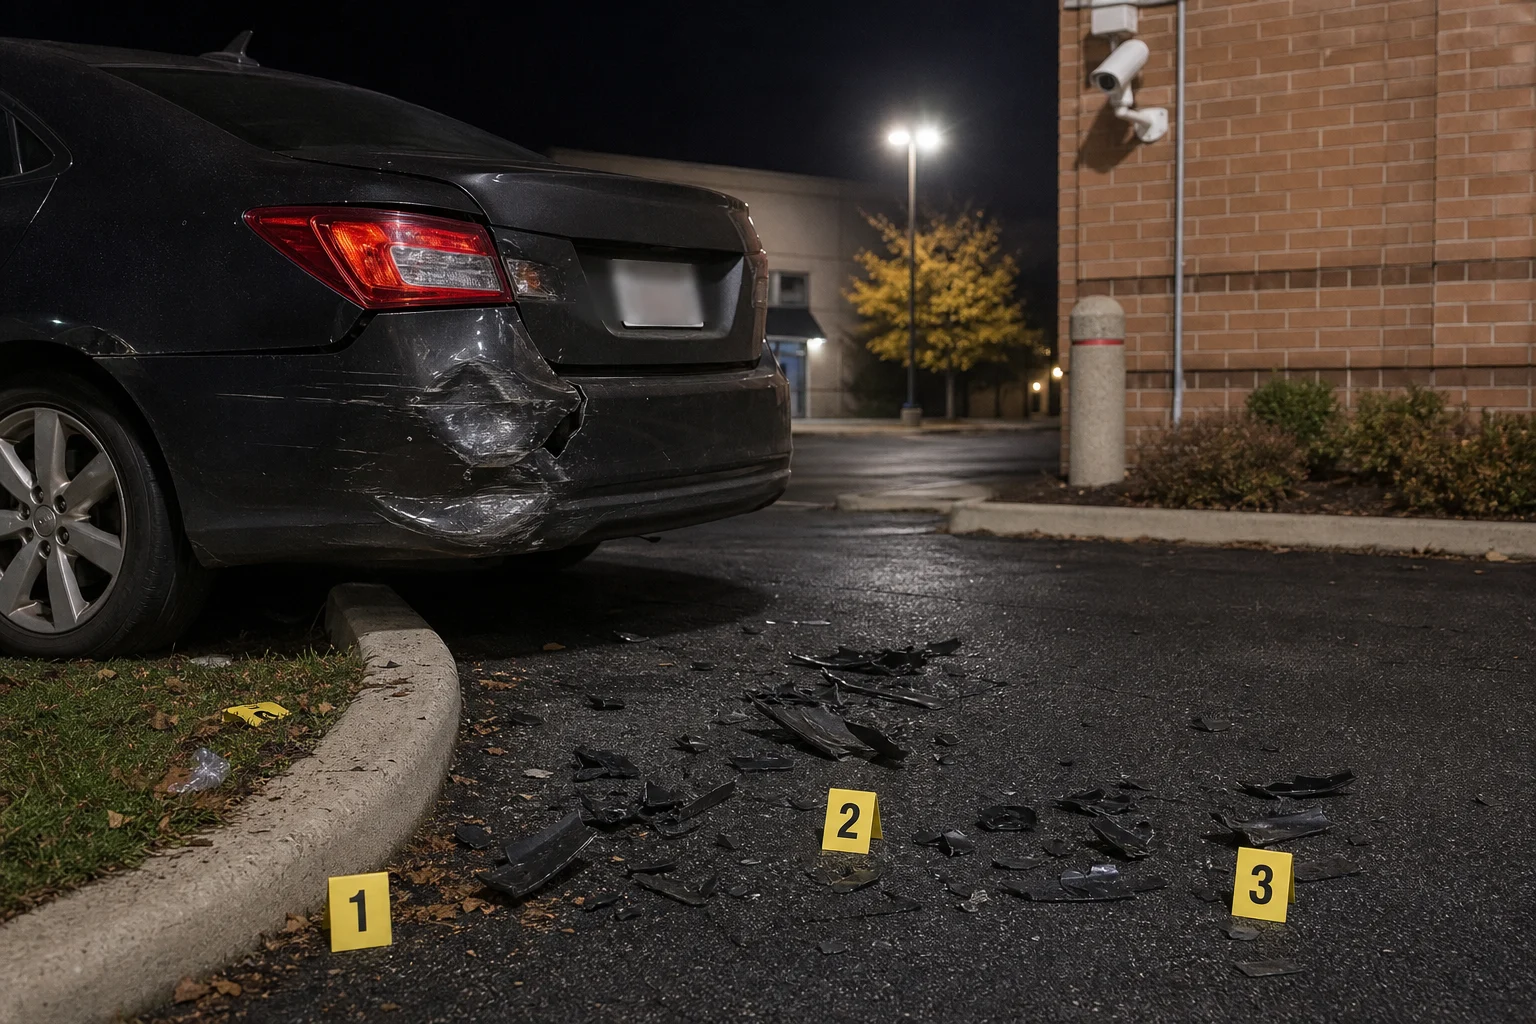
Los accidentes de atropello y fuga pueden reunir los requisitos para una reclamación de conductor sin seguro conforme a algunas pólizas, pero los detalles son importantes. Informe el choque de inmediato a la policía. Preserve las fotos, los escombros, los daños al vehículo, los videos de vigilancia, los nombres de los testigos, los fragmentos del número de matrícula y los presupuestos de reparación. Informe sin demora a su aseguradora, pero evite hacer conjeturas sobre hechos que desconoce.
Los casos de atropello y fuga en Fort Wayne pueden involucrar cámaras de negocios cercanos, cámaras de tránsito, videos de timbres, cámaras de tablero, grabaciones de estacionamientos y llamadas al 911. Las pruebas pueden desaparecer en cuestión de días. La página de DLO sobre un abogado de accidentes de atropello y fuga en Fort Wayne explica más sobre esos casos.
Facturas médicas, gravámenes y reclamaciones de conductores sin seguro
El monto bruto del acuerdo no es lo mismo que la recuperación neta. El seguro médico, Medicare, Medicaid, los planes ERISA, la compensación laboral, los proveedores médicos y las aseguradoras de MedPay pueden reclamar el reembolso de un acuerdo. En los casos de conductores sin seguro, la gestión de los gravámenes puede ser tan importante como la negociación con la aseguradora.
Si las facturas médicas ya son mayores que los límites UM disponibles, la estrategia es importante. Una reclamación cuidadosa puede implicar presentar la indemnización, negociar los gravámenes, coordinar la cobertura médica y asegurarse de que una liberación no implique accidentalmente la renuncia a otros derechos.
¿Puede demandar personalmente al conductor sin seguro?
Sí, en muchas situaciones puede demandar personalmente al conductor sin seguro. La pregunta más difícil es si el conductor tiene bienes o ingresos que hagan realista el cobro. Muchos conductores sin seguro carecen de bienes que puedan cobrarse, por lo que la cobertura UM suele ser más valiosa que una sentencia que solo existe en papel.
Eso no significa que se ignore al conductor. Es posible que todavía deba establecerse la responsabilidad legal del conductor sin seguro para efectos de UM. En algunos casos, puede ser necesario presentar una demanda debido a un plazo, una disputa sobre la responsabilidad, los requisitos de la póliza o la necesidad de identificar a otras partes.
Plazos y requisitos de aviso
El plazo de prescripción general de Indiana para lesiones personales suele ser de dos años conforme a IC § 34-11-2-4[4]. Sin embargo, no considere que dos años es su único plazo.
Las pólizas UM pueden exigir aviso oportuno, prueba de la reclamación, cooperación, documentación médica, consentimiento antes de llegar a un acuerdo con cualquier parte o ciertos pasos de arbitraje o demanda. Las reclamaciones relacionadas con el gobierno pueden tener plazos de aviso más breves. Los plazos para preservar pruebas son aún más cortos porque los videos se sobrescriben, los vehículos se reparan y los testigos se vuelven más difíciles de localizar.
Qué hacer ahora
- Informe el choque a la policía y obtenga el número del informe.
- Reciba atención médica y siga las recomendaciones de tratamiento.
- Informe a su propia aseguradora, pero limítese a los hechos y evite dar detalles grabados hasta que comprenda la reclamación.
- Solicite su página de declaraciones y el texto completo de la póliza UM/UIM.
- Preserve las fotos, los videos, la información de los testigos, las pruebas de los daños al vehículo, las facturas y la documentación de los salarios perdidos.
- No firme liberaciones, autorizaciones médicas amplias ni documentos de acuerdo sin revisar la cobertura y los gravámenes.
- Hable con un abogado de accidentes automovilísticos en Fort Wayne si las lesiones son significativas, la culpa está en disputa o su aseguradora ya se opone a su reclamación.
Preguntas frecuentes
¿Qué sucede si la persona que me chocó no tiene seguro en Indiana?
Es posible que usted tenga una reclamación mediante su propia cobertura de conductores sin seguro, además de posibles coberturas de MedPay, seguro médico, compensación laboral, cobertura del propietario del vehículo, cobertura del empleador o reclamaciones contra terceros. El primer paso es confirmar la cobertura y preservar las pruebas.
¿Indiana exige cobertura de conductores sin seguro?
La ley de Indiana aborda la cobertura de conductores sin seguro y con seguro insuficiente en IC § 27-7-5-2[3]. Si usted tiene cobertura, cuáles son los límites y si existen cuestiones relacionadas con algún rechazo o elección deben determinarse mediante la revisión de los documentos de su póliza.
¿Aumentarán las tarifas de mi seguro si uso la cobertura de conductores sin seguro?
Eso depende de la aseguradora, la póliza y los hechos. No permita que el temor a un posible problema con la prima le impida informar un choque grave. Si esto le preocupa, pida a la aseguradora que le comunique su postura por escrito.
¿Puedo presentar una reclamación UM si era pasajero?
Con frecuencia, sí. Las posibles pólizas pueden incluir la póliza del vehículo, su póliza de automóvil que cubre a los miembros de su hogar, la póliza de automóvil que cubre a los miembros del hogar del conductor u otra cobertura aplicable. Las reclamaciones de pasajeros requieren una revisión cuidadosa de las pólizas.
¿Qué sucede si el conductor sin seguro conducía el auto de otra persona?
La póliza del propietario todavía puede ser relevante. La cobertura puede depender del permiso, las exclusiones, si el conductor pertenece al hogar, el texto de la póliza y si el conductor usaba el vehículo para trabajar u otro propósito cubierto.
¿Debo dar una declaración grabada a mi aseguradora para una reclamación UM?
No sin comprender el propósito, el alcance y el requisito de la póliza. Su póliza puede exigir cooperación, pero usted no debe adivinar, restar importancia a las lesiones ni responder sin preparación en una reclamación grave.
¿Cuánto tiempo tengo para presentar una reclamación de conductor sin seguro?
Las reclamaciones por lesiones en Indiana suelen estar sujetas a un plazo de prescripción de dos años, pero las pólizas UM pueden imponer requisitos adicionales de aviso y reclamación. Solicite una revisión temprana de la póliza.
Conclusión
La falta de seguro no significa automáticamente que no haya recuperación. Significa que el caso requiere una búsqueda disciplinada de cobertura UM, MedPay, seguro médico, cobertura del propietario, cobertura del empleador y otras partes responsables.
Si un conductor sin seguro lo lesionó en Fort Wayne o en cualquier lugar de Indiana, llame al (260) 484-6655 o comience con la evaluación gratuita del caso de DLO. Nuestros abogados de accidentes con conductores sin seguro y con seguro insuficiente en Fort Wayne pueden revisar las pólizas antes de que la aseguradora controle la narrativa.
Fuentes y lecturas adicionales
[1] Indiana General Assembly: IC § 9-25-4-5, Responsabilidad financiera[2]
[2] Indiana General Assembly: IC § 27-7-5-2, Cobertura de conductores sin seguro o con seguro insuficiente[3]
[3] Indiana Department of Insurance: Consejos para reclamaciones de seguros[5]
[4] Indiana General Assembly: IC § 34-11-2-4, Lesiones a la persona o al carácter[4]