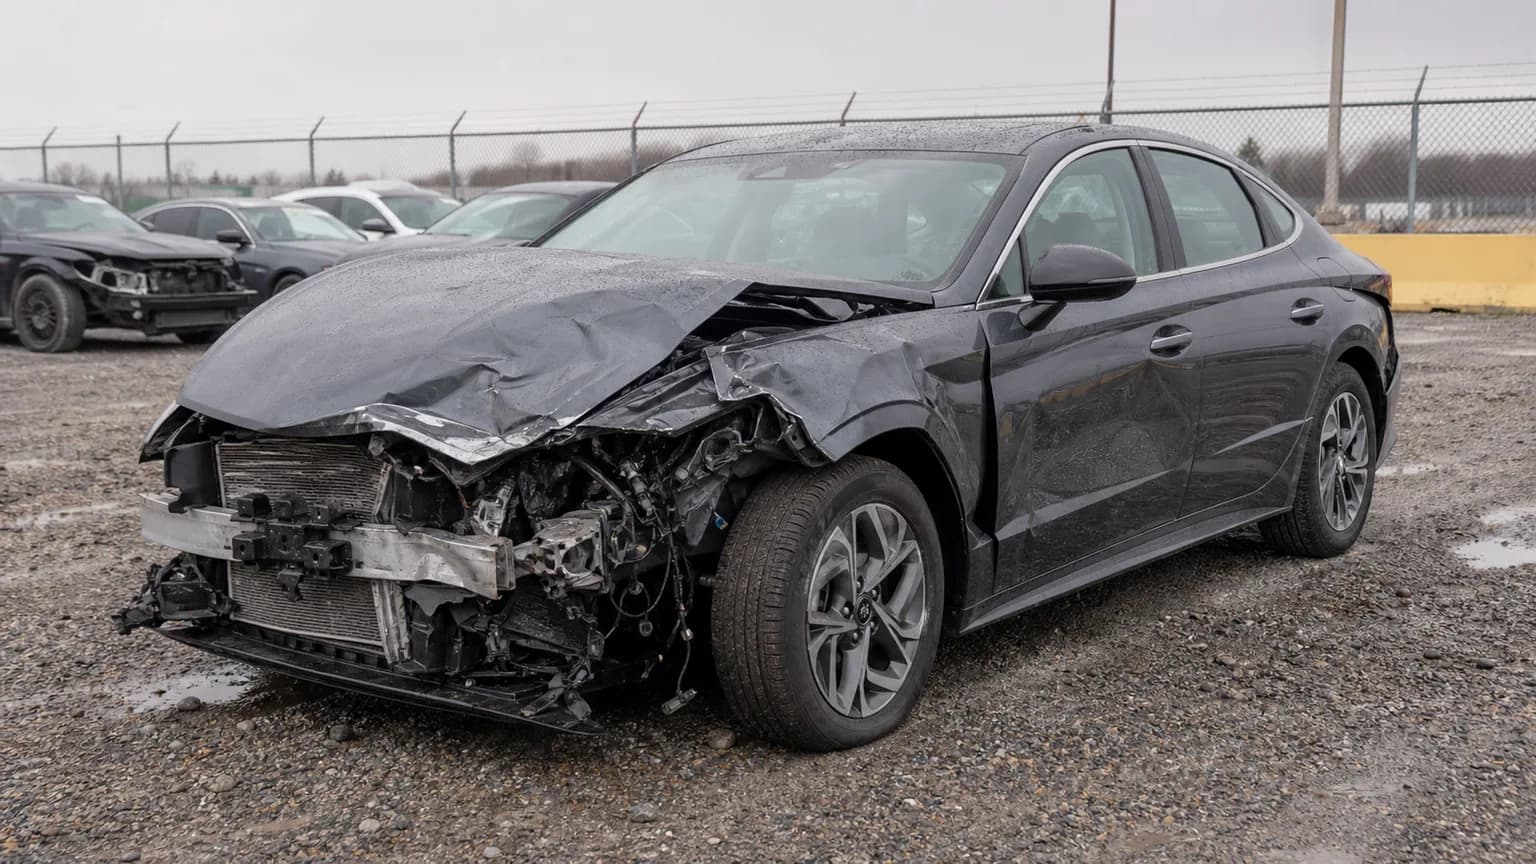
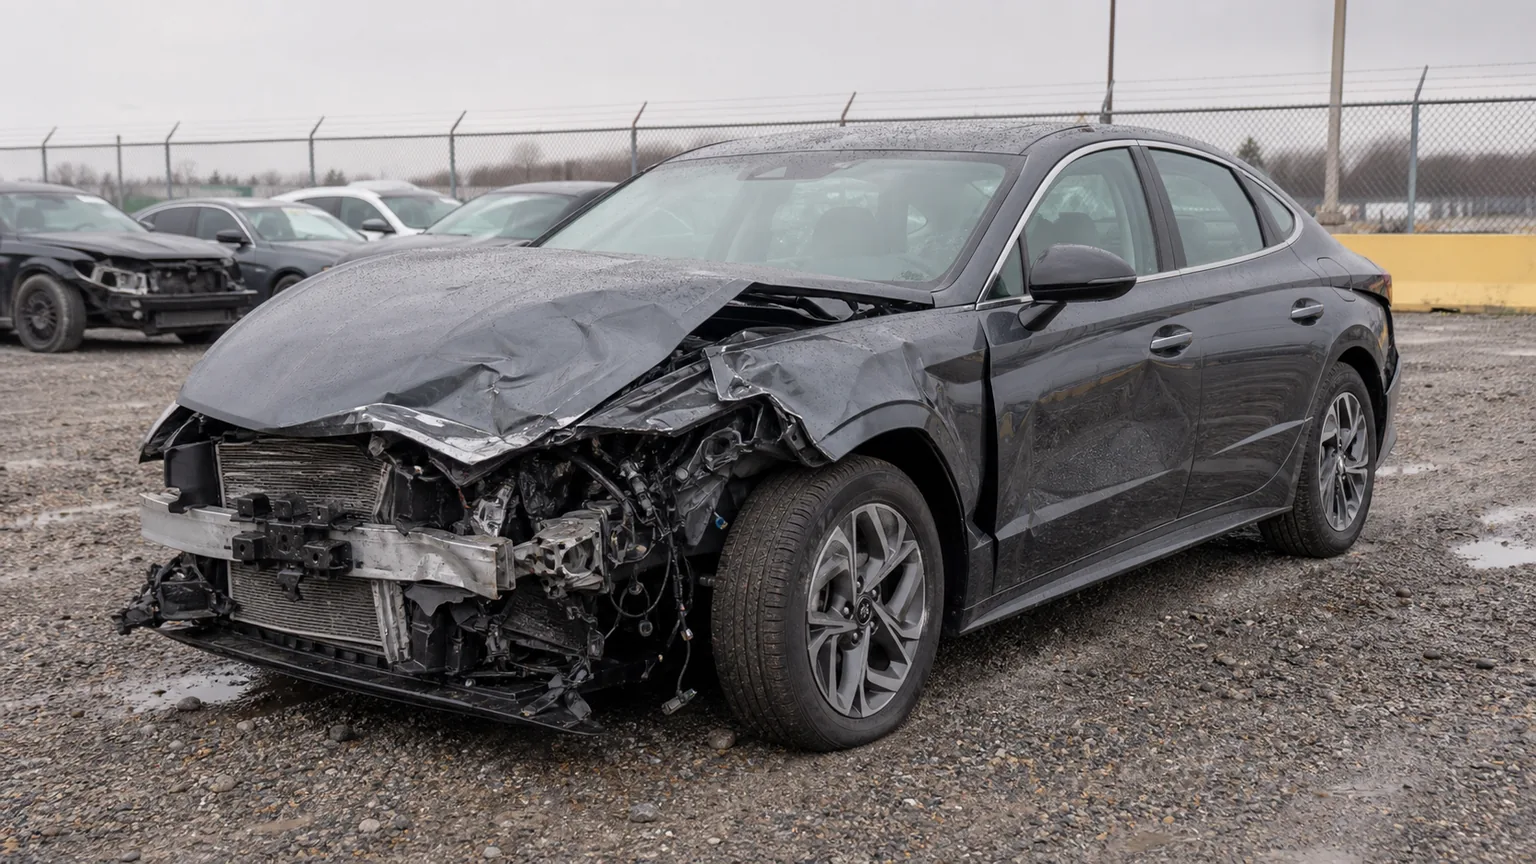
Un auto declarado pérdida total crea dos problemas al mismo tiempo: usted necesita transporte ahora y debe asegurarse de que la aseguradora no esté infravalorando el vehículo. Si también sufrió lesiones, la reclamación por daños materiales puede distraerlo de la atención médica, los salarios perdidos y la reclamación por lesiones.
Delventhal Law Office ayuda a personas lesionadas con reclamaciones por accidentes automovilísticos en Indiana. Esta guía explica en lenguaje sencillo los aspectos relacionados con el vehículo para que usted pueda proteger los documentos, hacer mejores preguntas y evitar renunciar a más derechos de los que pretende.
Para consultar el pago partida por partida, vea nuestra guía sobre el impuesto sobre las ventas, las tarifas del título y los costos de registro después de una pérdida total en Indiana.
Puntos clave
- “Pérdida total” suele significar que no resulta económico reparar el vehículo en comparación con su valor antes de la pérdida y su valor de salvamento.
- La reclamación por daños materiales es distinta de la reclamación por lesiones corporales.
- El pago suele basarse en el valor real en efectivo, no en el costo de un vehículo de reemplazo completamente nuevo.
- Si usted tiene un préstamo, por lo general se paga primero al prestamista.
- La cobertura gap puede ser importante si el saldo del préstamo supera el valor del vehículo.
- Usted puede pedir los fundamentos de la valoración y cuestionar las opciones omitidas, la versión incorrecta, el millaje, el estado o los vehículos comparables poco adecuados.
Contenido
- Qué significa “pérdida total”
- Cómo funciona el pago
- Préstamos, arrendamientos y cobertura gap
- Cómo cuestionar el valor
- Cómo afecta una pérdida total a la reclamación por lesiones
- Preguntas frecuentes
¿Qué significa “pérdida total” en Indiana?
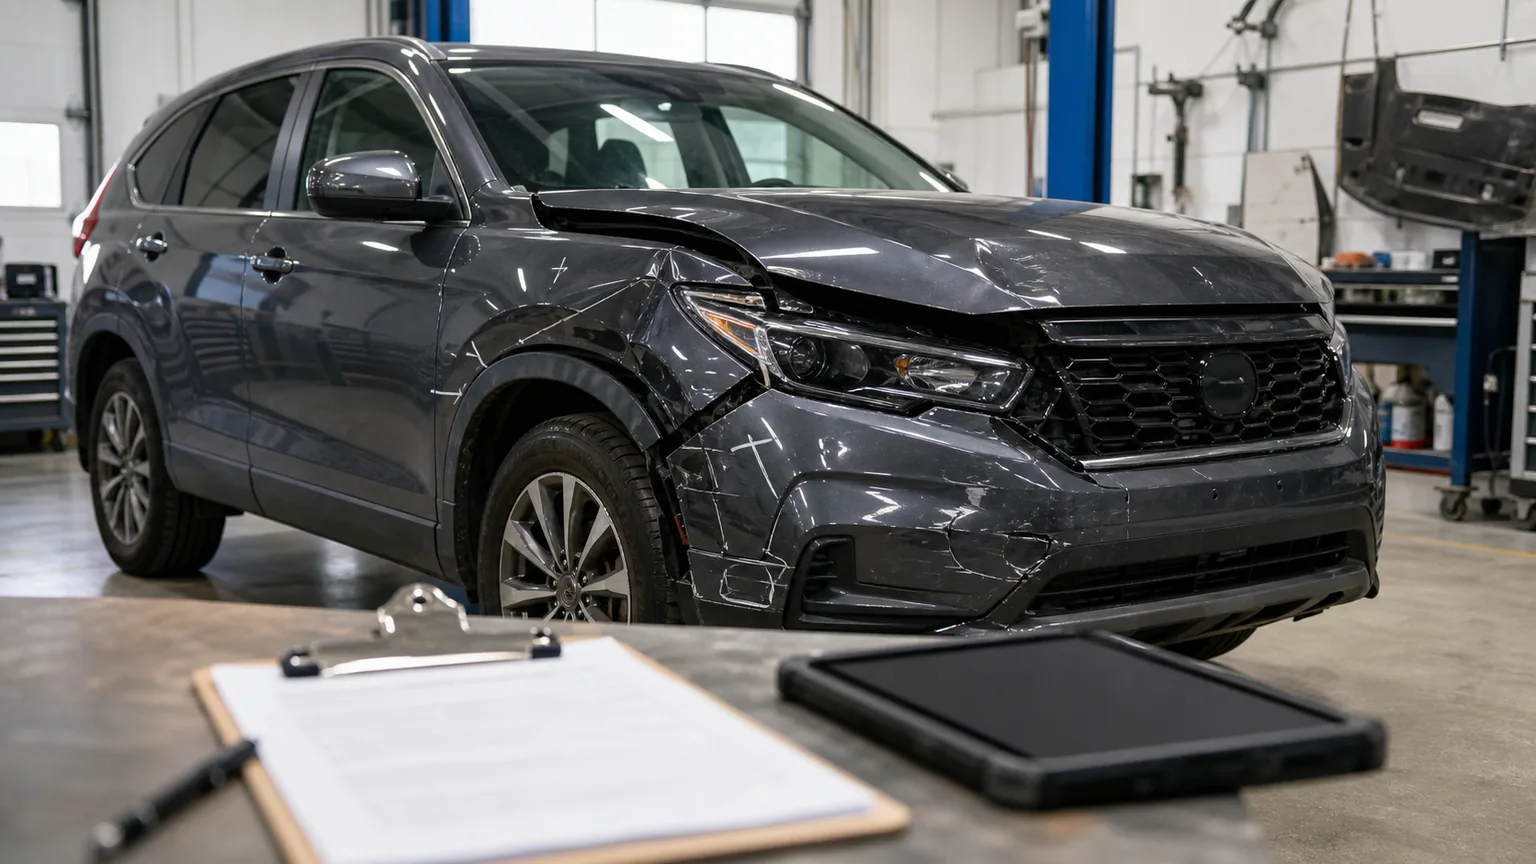
En el lenguaje cotidiano, un auto queda como “pérdida total” cuando repararlo no tiene sentido económico. La ley de Indiana sobre títulos de salvamento y las prácticas de seguros suelen centrarse en la relación entre el costo de reparación, el valor de salvamento y el valor justo de mercado o valor real en efectivo del vehículo antes del choque.[1]
No confunda una pérdida total con la gravedad de sus lesiones. Un vehículo puede quedar como pérdida total aunque el conductor tenga lesiones leves, y un vehículo puede parecer reparable aunque una persona tenga una lesión grave en el cuello, la espalda o el hombro, una conmoción cerebral o una lesión interna.
Cómo funciona normalmente el pago del seguro
La aseguradora suele calcular el valor real en efectivo anterior al choque, aplicar las reglas de cobertura y deducible, resolver la cuestión del título y el salvamento, y emitir el pago. Si paga la aseguradora del conductor culpable, es posible que no haya deducible. Si usted utiliza su propia cobertura contra choques, podrían restarle el deducible, a menos que se recupere posteriormente.
El Departamento de Seguros de Indiana aconseja a los consumidores conocer su póliza, conservar copias de las comunicaciones sobre la reclamación, hacer preguntas sobre acuerdos en disputa y evitar apresurarse a aceptar un acuerdo que no cumpla sus expectativas.[2] Puede utilizar nuestra calculadora de acuerdos por accidentes automovilísticos de Indiana para organizar los factores que pueden afectar el valor de una reclamación; es una herramienta educativa, no una promesa de ningún resultado.
¿Qué sucede si todavía debe dinero por el auto?
Para consultar un enfoque documento por documento, vea nuestra lista de verificación del pago del préstamo y de la cuenta después de una pérdida total en Indiana.
Para obtener una explicación específica sobre la diferencia entre el saldo financiado y el pago del seguro, y cómo este déficit se distingue de la indemnización por lesiones, lea qué hace el seguro gap después de una pérdida total en Indiana.
Si existe un préstamo o arrendamiento, por lo general debe atenderse el gravamen del prestamista. Si el pago por pérdida total supera el monto necesario para liquidar la deuda, usted podría recibir la cantidad restante. Si es inferior a ese monto, es posible que todavía deba pagar el saldo, a menos que se aplique la cobertura gap, un producto de arrendamiento u otro contrato.
Cómo cuestionar una oferta baja por pérdida total
- Pida el informe completo de valoración y los vehículos comparables.
- Revise el año, la marca, el modelo, la versión, el sistema de tracción, el millaje, las opciones, los paquetes y el estado.
- Recopile anuncios locales de vehículos similares cerca de Fort Wayne y en el noreste de Indiana.
- Proporcione expedientes de mantenimiento, información sobre neumáticos recientes y reparaciones importantes, además de fotografías anteriores al choque, si respaldan el estado del vehículo.
- Pregunte si los impuestos, las tarifas del título, el remolque, el almacenamiento y las cuestiones relacionadas con el alquiler o la pérdida de uso están incluidos o se tramitan por separado.
- Si utiliza su propia cobertura, revise su póliza para determinar si contiene disposiciones sobre tasación o resolución de disputas.
¿Puede conservar el auto declarado pérdida total?
A veces. Si usted conserva el vehículo, la aseguradora generalmente reduce el pago por pérdida total según el valor de salvamento del vehículo porque usted, y no la aseguradora, conserva el bien restante. Pida por escrito ambas cifras: el valor acordado anterior a la pérdida y la deducción por salvamento.
El proceso de Indiana para vehículos de salvamento conservados por el propietario también conlleva obligaciones relacionadas con el título. El paquete del BMV para títulos de salvamento indica que el propietario que conserva un vehículo de salvamento después de un acuerdo del seguro debe solicitar un título de salvamento a más tardar 45 días después de que se resuelva la pérdida.[3] Ese es un plazo relacionado con el título de un vehículo de salvamento conservado por el propietario, no tiempo adicional para negociar la reclamación de seguro.
Un vehículo de salvamento no puede simplemente repararse y tratarse como un auto con un título ordinario. Antes de volver a ponerlo en circulación, el propietario generalmente debe completar las reparaciones, documentar las piezas principales y el trabajo, obtener la inspección requerida y presentar la solicitud mediante el proceso del BMV para títulos de vehículos de salvamento restaurados o reconstruidos. Revise los formularios y requisitos vigentes del BMV antes de comprar piezas o comenzar las reparaciones.[4]
Considere también los costos prácticos. Un prestamista puede restringir que el propietario conserve el vehículo de salvamento o exigir el pago de su gravamen; algunas aseguradoras limitan la cobertura por daños físicos o se niegan a asegurar el vehículo; un título con una marca de salvamento puede reducir el valor de reventa y canje; y los daños estructurales, del sistema de retención, eléctricos o mecánicos que no sean visibles pueden hacer que una reparación resulte antieconómica o insegura. Obtenga presupuestos de reparación y seguro antes de decidir.
Primero preserve las pruebas importantes del vehículo. Si están en disputa una lesión grave, la mecánica del choque o un posible defecto del vehículo o de uno de sus componentes, fotografíe y documente el vehículo y considere coordinar una inspección apropiada antes de entregarlo, repararlo, desmantelarlo o desecharlo. Lo que debe preservarse depende de las cuestiones controvertidas y de las pruebas disponibles; el hecho de que un vehículo cambie de manos no produce la misma consecuencia en todos los casos.
Cómo afecta una pérdida total a su reclamación por lesiones
Un auto declarado pérdida total puede respaldar el relato de un impacto fuerte, pero no demuestra automáticamente el valor de las lesiones. Del mismo modo, los daños visibles menores no descartan una lesión. La reclamación por lesiones aún depende de la documentación médica, el diagnóstico, el tratamiento, el impacto laboral, el dolor, la incapacidad y la correspondencia entre la mecánica del choque y las lesiones.
Entre las guías relacionadas que pueden ser útiles se encuentran quién paga las facturas médicas después de un accidente automovilístico en Indiana, por qué los choques de bajo impacto aún pueden causar dolor intenso y qué sucede cuando el otro conductor solo tiene el seguro mínimo.
Lista de verificación para una pérdida total
- Obtenga el número de reclamación, la información de contacto del ajustador y el fundamento de la cobertura.
- Retire sus pertenencias personales del vehículo y, si es seguro hacerlo, fotografíelo antes de entregarlo.
- Pregunte dónde está almacenado el auto y si se están acumulando cargos de almacenamiento.
- Solicite el informe de valoración y los vehículos comparables.
- Confirme el monto necesario para liquidar el préstamo y si existe cobertura gap.
- No firme una renuncia que parezca renunciar a las reclamaciones por lesiones corporales, a menos que comprenda su alcance.
- Conserve los documentos de remolque, alquiler, título, registro, impuestos y vehículo de reemplazo.
Si sufrió lesiones y la reclamación del vehículo se está enredando con la reclamación por lesiones, llame al 260-484-6655 o solicite una evaluación gratuita del caso.
Preguntas frecuentes
¿Mi reclamación por un auto declarado pérdida total en Indiana es independiente de mi reclamación por lesiones?
Por lo general, sí. La misma aseguradora puede tramitar los daños materiales y las lesiones corporales, pero estas reclamaciones abarcan perjuicios distintos y no se debe renunciar a ellas ni liberarlas juntas por accidente.
¿Tengo que aceptar la primera oferta por pérdida total?
No. Usted puede pedir la documentación que respalda la valoración y proporcionar vehículos comparables más adecuados o pruebas sobre el estado del vehículo si la oferta es demasiado baja.
¿Qué sucede si el pago por pérdida total es inferior a mi préstamo?
El prestamista aún puede exigir el saldo restante, a menos que se aplique la cobertura gap u otro contrato.
¿Un auto puede quedar como pérdida total aunque yo me sienta bien en el lugar del accidente?
Sí. Los daños del vehículo y las lesiones de una persona no siempre guardan una correspondencia exacta. Busque atención médica si presenta síntomas o tiene alguna inquietud.
Fuentes y autoridad
- Paquete de solicitud de título de salvamento, Indiana Bureau of Motor Vehicles, consultado el 21 de junio de 2026, https://www.in.gov/bmv/titles/files/Salvage_Title_Application_Packet.pdf[1].
- Consejos para reclamaciones de seguros, Indiana Department of Insurance, consultado el 21 de junio de 2026, https://www.in.gov/idoi/consumer-services/insurance-claim-tips/[2].
- Paquete de solicitud de título de salvamento, Indiana Bureau of Motor Vehicles, consultado el 27 de agosto de 2026, https://www.in.gov/bmv/titles/files/Salvage_Title_Application_Packet.pdf[1].
- Paquete de solicitud de título para la restauración de un vehículo motorizado de salvamento, Indiana Bureau of Motor Vehicles, consultado el 27 de agosto de 2026, https://www.in.gov/bmv/titles/files/Salvage_Restoration_Packet.pdf[3].
Este artículo proporciona información general para los lectores de Indiana, no asesoramiento legal para un caso específico. Leerlo no crea una relación abogado-cliente, como tampoco lo hace comunicarse con nosotros. Si se comunica con nosotros acerca de una posible reclamación, la Regla 1.18 de Conducta Profesional de Indiana exige que mantengamos la confidencialidad de lo que usted nos diga, independientemente de que aceptemos o no el caso; pero no envíe documentos ni hechos detallados hasta que hayamos acordado por escrito representarlo.