La guía sobre financiamiento de automóviles de la Oficina para la Protección Financiera del Consumidor[1] describe el seguro GAP en esos términos limitados. No promete que se pagará cada dólar restante. Comience por el acuerdo mismo, no por suponer que «tengo seguro GAP» significa que todas las consecuencias financieras del choque están cubiertas.
Si usted sufrió lesiones en Fort Wayne o en otro lugar de Indiana, nuestra guía sobre lesiones en accidentes automovilísticos aborda el tema más amplio de las lesiones. Este artículo se concentra en la finalidad del producto GAP y en los documentos que pueden ayudarle a formular preguntas útiles.
Puntos clave
- El seguro GAP aborda un déficit del préstamo o arrendamiento después de un robo o una pérdida total.
- Los daños al vehículo y las lesiones corporales son categorías de seguro diferentes.
- Compare el saldo de liquidación por escrito, el pago por el vehículo y el cálculo del seguro GAP en lugar de suponer que el saldo es cero.
- Pregunte por los términos de su acuerdo específico en vez de basarse en una descripción general del producto.
Qué hace el seguro GAP después de una pérdida total
La CFPB describe el seguro GAP como un producto opcional que promete cubrir una parte o la totalidad de la diferencia entre el valor en efectivo de un automóvil y el saldo restante del préstamo o arrendamiento si el automóvil es robado o declarado pérdida total. Las palabras importantes son una parte o la totalidad: el nombre del producto por sí solo no establece el monto que corresponde pagar en su situación.
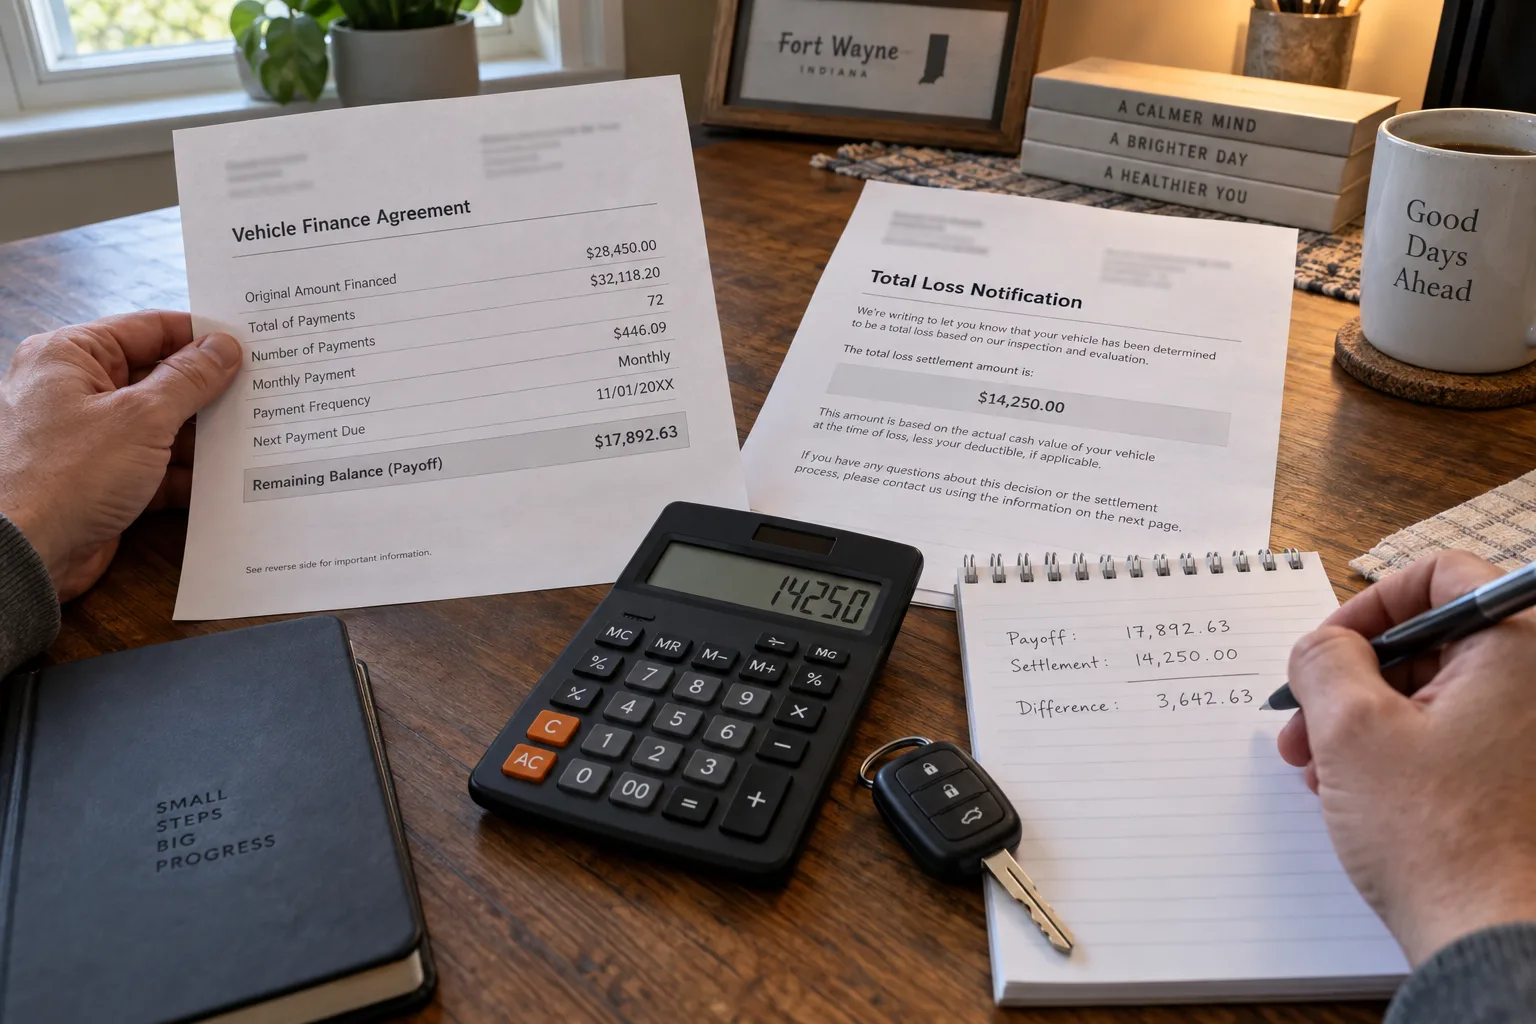
Piense en tres cifras distintas: la cantidad indicada en la valoración del vehículo, la cantidad efectivamente pagada por la reclamación del vehículo y el saldo actual del financiamiento. Coloque los documentos uno al lado del otro antes de intentar determinar cuánto queda pendiente.
Para conocer el proceso más amplio de valoración del vehículo, consulte qué sucede cuando un automóvil es declarado pérdida total después de un accidente en Indiana. La cuestión del seguro GAP es más específica: ¿qué establece el producto adquirido sobre el déficit restante del financiamiento?
Mantenga separadas las cuestiones sobre el vehículo, el seguro GAP y las lesiones
La guía sobre seguros de automóviles del Departamento de Seguros de Indiana[2] distingue entre la cobertura por colisión, la cobertura integral, la responsabilidad por lesiones corporales y la cobertura de pagos médicos. Lea en conjunto estas descripciones de las agencias antes de comparar los productos.
| Producto | Propósito general descrito por la agencia | Pregunta útil que puede hacer |
|---|---|---|
| Colisión | IDOI: daños a su automóvil causados por una colisión o un vuelco, sujetos a un deducible. | ¿Qué valoración y qué deducible se utilizaron? |
| Cobertura integral | IDOI: daños al vehículo causados por riesgos distintos de una colisión o un vuelco, incluidos el robo y el incendio; puede aplicarse un deducible. | ¿Qué suceso y qué disposición de la póliza se aplican? |
| Seguro GAP | CFPB: una parte o la totalidad de la diferencia entre el valor en efectivo del automóvil y el saldo restante del préstamo o arrendamiento después de un robo o una pérdida total. | ¿Qué parte del saldo restante está incluida en este cálculo? |
| Responsabilidad por lesiones corporales | IDOI: lesiones causadas a otras personas con su automóvil, hasta los límites de la póliza. | ¿De qué conductor es la póliza que se está analizando? |
| Pagos médicos | IDOI: facturas médicas de usted y, por lo general, de sus pasajeros, hasta los límites de la póliza, por lesiones sufridas al viajar en el automóvil, entrar en él o salir de él. | ¿Incluye la póliza esta disposición? |
Estos son resúmenes de las agencias, no una determinación de que una reclamación específica reúne los requisitos. Conserve las pólizas aplicables y el acuerdo del seguro GAP con los expedientes de su reclamación.
¿El seguro GAP paga las lesiones corporales?
El beneficio del seguro GAP cubre el déficit del financiamiento, no una indemnización por lesiones. Esa distinción se desprende de la definición de la CFPB basada en la deuda y de las descripciones separadas del IDOI sobre la responsabilidad por lesiones corporales y los pagos médicos. El cálculo del seguro GAP no mide sus gastos médicos, las ausencias laborales ni el dolor y sufrimiento.
Tampoco confunda el seguro GAP con el seguro de crédito. En la misma guía sobre financiamiento de automóviles, la CFPB describe el seguro de crédito como otro producto opcional destinado a continuar los pagos del préstamo del automóvil después de una muerte, la pérdida del empleo o una discapacidad. Incluso un producto que ayuda con los pagos del préstamo después de una discapacidad plantea una cuestión diferente de la indemnización por una lesión.
Para organizarse de manera práctica, conserve las facturas médicas y los expedientes de ausencias laborales en una carpeta distinta de la valoración del vehículo y los estados de cuenta del préstamo. Nuestra guía sobre las facturas médicas después de un accidente automovilístico en Indiana analiza ese tema por separado.
Documentos que debe reunir después de que un vehículo financiado sea declarado pérdida total
Preparación práctica: Esta lista de verificación es una sugerencia para organizarse, no un procedimiento de presentación establecido por una agencia. Siga las instrucciones proporcionadas para su propio producto.
- El acuerdo del seguro GAP y los comprobantes de compra. Reúna el documento completo, los anexos y el nombre de la compañía que procesa las solicitudes. Si no puede encontrarlo, pida una copia al concesionario o al prestamista.
- La valoración del vehículo y el desglose del pago. Conserve el cálculo por escrito y toda correspondencia sobre correcciones.
- Un estado actualizado del saldo para cancelar el préstamo y el historial de la cuenta. Pida al prestamista que muestre qué pagos se han acreditado y qué cantidad queda pendiente.
- Las instrucciones de presentación. Pregunte qué documentos se necesitan, dónde debe enviarlos y cómo confirmar su recepción. ¿Qué plazo establece el acuerdo para presentar el aviso o los documentos?
- La decisión y el cálculo por escrito del seguro GAP. Conserve la explicación junto con las disposiciones contractuales exactas que se citaron.
- Un registro de comunicaciones. Anote nombres, fechas, números de referencia y la próxima respuesta prometida. Conserve copias de lo que envíe.
Antes de cambiar su rutina de pagos, pida al prestamista instrucciones por escrito sobre los pagos mientras el asunto esté pendiente. Solicite un estado de cuenta final después de que se complete la transacción; ¿ha confirmado el prestamista por escrito el saldo final?
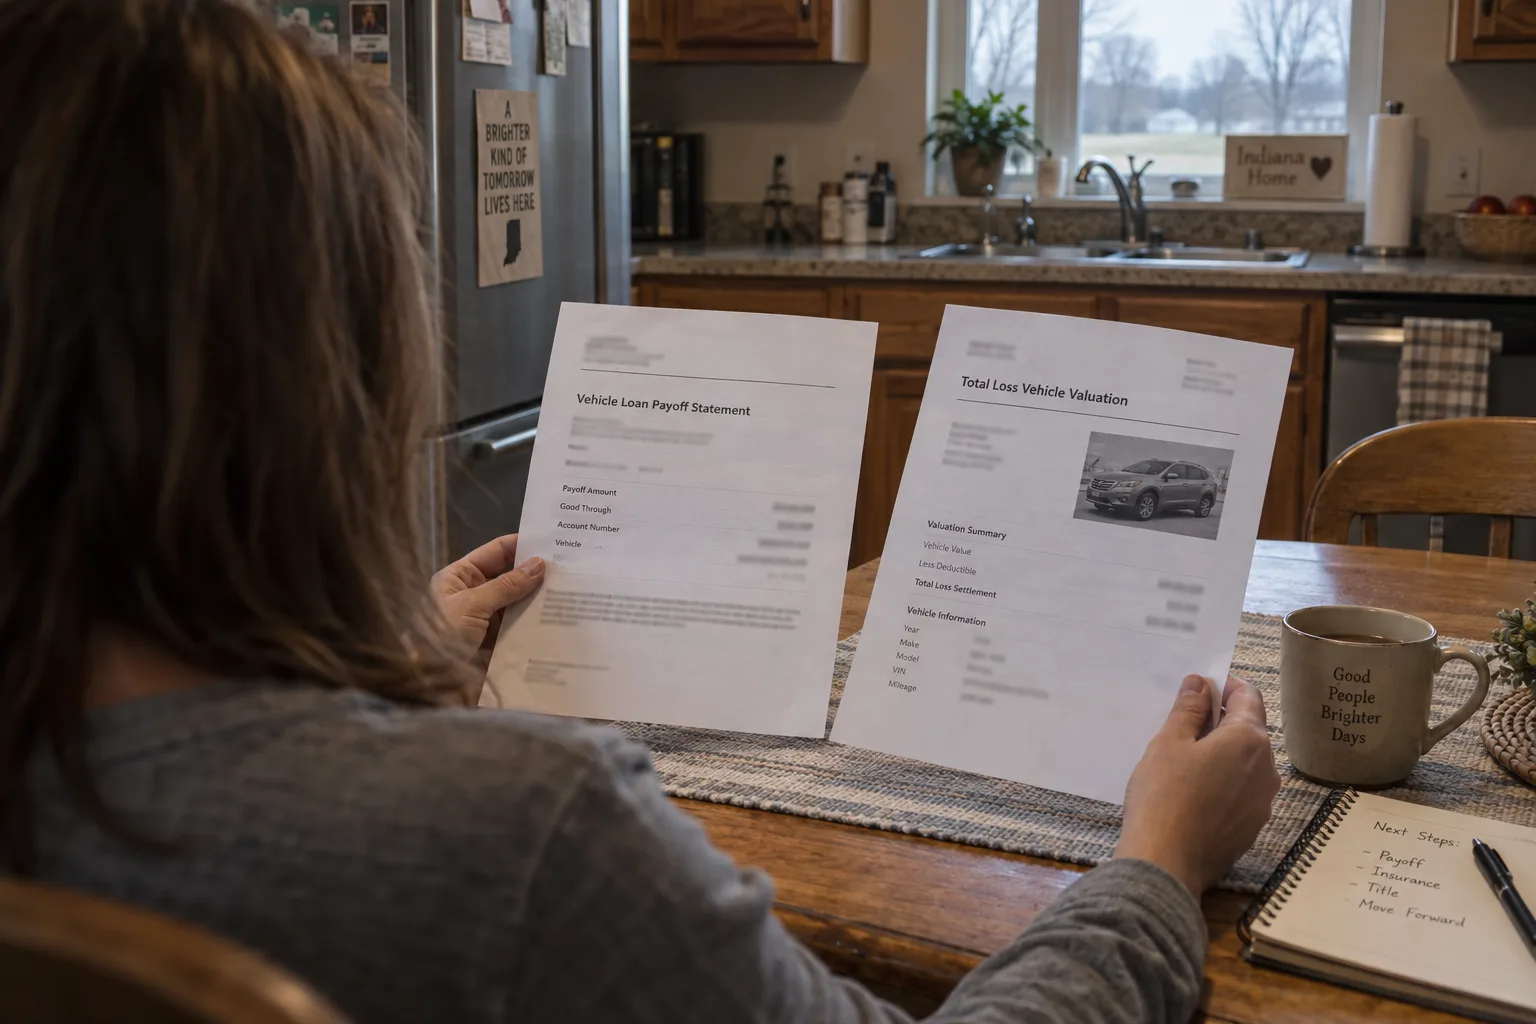
Preguntas sobre los deducibles y el saldo restante
Una solicitud útil sería: «Muéstreme cómo pasó del estado de liquidación y el pago por el vehículo al cálculo final del seguro GAP». Luego, revise estas preguntas con el proveedor:
- ¿Aborda mi acuerdo el deducible y, de ser así, dónde?
- ¿Cómo trata el cálculo los pagos atrasados, las tarifas o una cantidad transferida de un automóvil anterior?
- ¿Se incluyeron o eliminaron productos adicionales financiados o ajustes?
- ¿Existe algún límite, condición o exclusión estipulados que modifiquen el cálculo?
- ¿Quién recibe cualquier pago o crédito en la cuenta y cuándo aparecerá en mi estado de cuenta?
- ¿Necesitan algo más de mí y cómo puedo confirmar que lo recibieron?
Estas son preguntas que debe investigar, no una lista de exclusiones que todos los productos GAP contengan. Una explicación debe identificar el texto y las cifras pertinentes para que usted pueda entender la decisión.
¿Qué sucede si se rechaza o reduce una reclamación de seguro GAP?
Comience por solicitar la decisión por escrito, el cálculo desglosado y el texto del contrato en el que se basaron. Distinga entre un problema de documentos faltantes y un desacuerdo sobre el texto o las cifras. Conserve los originales y trabaje con copias.
Para un problema con una aseguradora que corresponda a su jurisdicción, la guía para presentar quejas del Departamento de Seguros de Indiana[3] indica que primero debe comunicarse con la compañía, el agente o el corredor. Si eso no produce una respuesta satisfactoria, los consumidores pueden presentar una queja. El IDOI incluye entre los asuntos apropiados las inquietudes sobre la cobertura, las disputas de reclamaciones, las cancelaciones y los reembolsos.
El IDOI solicita documentos de respaldo, como la página de declaraciones o el certificado, las cartas de rechazo y otra correspondencia, e indica que no deben enviarse los originales. Su jurisdicción incluye aseguradoras y productores autorizados para operar en Indiana; no suponga que todos los productos ofrecidos por concesionarios o prestamistas están dentro de esa jurisdicción de seguros.
Si no sabe con certeza dónde debe dirigir el asunto, primero identifique el producto y la compañía y pregunte a la agencia si atiende ese tipo de queja. Para recibir asesoramiento sobre su propio acuerdo en disputa, consulte a un abogado que pueda revisar los documentos. Mantenga archivos separados para la queja ante la agencia y su asunto de lesiones.
Preguntas frecuentes
¿Es opcional el seguro GAP?
La CFPB describe el seguro GAP como un producto adicional opcional. Para su compra, pida ver los documentos de financiamiento y que le muestren por escrito cualquier supuesto requisito, en vez de basarse en una explicación de ventas.
¿Pagará el seguro GAP mi deducible?
No suponga que lo hará. Pida al proveedor que identifique la disposición sobre el deducible en su acuerdo específico y que le muestre cómo afecta el cálculo. Este artículo no promete de manera general que el deducible estará cubierto.
¿Paga el seguro GAP las facturas médicas derivadas del choque?
El beneficio del seguro GAP cubre un déficit del préstamo o arrendamiento después de un robo o una pérdida total, no las facturas médicas. El IDOI describe por separado los pagos médicos y la responsabilidad por lesiones corporales. Mantenga sus preguntas sobre las lesiones separadas del cálculo del seguro GAP.
¿Es el seguro GAP lo mismo que la cobertura por colisión para reparaciones?
No. El IDOI describe la cobertura por colisión como la que cubre daños a su automóvil causados por una colisión o un vuelco, sujetos a un deducible. La CFPB describe el seguro GAP en términos de un déficit del financiamiento después de un robo o una pérdida total, no de una factura de reparación ordinaria.
¿Tener seguro GAP significa que se elimina el saldo total de mi préstamo?
No automáticamente. La CFPB describe el producto como una cobertura que cubre una parte o la totalidad de la diferencia entre el valor del vehículo y el saldo restante del financiamiento. Compare el acuerdo, la decisión por escrito y el estado de cuenta del prestamista antes de suponer que no queda ningún saldo.
Cómo obtener ayuda después de sufrir lesiones en un choque en Indiana
Si usted sufrió lesiones y los documentos del vehículo le dificultan determinar qué sigue, puede llevar el acuerdo del seguro GAP, la decisión sobre el vehículo y los documentos relacionados con sus lesiones a una consulta gratuita con Delventhal Law Office. Podemos hablar sobre su asunto de lesiones y sobre si es algo en lo que el bufete puede ayudarle. Una disputa independiente sobre el financiamiento podría requerir otro tipo de asistencia.
Este artículo contiene información general sobre la ley de Indiana y no constituye asesoramiento legal. Leerlo no crea una relación abogado-cliente, y comunicarse con nosotros tampoco.