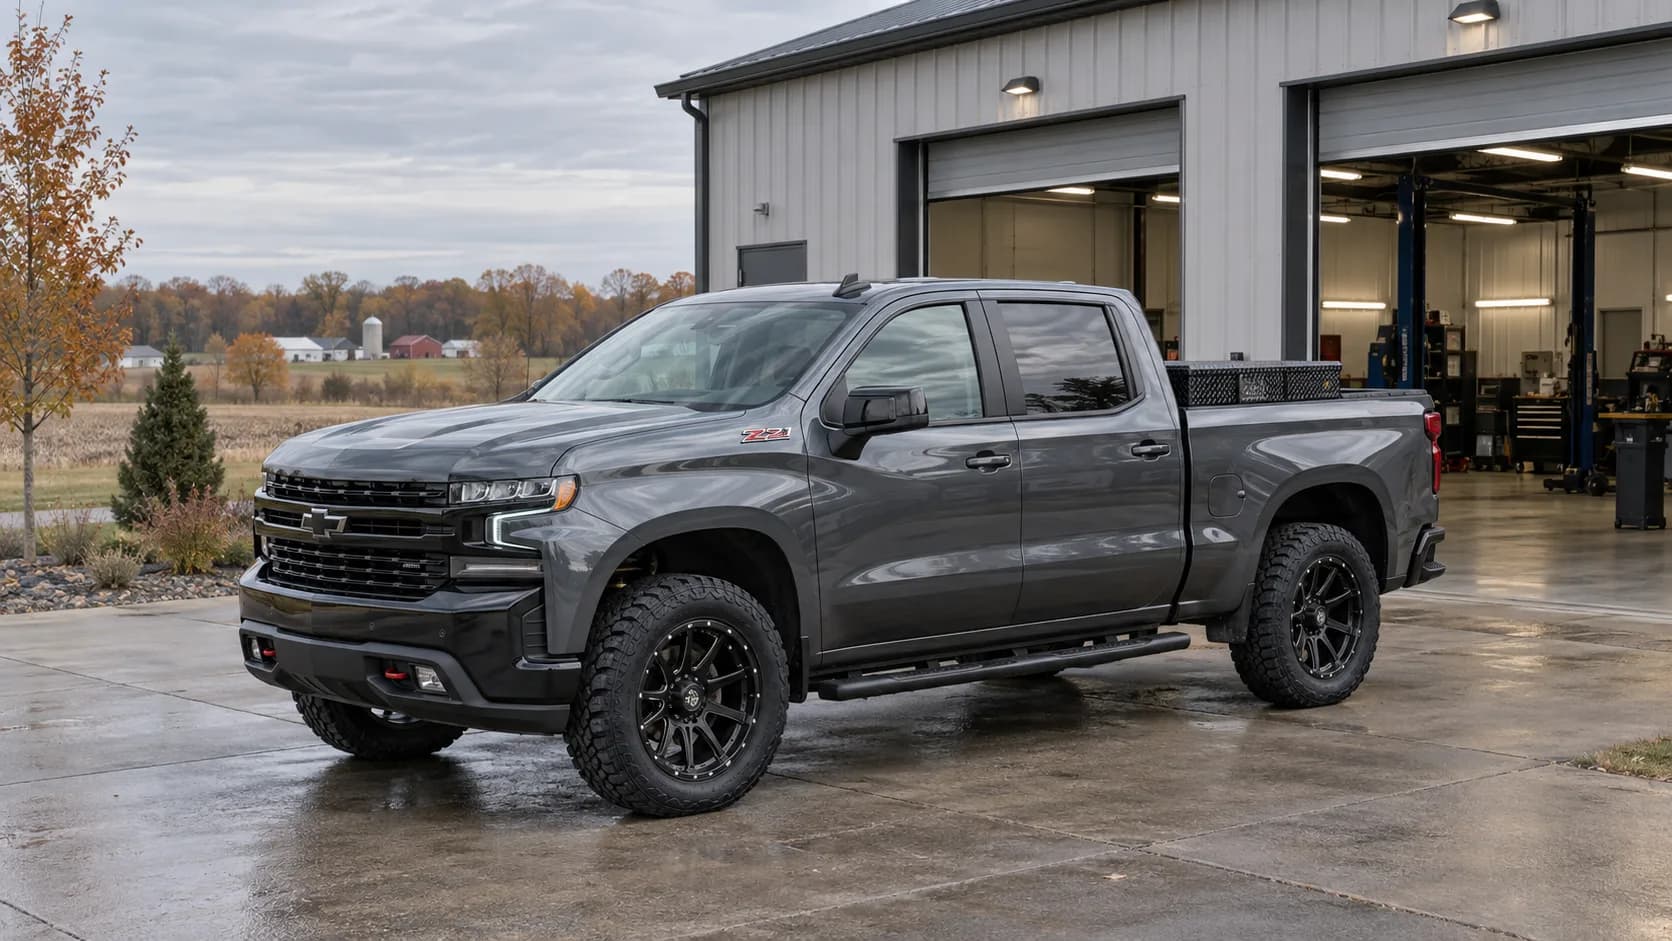
Los rines personalizados, los equipos de audio mejorados, las cajas de herramientas, los equipos de accesibilidad, los kits de elevación y otras adiciones pueden hacer que un vehículo le resulte más útil. Que se paguen después de una pérdida total, y cuánto se pague, es una cuestión aparte que depende de las disposiciones de la póliza correspondiente y de los documentos que usted pueda presentar al ajustador.
Puntos clave
- El Indiana Department of Insurance describe la cobertura contra choques como una cobertura que paga los daños que sufra su automóvil a causa de un choque o vuelco, sujeta a un deducible.
- Describe la cobertura de responsabilidad por daños materiales como una cobertura que paga, hasta los límites de la póliza, los daños que su automóvil cause a los bienes de otras personas.
- El Indiana Department of Insurance aconseja a los consumidores conocer qué cubre, excluye y exige su póliza.
- Lo que una póliza específica disponga sobre el equipo personalizado o posventa depende de sus términos; por eso, lea sus declaraciones, endosos y disposiciones sobre valoración.
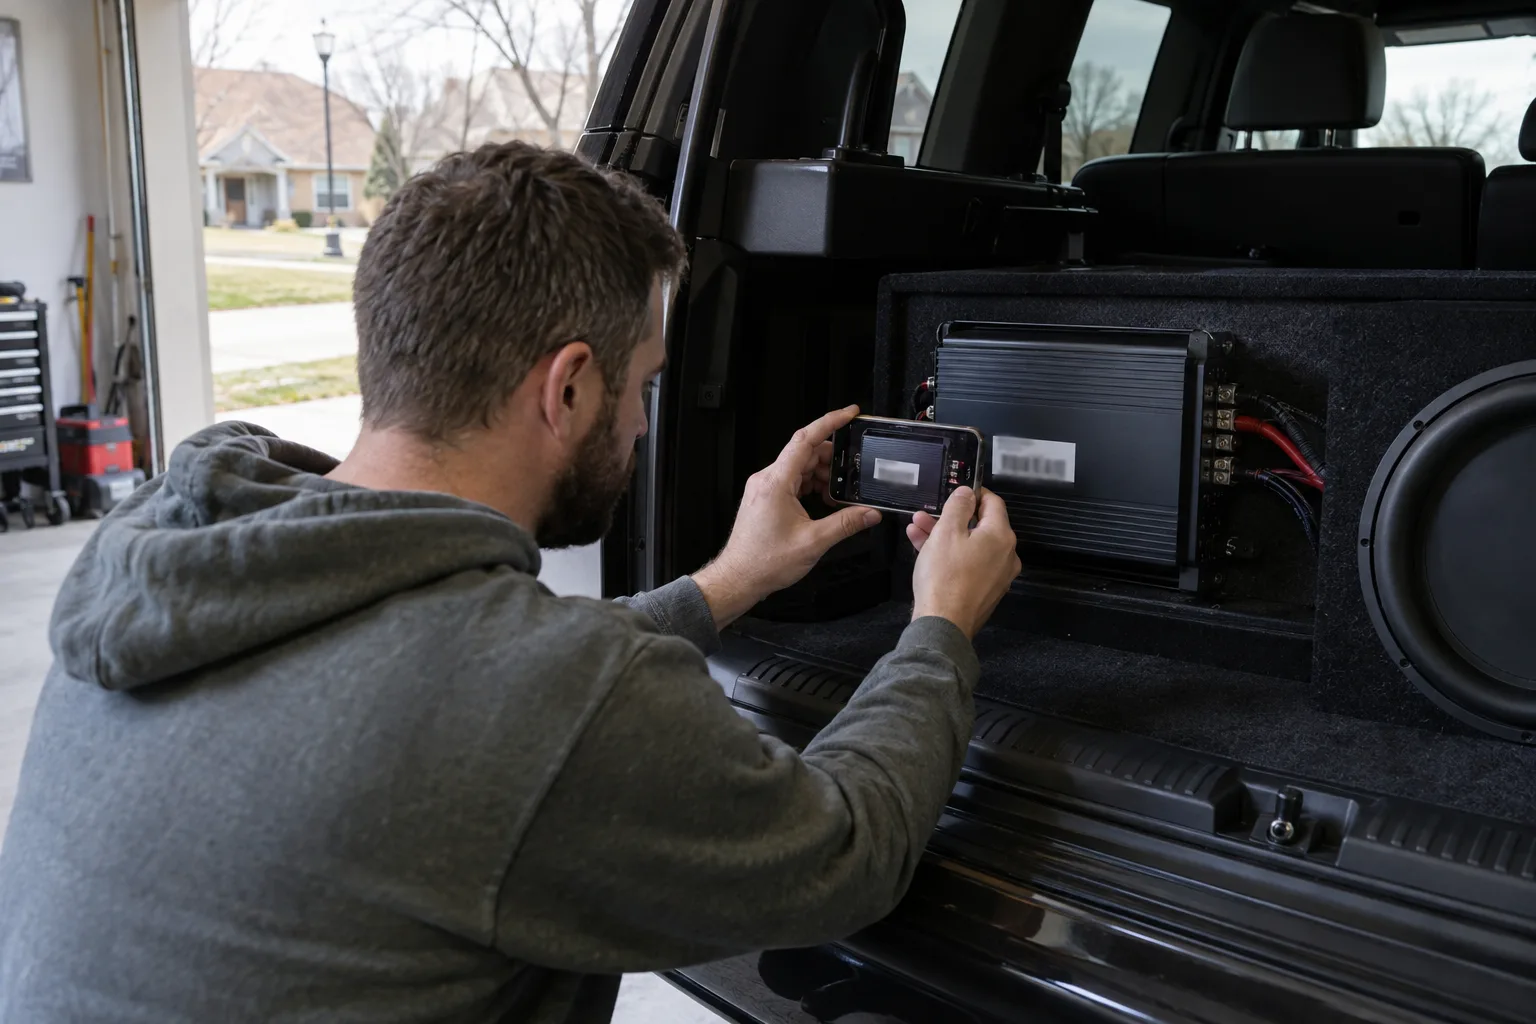
- En la práctica, los recibos, las facturas de instalación y las fotografías anteriores a la pérdida facilitan preguntar si cada artículo se incluyó en la valoración.
¿Qué cobertura podría corresponder?
El primer paso es determinar qué póliza está gestionando la reclamación por daños materiales. Según las descripciones de coberturas del IDOI, una reclamación bajo su propia cobertura contra choques está sujeta a su deducible, y una reclamación contra la cobertura de responsabilidad por daños materiales de otro conductor solo se paga hasta los límites de esa póliza. Ninguna de las descripciones del IDOI aborda el equipo personalizado o posventa, por lo que la respuesta se encontrará en las disposiciones de la póliza.
| Posible fuente | Cuándo podría ser pertinente | Qué debe revisar |
|---|---|---|
| Su cobertura contra choques | Podría cubrir los daños por choque de su propio vehículo, con sujeción al deducible y a las condiciones de la póliza. | Declaraciones, deducible, definición de automóvil cubierto, exclusiones, endosos y disposiciones sobre valoración. |
| Cobertura de responsabilidad por daños materiales del conductor culpable | Podría corresponder si la aseguradora del otro conductor acepta la responsabilidad, pero el pago está limitado por los límites de daños materiales de esa póliza. | La decisión de la otra compañía sobre la reclamación, el límite de daños materiales y sus documentos sobre el vehículo y su equipo. |
| Cualquier endoso o equipo especificado en su póliza | Si aparece alguno en su página de declaraciones, lea sus condiciones junto con el resto de la póliza. | Artículos especificados, límites establecidos, deducibles, exclusiones y cualquier documentación que exija el endoso. |
| Artículos que pueden separarse del vehículo | Que un artículo suelto o desmontable se gestione conforme a la póliza del automóvil o a otra póliza depende de las disposiciones de cada póliza. | Propiedad del artículo, dónde se guardaba, cómo estaba instalado y las condiciones de cada póliza que pudiera corresponder. |
La póliza es el punto de partida porque el Indiana Department of Insurance la describe como un contrato entre usted y su aseguradora. Su guía sobre reclamaciones de seguros[1] indica a los consumidores que deben saber qué está cubierto, qué está excluido y cuáles son los deducibles.
Cómo afectan las piezas personalizadas a la valoración
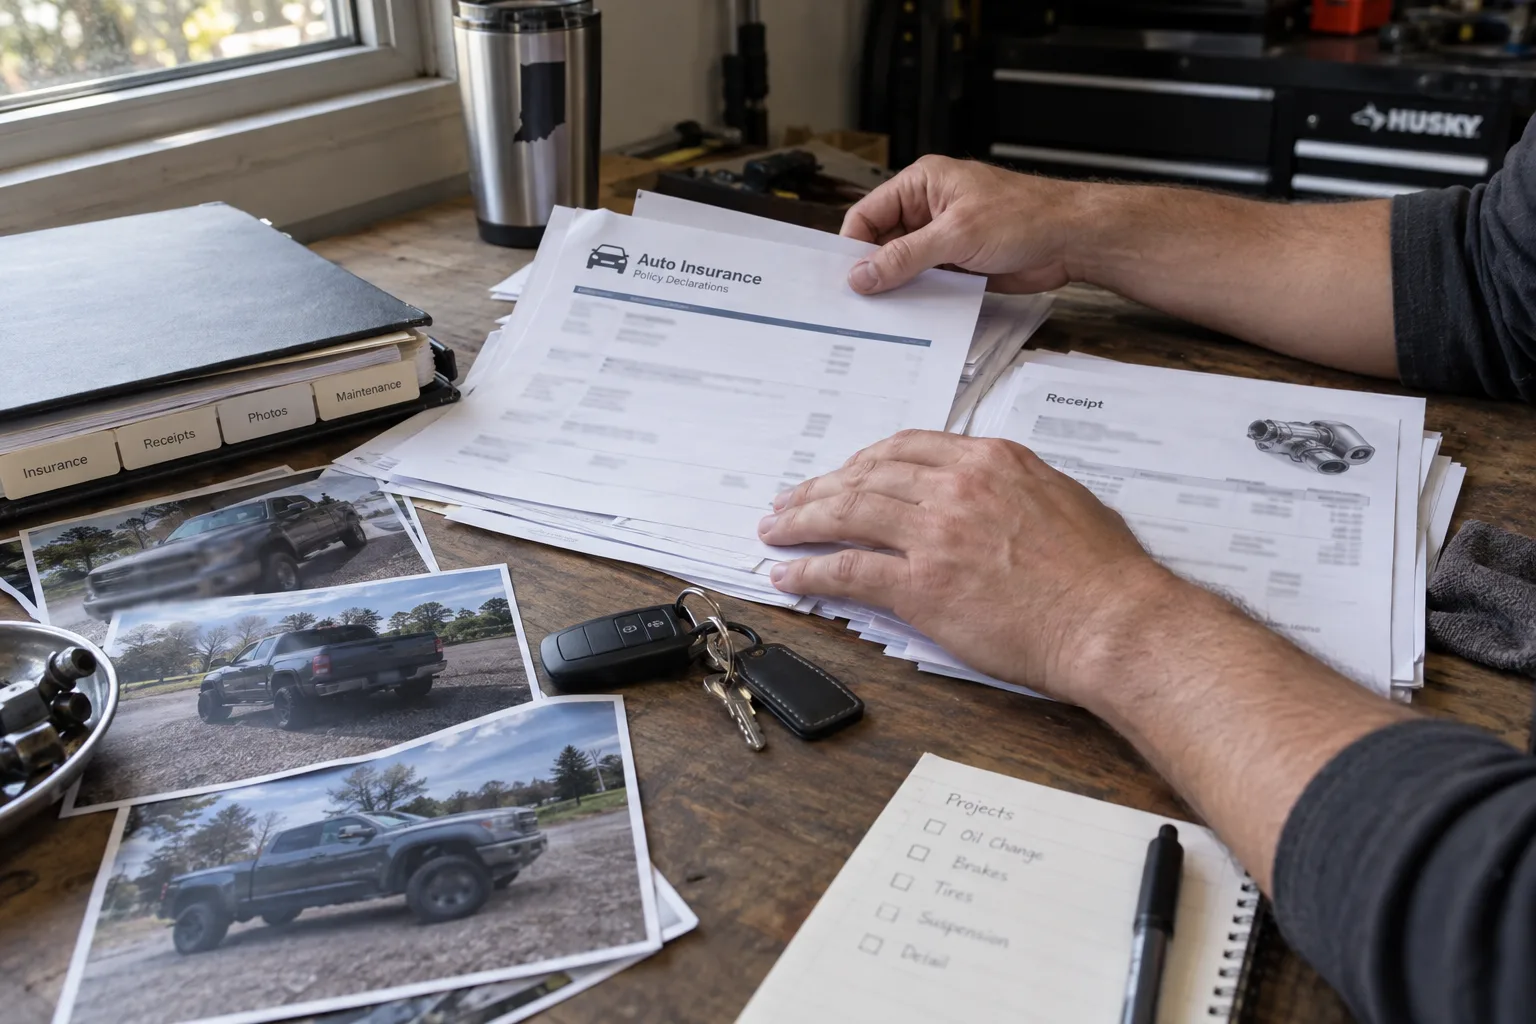
Lo que usted pagó por una mejora puede no coincidir con el valor que se le asigne en la valoración de una pérdida total. La valoración del equipo añadido depende de las disposiciones de la póliza y del método de valoración utilizado; por eso, conviene hacer preguntas específicas.
Un método práctico es preguntar por escrito al ajustador cómo se trató cada adición en la valoración: si se incluyó, se omitió o se ajustó. El Indiana Department of Insurance recomienda solicitar al ajustador de seguros una explicación desglosada de la oferta de acuerdo de la reclamación.
Esta revisión centrada en el equipo es distinta de determinar si el vehículo básico se describió correctamente. Revise la versión, el sistema de transmisión, el millaje, las opciones de fábrica, el estado, los daños anteriores y los vehículos comparables incluidos en el informe. Para obtener una explicación más amplia, consulte nuestra guía sobre qué sucede cuando un automóvil se declara pérdida total después de un accidente en Indiana.
Pruebas que debe reunir
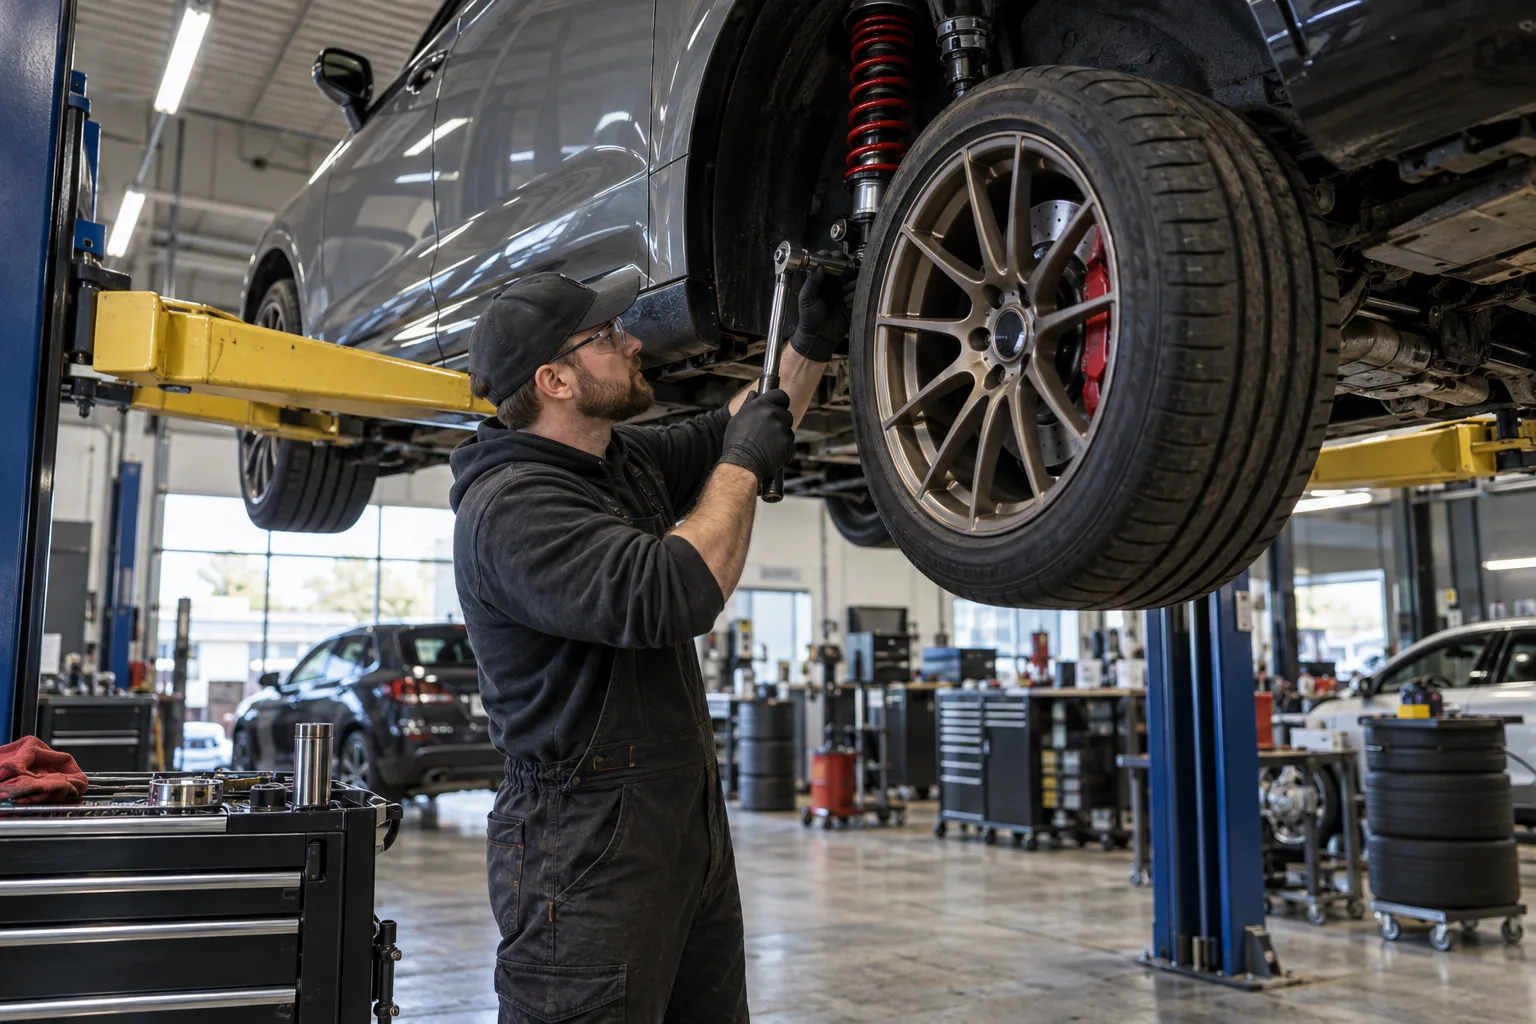
La guía de Indiana sobre reclamaciones de seguros aconseja a los consumidores proporcionar a la aseguradora información completa y correcta, conservar copias de toda la correspondencia y entregar al ajustador de seguros los documentos de cualquier mejora realizada al bien.
Los siguientes documentos son sugerencias prácticas para acreditar el equipo añadido; no todos existirán para cada vehículo.
- Recibos de compra que indiquen el artículo, el precio, el vendedor y la fecha.
- Facturas de instalación que detallen la mano de obra, el cableado, la fabricación o la calibración.
- Fotografías nítidas anteriores a la pérdida que muestren el equipo instalado en el vehículo.
- Marca, modelo, número de serie e información de la garantía.
- Documentos de mantenimiento de equipos como componentes de la suspensión o sistemas mecánicos especializados.
- Anuncios de vehículos realmente comparables y equipados de manera similar.
- El informe completo de valoración y todos los ajustes aplicados al vehículo.
Guarde los archivos originales en lugar de depender únicamente de capturas de pantalla. Organice los documentos por artículo y, después, prepare un índice sencillo que indique qué demuestra cada documento. Nuestra guía general sobre pruebas en accidentes automovilísticos en Indiana explica cómo conservar otros documentos relacionados con el choque.
Cómo revisar la valoración
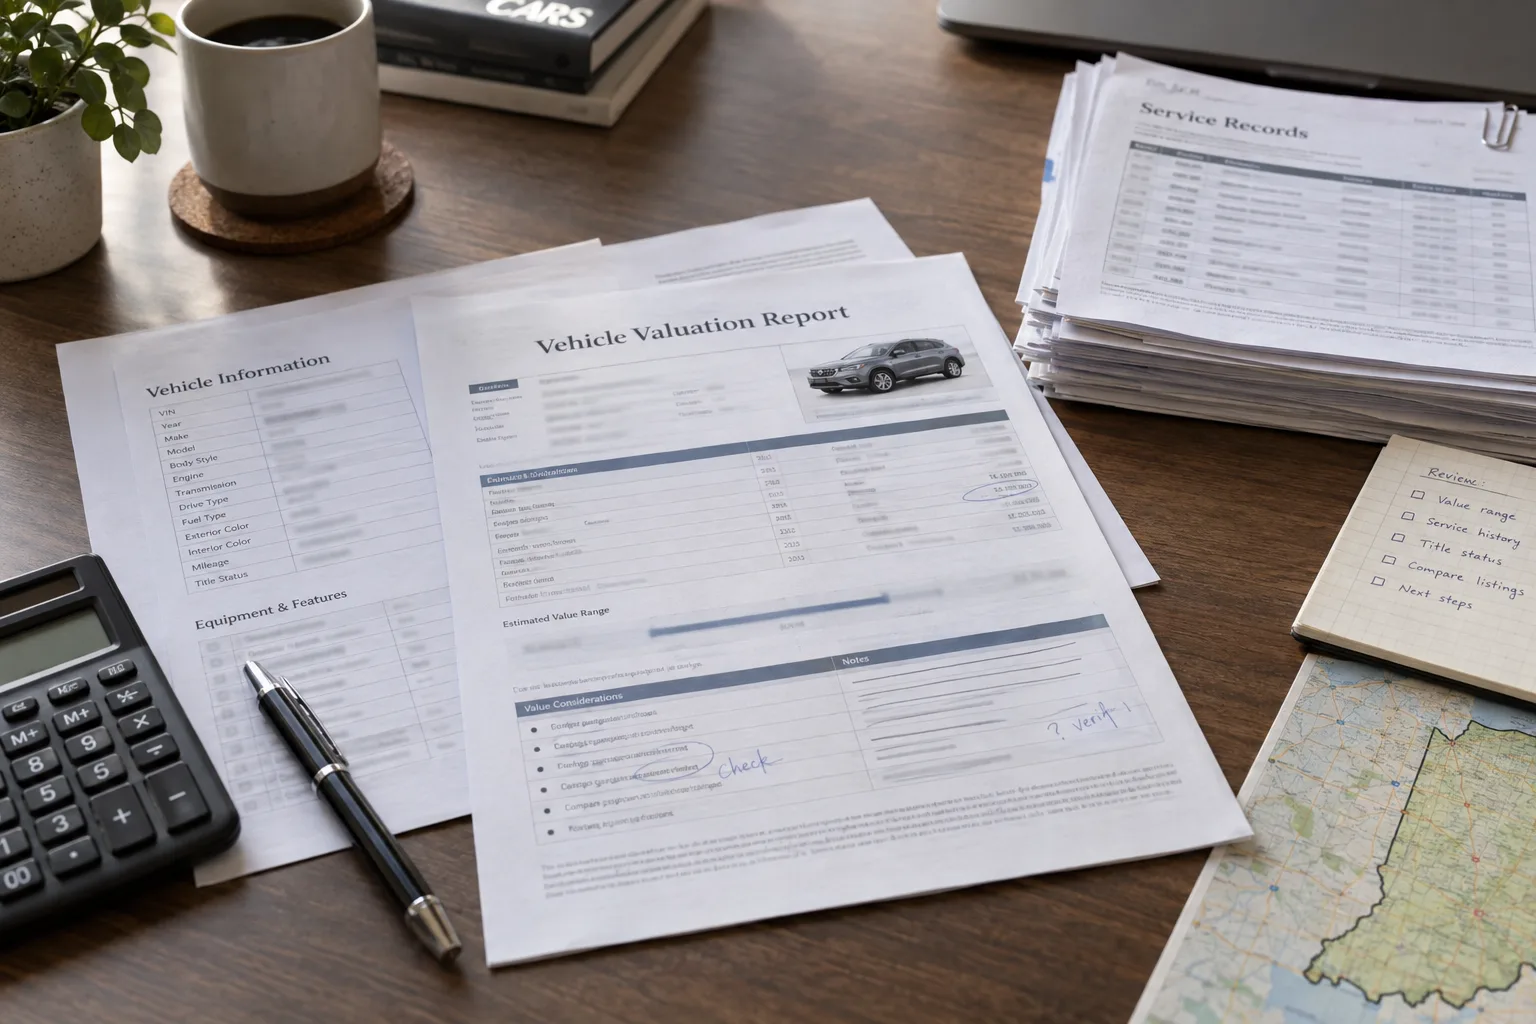
Comience con la descripción del vehículo y revise el informe línea por línea. Marque cualquier versión, opción, cifra de millaje o calificación del estado que sea incorrecta, así como cualquier mejora omitida. Después, compare esos datos con la información del VIN, los recibos, las fotografías y los anuncios que reunió.
- Solicite la valoración completa y una explicación desglosada de la oferta.
- Identifique cada artículo personalizado y en qué parte del informe aparece, si es que aparece.
- Solicite las disposiciones de la póliza o el fundamento de valoración utilizados para incluir, excluir o depreciar el artículo.
- Presente las correcciones por escrito y adjunte el documento de respaldo.
- Mantenga un registro fechado de la respuesta del ajustador y de cualquier oferta revisada.
La ley de Indiana considera una práctica desleal en el acuerdo de reclamaciones no intentar de buena fe lograr acuerdos rápidos, justos y equitativos en reclamaciones cuya responsabilidad haya quedado razonablemente clara. También considera como tal no proporcionar con prontitud una explicación razonable del fundamento en la póliza de seguro, en relación con los hechos o la ley aplicable, para denegar una reclamación o presentar una oferta de acuerdo transaccional. Estas disposiciones aparecen en el Código de Indiana 27-4-1-4.5[2].
Ninguna de esas disposiciones indica cómo debe valorarse el equipo posventa. Aun así, es razonable pedir a la compañía que explique cómo se relaciona su oferta con las disposiciones de la póliza y los hechos documentados.
Qué hacer si no está de acuerdo
El Indiana Department of Insurance aconseja a los consumidores que no estén de acuerdo con un acuerdo que soliciten las disposiciones pertinentes de la póliza y obtengan una explicación por escrito cuando el desacuerdo dé lugar a una denegación. También les aconseja no apresurarse a aceptar un acuerdo y buscar asesoramiento profesional cuando duden de que una oferta sea justa.
Envíe una respuesta escrita y concisa que enumere cada artículo en disputa, la corrección que solicita y el documento que la respalda. Si el desacuerdo se relaciona con su propia póliza, revise si esta contiene alguna sección que describa cómo se resuelven los desacuerdos sobre el monto de una pérdida y pregunte por escrito a la compañía al respecto antes de tomar cualquier medida conforme a esa sección.
Si no puede resolver directamente una disputa sobre la póliza o una reclamación, el Indiana Department of Insurance acepta quejas de consumidores[3] relacionadas con inquietudes sobre cobertura y disputas de reclamaciones. El IDOI pide a los consumidores que primero se comuniquen con la compañía, el agente o el corredor, y que presenten documentación de respaldo junto con la queja.
El departamento declara que, conforme a la ley de Indiana, una aseguradora tiene 20 días hábiles para responder por escrito al IDOI. El IDOI indica que puede[4] obtener información o explicaciones de la aseguradora en su nombre y revisar la respuesta de la compañía para determinar si cumple con las leyes, los reglamentos y los contratos de las pólizas. También indica que no puede actuar como su representante legal dentro o fuera de los tribunales ni intervenir en su nombre en una demanda pendiente.
Si alguien también resultó lesionado en el mismo choque, lea detenidamente cualquier documento de acuerdo por daños materiales para saber exactamente qué cubre antes de firmarlo, y consulte a un abogado si la redacción no está clara. Puede obtener más información en nuestro recurso sobre accidentes automovilísticos en Fort Wayne y usar la calculadora de acuerdos por accidentes automovilísticos en Fort Wayne para organizar las pérdidas relacionadas con las lesiones; la calculadora no determina el valor del equipo personalizado.
Preguntas frecuentes
¿El seguro reembolsará el precio total de compra de mis piezas personalizadas?
No debe suponer que recibirá un reembolso total, ya que el pago del equipo añadido depende de las disposiciones de la póliza que gestione la reclamación y de los hechos de la pérdida. El IDOI explica que la cobertura contra choques está sujeta a un deducible y que la cobertura de responsabilidad por daños materiales solo paga hasta los límites de la póliza.
¿Bastan los recibos para demostrar el valor?
Los recibos demuestran qué compró y cuánto pagó, pero por sí solos no muestran cómo se valoró el artículo como parte del vehículo. Los consejos del IDOI sobre reclamaciones sugieren proporcionar al ajustador documentos de cualquier mejora y solicitar una explicación desglosada de la oferta de acuerdo.
¿Puedo retirar el equipo personalizado antes de que la aseguradora tome posesión del vehículo declarado pérdida total?
Antes de retirar o sustituir cualquier equipo, es prudente preguntar por escrito al ajustador cómo quiere la compañía que se gestione y revisar lo que dispone su póliza. Los consejos del IDOI sobre reclamaciones recomiendan conservar los bienes personales dañados para que el ajustador pueda inspeccionarlos y advierten que una aseguradora podría denegar una reclamación si se realizan reparaciones permanentes antes de inspeccionar los daños. Esa guía se refiere en términos generales a las reparaciones y la inspección, no específicamente al retiro de equipo de un vehículo declarado pérdida total.
¿Dónde puedo presentar una queja contra una aseguradora de Indiana?
Puede presentar ante el Indiana Department of Insurance una disputa documentada sobre la cobertura o una reclamación después de intentar resolverla primero con la aseguradora, el agente o el corredor.
Fuentes
- Seguro de automóvil[5], Indiana Department of Insurance (consultado el 30 de septiembre de 2026).
- Consejos sobre reclamaciones de seguros[1], Indiana Department of Insurance (consultado el 30 de septiembre de 2026).
- Quejas[3], Indiana Department of Insurance (consultado el 30 de septiembre de 2026).
- Lo que podemos o no podemos hacer[4], Indiana Department of Insurance (consultado el 30 de septiembre de 2026).
- Código de Indiana 27-4-1-4.5, prácticas desleales en el acuerdo de reclamaciones (Título 27)[2], Indiana General Assembly (consultado el 30 de septiembre de 2026).
Si una valoración de pérdida total omite equipo documentado o le preocupa alguna disposición que afecte una reclamación por lesiones, solicite una consulta gratuita con Delventhal Law Office. Podemos revisar los documentos, explicar las cuestiones que podrían corresponder y ayudarle a decidir qué hacer a continuación.
Este artículo contiene información general sobre la ley de Indiana y no constituye asesoramiento legal. Leerlo no crea una relación abogado-cliente, y comunicarse con nosotros tampoco.