Si una aseguradora denegó la cobertura después de un choque en Fort Wayne o Allen County porque el conductor estaba “excluido”, solicite por escrito la denegación y la póliza completa. Una designación en la página de declaraciones quizá no responda todas las preguntas sobre la cobertura de responsabilidad civil del propietario, la cobertura del conductor o la cobertura disponible para una persona lesionada.
- Una exclusión de conductor designado identifica a una persona que, según la aseguradora, queda fuera de parte o de toda la cobertura de la póliza mientras conduce.
- El Código de Indiana 27-1-13-7 exige que la póliza de responsabilidad civil para vehículos motorizados de un propietario asegure al propietario contra la responsabilidad derivada de la negligencia de un conductor con permiso que opere legalmente el vehículo.
- El Código de Indiana 27-1-13-7 permite expresamente las exclusiones de conductores designados en las pólizas de vehículos motorizados comerciales.
- Cuando los cónyuges son propietarios conjuntos de un vehículo, la ley permite excluir a cualquiera de ellos con el consentimiento escrito del otro.
- Una persona lesionada debe examinar todas las pólizas que puedan corresponder en vez de considerar que una sola carta de exclusión pone fin al análisis de la cobertura.
¿Qué es una exclusión de conductor designado?
Una exclusión de conductor designado es una disposición de la póliza que establece que una cobertura específica no corresponde cuando una persona identificada opera el vehículo asegurado. Es diferente de simplemente omitir a alguien de una lista de conductores del hogar o considerados para calcular la prima.
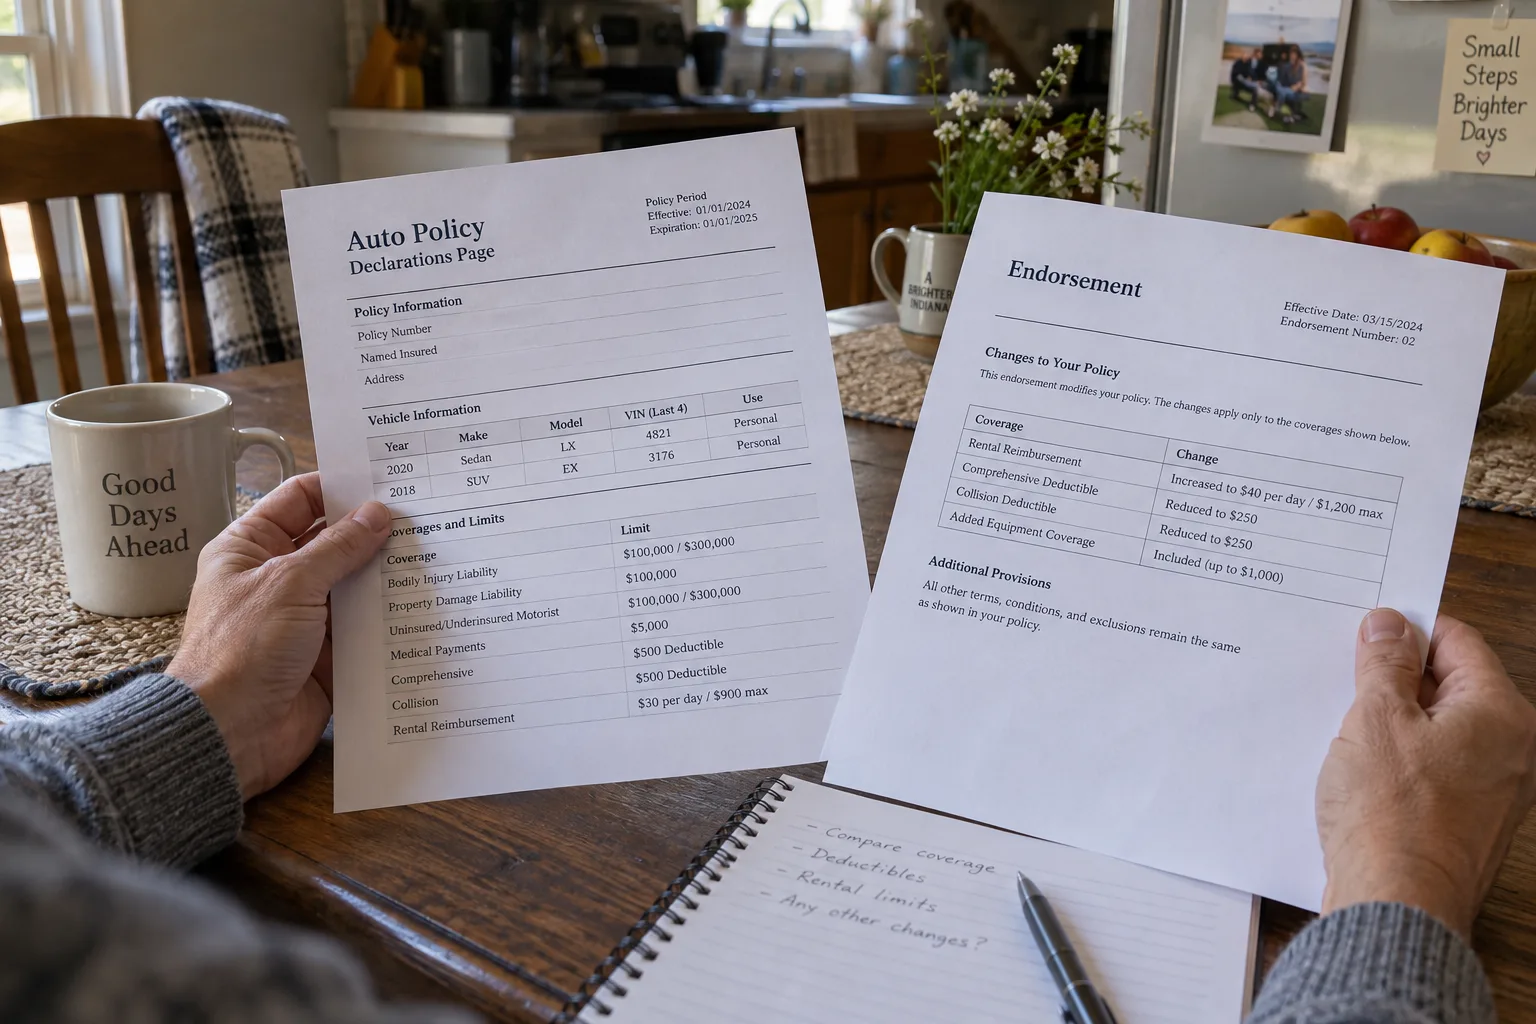
El endoso exacto es importante. Léalo junto con las declaraciones, definiciones, sección de responsabilidad civil, exclusiones y cualquier modificación. También determine si la póliza asegura un vehículo personal o comercial.
¿Qué exige la ley de Indiana?
El Código de Indiana 27-1-13-7[1] exige que la póliza de responsabilidad civil para vehículos motorizados de un propietario asegure al propietario contra la responsabilidad por muerte, lesiones corporales o daños materiales que resulten de la negligencia de una persona que use u opere legalmente el vehículo con el permiso expreso o implícito del propietario.
La misma ley señala que no prohíbe que una aseguradora ofrezca una exclusión de conductor designado en una póliza de vehículos motorizados comerciales. Las normas de revisión del Indiana Department of Insurance[2] también señalan que las exclusiones de conductores designados están permitidas en las pólizas de vehículos motorizados comerciales.
El Código de Indiana 27-1-13-7 también dispone que, cuando el esposo y la esposa son propietarios conjuntos de un vehículo, cualquiera de los cónyuges puede quedar excluido con el consentimiento escrito del otro.
Hay un punto que es fácil interpretar erróneamente. La ley rige lo que debe cubrir la póliza de un propietario. Por sí misma, no hace responsable al propietario de un vehículo en Indiana por la negligencia de un conductor con permiso; determinar si el propietario tiene alguna responsabilidad es una cuestión separada que depende de otras leyes y de los hechos del choque.
Si el texto de una póliza entra en conflicto con una disposición exigida por el Código de Indiana 27-1-13-7, la ley señala que los derechos y las obligaciones de la aseguradora, el titular de la póliza y las personas lesionadas se rigen por la disposición legal exigida.
¿Cuándo podría aplicarse una exclusión?
| Situación | Por qué es importante | Qué debe examinar |
|---|---|---|
| Una póliza de vehículos motorizados comerciales contiene una exclusión de conductor designado. | El Código de Indiana 27-1-13-7 permite expresamente que las aseguradoras ofrezcan exclusiones de conductores designados en las pólizas de vehículos motorizados comerciales. | Revise el endoso firmado, los automóviles cubiertos, el asegurado designado y la cobertura indicada en la denegación. |
| Los cónyuges son propietarios conjuntos del vehículo y uno de ellos está excluido. | El Código de Indiana 27-1-13-7 permite esta exclusión cuando el otro cónyuge da su consentimiento por escrito. | Solicite el consentimiento escrito y confirme que el vehículo era propiedad conjunta de ambos. |
| Una aseguradora de automóviles personales invoca una exclusión frente a la responsabilidad de un propietario por un conductor con permiso. | La ley de Indiana exige que la póliza del propietario lo proteja contra la responsabilidad causada por una persona que opere legalmente el vehículo con permiso expreso o implícito. | Compare la denegación con el Código de Indiana 27-1-13-7 y la póliza completa. |
| La aseguradora cuestiona si el conductor tenía permiso u operaba legalmente el vehículo. | La disposición legal sobre la responsabilidad del propietario corresponde a una persona que use u opere legalmente el vehículo con el permiso expreso o implícito del propietario. | Conserve mensajes, relatos de testigos, antecedentes sobre el uso del vehículo en el hogar, información de la licencia y declaraciones sobre el permiso. |
En una decisión oficial de un tribunal de apelaciones de Indiana, Safe Auto Insurance Company v. Farm Bureau Insurance Company[3], el tribunal resolvió que la aseguradora debía cubrir la responsabilidad vicaria del propietario del vehículo aunque el conductor estuviera comprendido en una exclusión de miembros del hogar o de conductores habituales, porque la póliza incorporaba la disposición legal exigida sobre la cobertura del propietario.
Dos límites de esa decisión son importantes aquí. La exclusión en ese caso era una exclusión de miembros del hogar y conductores habituales, no una exclusión de conductor designado, y no son intercambiables. El choque ocurrió en Michigan, y la responsabilidad vicaria del propietario surgió de una ley de Michigan que responsabiliza a los propietarios de vehículos por la negligencia de un usuario con permiso. El tribunal señaló que el resultado podría haber sido diferente si la colisión hubiera ocurrido en Indiana y expresamente no resolvió esa cuestión. Por lo tanto, un choque en Indiana plantea una cuestión separada sobre la responsabilidad del propietario que esta decisión no responde.
La decisión tampoco significa que un conductor excluido reciba todos los beneficios de la póliza. La disposición exigida en Indiana se ha descrito como una garantía de cobertura para la responsabilidad vicaria del propietario, no como cobertura para el usuario con permiso. Una denegación debe analizarse determinando de quién es la responsabilidad implicada y qué cobertura se solicita.
¿Qué cobertura debe revisarse?
Una denegación conforme a la póliza del propietario del vehículo no identifica todas las posibles fuentes de seguro. Según los hechos y el texto de la póliza, la revisión puede incluir:
- La cobertura de responsabilidad civil del vehículo involucrado.
- Una póliza separada de propietario u operador emitida al conductor.
- La cobertura de conductores sin seguro o con seguro insuficiente disponible para una persona lesionada.
- La cobertura de pagos médicos o por colisión de una póliza aplicable.
El Indiana Department of Insurance explica que las pólizas de automóvil pueden incluir responsabilidad civil por lesiones corporales, responsabilidad civil por daños materiales, pagos médicos, colisión y cobertura integral, y que el pago se rige por los términos y límites de la póliza.
Si otro conductor causó la colisión y existe una disputa sobre el seguro disponible, la guía de Delventhal Law Office sobre accidentes que involucran varias posibles pólizas de automóvil explica cómo organizar el análisis de la cobertura. También puede consultar la guía de Indiana sobre conductores sin seguro del bufete.
¿Qué debe hacer después de una denegación basada en una exclusión?
- Solicite la póliza completa. Pida las declaraciones, todos los formularios, endosos, exclusiones y modificaciones que estaban vigentes en la fecha del choque.
- Solicite por escrito la postura de la aseguradora. Pídale que identifique el texto exacto y los hechos que sustentan la denegación.
- Conserve las pruebas del permiso. Guarde mensajes, información de testigos, pruebas de acceso a las llaves e información sobre usos anteriores.
- Identifique todas las pólizas. Busque las pólizas que cubran el vehículo, al conductor, a los ocupantes lesionados y a los familiares que residan en el hogar.
- Mantenga juntas las pruebas del choque. Conserve fotografías, videos, datos de contacto de testigos, expedientes médicos, facturas, registros salariales y correspondencia de la aseguradora.
- No firme una liberación que no comprenda. Una liberación puede afectar las reclamaciones descritas en su texto.
El Indiana Bureau of Motor Vehicles señala que, cuando alguien conduce el vehículo de otra persona, el BMV normalmente aceptará la prueba de seguro del propietario solo si el conductor no está excluido de esa póliza. Un asunto relacionado con la prueba de seguro ante el BMV es distinto de determinar todas las obligaciones de cobertura civil después de un choque con lesiones.
Para consultar un plan de pruebas más amplio, vea qué pruebas ayudan a demostrar una reclamación por accidente automovilístico en Indiana. Si está calculando cómo podrían interactuar los gastos médicos, los ingresos perdidos, la culpa y la cobertura, la calculadora de acuerdos por accidentes automovilísticos de Fort Wayne es una herramienta educativa para organizar la información, no una predicción de ningún resultado.
¿Cómo puede cuestionar la decisión de la aseguradora?
Comience por enviar una solicitud escrita breve para obtener la póliza y una explicación detallada. Conserve la respuesta de la aseguradora, los sobres, los correos electrónicos y los archivos adjuntos.
Si el contacto directo no resuelve el asunto, el Indiana Department of Insurance acepta quejas de consumidores[4] relacionadas con inquietudes sobre la cobertura y disputas de reclamaciones. El Departamento pide a los consumidores que incluyan documentos de respaldo, como la página de declaraciones, la carta de denegación y la correspondencia relacionada.
El Departamento puede obtener explicaciones, revisar información para verificar el cumplimiento y tomar medidas administrativas correctivas cuando corresponda, pero no puede actuar como su representante legal ni intervenir en su nombre en una demanda pendiente.
Debido a que las disputas sobre exclusiones dependen del texto detallado de la póliza y de las identidades del propietario, el conductor y el reclamante, considere solicitar una revisión de la denegación antes de suponer que no existe cobertura. La página sobre la práctica de accidentes automovilísticos en Fort Wayne de Delventhal Law Office describe cómo el bufete aborda los asuntos de seguros y pruebas.
Preguntas frecuentes
¿Puede una aseguradora de Indiana excluir a un conductor del hogar?
No todas las exclusiones de conductores del hogar son aplicables para todos los fines. El Código de Indiana 27-1-13-7 exige que la póliza de un propietario lo proteja contra la responsabilidad causada por una persona que opere legalmente el vehículo con permiso expreso o implícito, al mismo tiempo que permite expresamente las exclusiones de conductores designados en las pólizas de vehículos motorizados comerciales y ciertas exclusiones escritas de cónyuges en el caso de vehículos que ambos poseen conjuntamente.
¿El permiso invalida automáticamente una exclusión de conductor designado?
No. El permiso es importante para la disposición exigida en Indiana sobre la responsabilidad del propietario, pero el resultado también depende del tipo de póliza, la propiedad del vehículo, si el conductor operaba legalmente el vehículo, el texto de la exclusión y a quién corresponde la cobertura.
¿Qué sucede si el conductor excluido causó el choque?
Solicite la póliza completa y la denegación; después, evalúe la cobertura de responsabilidad civil del propietario, cualquier póliza separada que cubra al conductor y cualquier cobertura de conductores sin seguro o con seguro insuficiente disponible para las personas lesionadas. La denegación de una aseguradora no determina las obligaciones de todas las demás pólizas.
¿Puede el Indiana Department of Insurance revocar la denegación?
El Departamento puede revisar una queja, obtener una explicación y tomar medidas administrativas correctivas cuando corresponda, pero no puede actuar como su abogado ni intervenir en su nombre en un litigio pendiente.
¿Debe aceptar la afirmación de un ajustador de seguros de que no hay cobertura?
Solicite la póliza completa y una explicación escrita que identifique la exclusión y los hechos que la sustentan. La cobertura debe evaluarse a partir de los documentos reales de la póliza y la ley de Indiana, no solo de un resumen verbal.
Un próximo paso prudente
Si sufrió lesiones en un choque en Indiana y se está usando una exclusión de conductor designado para denegar la cobertura, Delventhal Law Office puede revisar los documentos de la póliza, la denegación, los registros de propiedad, las pruebas del permiso y otros seguros que pudieran corresponder. Una consulta gratuita puede ayudarle a comprender las preguntas que aún requieren respuesta sin obligarlo a seguir adelante.
Fuentes
- Código de Indiana 27-1-13-7, Indiana General Assembly[1]
- Normas de revisión de seguros de propiedad y accidentes, Indiana Department of Insurance[2]
- Safe Auto Insurance Company v. Farm Bureau Insurance Company, Indiana Judiciary[3]
- Quejas de consumidores, Indiana Department of Insurance[4]
Este artículo proporciona información general. Esta información no constituye asesoramiento legal. Leer este artículo no establece la representación por parte de Delventhal Law Office. Las fotografías son escenas ilustrativas originales, no registros de una reclamación real. Las fuentes jurídicas se verificaron el 19 de septiembre de 2026.