Esperar el reembolso de un deducible después de un choque en Indiana puede afectar su presupuesto incluso después de que terminen las reparaciones. Pregunte: ¿se ha cobrado algún dinero y qué sucede con la parte correspondiente a mi deducible? Este artículo aborda los deducibles por daños al vehículo, no el reembolso de facturas médicas.
- Distinga entre solicitar un anticipo y solicitar la distribución de dinero ya cobrado.
- Solicite por escrito el monto cobrado, el cálculo del reembolso y el estado de lo que queda pendiente en la reclamación.
- Mantenga juntos su póliza, el recibo del deducible, el estado de pago de la reclamación y la correspondencia.
- Obtenga asesoramiento antes de firmar documentos de un acuerdo si aún quedan lesiones u otras pérdidas sin resolver.
Cómo se relacionan los deducibles y la subrogación
La guía sobre seguros de automóvil del Indiana Department of Insurance[1] describe la cobertura por colisión como una cobertura sujeta a un deducible y que cubre los daños causados por una colisión o un vuelco. Lea la página de declaraciones y la póliza completa. ¿Qué deducible y qué condiciones se aplican?
La subrogación es un asunto distinto: consiste en asumir los derechos de otra persona para recuperar una pérdida. En Holland v. Indiana Farm Bureau Insurance, párrafo 9[2], el Tribunal de Apelaciones de Indiana explica que una aseguradora subrogada no adquiere más derechos de los que tenía el asegurado. Holland trató sobre la subrogación de pagos médicos y el manejo de los fondos de un acuerdo por parte de un abogado; no establece un plazo ni el derecho a recibir un anticipo por un deducible de colisión.
Al revisar los documentos de su reclamación, mantenga separados el pago inicial por colisión y la cuestión posterior del deducible.
¿Puede recibir un reembolso antes de que termine todo el asunto de subrogación?
Hay dos solicitudes distintas que debe consultar con su ajustador de seguros:
- Un reembolso proveniente de fondos cobrados: ¿la aseguradora ya cobró dinero y puede distribuirse alguna parte correspondiente al deducible mientras el expediente sigue abierto?
- Un anticipo antes de que se cobren fondos: ¿su aseguradora en particular ofrece uno conforme a su póliza o a un acuerdo escrito sobre la tramitación de la reclamación? Una solicitud no constituye un compromiso de pago.
El Manual de Regulación del Mercado de la NAIC de 2021, página impresa 410 (página 425 del PDF)[3], alojado por el IDOI, indica a los examinadores que verifiquen los reembolsos de deducibles provenientes de fondos recuperados mediante subrogación, los reembolsos oportunos después de una recuperación completa y los reembolsos periódicos, como mínimo de forma proporcional, en casos prolongados. Señala expresamente que los requisitos pueden variar entre estados.
Se trata de orientación para exámenes, no de una ley de Indiana, una póliza de seguro ni una decisión sobre su reclamación. Su análisis de los reembolsos periódicos se refiere a recuperaciones por subrogación; no establece un derecho general a recibir un anticipo antes de que se recupere dinero. Para determinar si puede obtener un pago ahora, es necesario revisar su póliza, los hechos de su reclamación y la ley aplicable, no solamente el manual.
¿Qué debe preguntarle al ajustador?
Las siguientes son preguntas prácticas, no una lista de pagos obligatorios. Los consejos sobre reclamaciones de seguros[4] del IDOI aconsejan por separado conservar la correspondencia, documentar las conversaciones, preguntar sobre la redacción controvertida de la póliza y solicitar una explicación desglosada del acuerdo.
| Pregunte por escrito | Qué aclara la respuesta |
|---|---|
| ¿Se ha recuperado realmente algún dinero? De ser así, ¿cuánto y cuándo? | Distingue entre un expediente abierto en el que se han cobrado fondos y uno en el que todavía no se ha cobrado nada. |
| ¿Se incluyó mi deducible en su solicitud de recuperación? | Identifica lo que la aseguradora intenta recuperar. |
| ¿Hay un reembolso del deducible disponible ahora mientras el expediente sigue abierto? | Solicita una decisión sobre el dinero ya cobrado. |
| Si no se ha recuperado nada, ¿ofrece un anticipo en mi situación? | Pregunta por separado sobre un anticipo sin dar por sentado que se tiene derecho a recibirlo. |
| ¿Qué disposición de la póliza y regla aplicable respaldan el monto y el momento del pago? | Solicita una explicación específica de la reclamación en lugar de una descripción genérica de su estado. |
| ¿Qué queda sin resolver y cuándo debo solicitar la próxima actualización? | Establece un plan concreto de seguimiento. |
Mensaje de ejemplo: “El número de mi reclamación por colisión es [número] y mi deducible fue de [monto]. ¿Se ha cobrado algún dinero, se incluyó mi deducible y hay un reembolso disponible ahora? Si solo se devolverá una parte, explique el cálculo y el fundamento legal o de la póliza. Si no se ha cobrado dinero, ¿hay un anticipo disponible para esta reclamación?”
Envíe este mensaje al contacto verificado de su aseguradora para la reclamación. Guarde la respuesta junto con la página de declaraciones, las disposiciones pertinentes de la póliza, la factura de reparación y el comprobante de pago del deducible. No envíe documentos confidenciales de la reclamación mediante un comentario en un sitio web público ni a una dirección de correo electrónico no verificada.
¿Qué ocurre si la aseguradora recupera solo una parte de la pérdida?
Pregunte: ¿cuánto se cobró, cuánto se solicitó, qué parte se asigna al deducible y cuál es el fundamento de cualquier reducción? El análisis del manual de la NAIC sobre reembolsos proporcionales es una razón para preguntar por el cálculo, no una prueba de que una fórmula determinada rija todas las reclamaciones de Indiana.
Compare el cálculo escrito con su estado de pago y el recibo del deducible. Si falta algún monto o no se explica, pida al ajustador que lo identifique antes de aceptar el cálculo como definitivo.
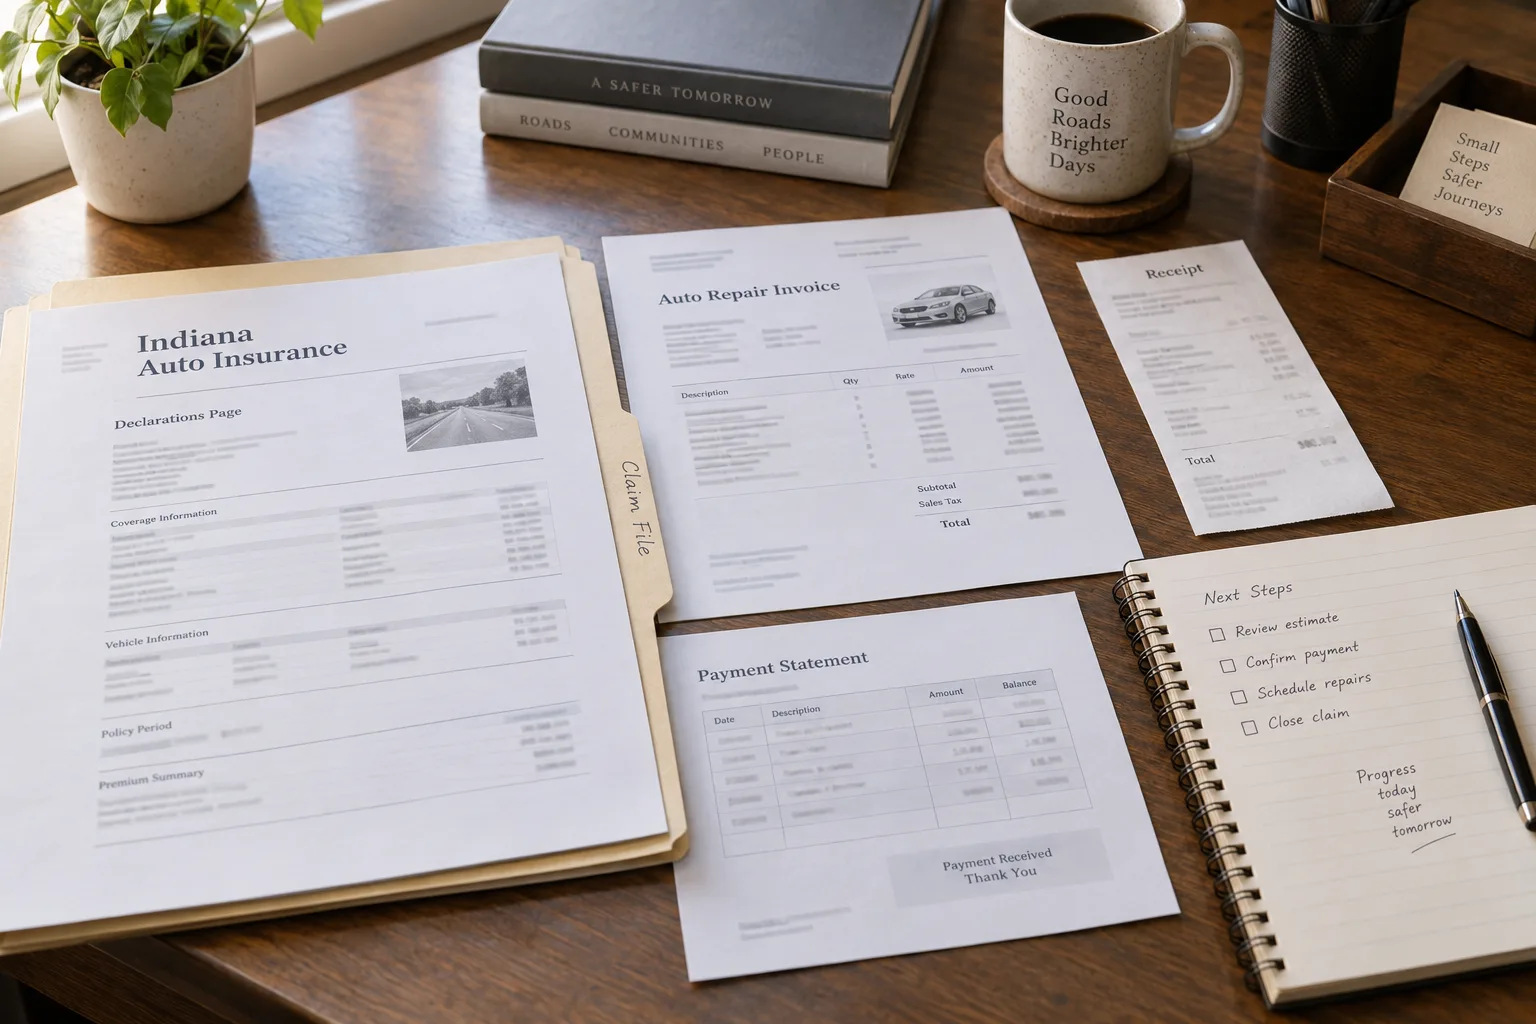
Mantenga los documentos sobre daños al vehículo separados de las facturas médicas y los documentos del acuerdo por lesiones. Para obtener información sobre la cuestión distinta de las facturas médicas, consulte nuestra guía sobre el reembolso al plan de salud. La lista de pruebas para una reclamación por accidente automovilístico en Indiana puede ayudarle a organizar el expediente general del choque.
¿Qué ocurre si el reembolso se demora o se disputa?
- Solicite por escrito el estado de la reclamación y una explicación detallada del reembolso.
- Verifique si la respuesta aborda los fondos cobrados, un anticipo propuesto o ambos.
- Pida a un supervisor que revise cualquier pregunta sin responder, reducción sin explicar o declaración contradictoria.
- Mantenga un registro fechado de sus contactos y copias de los documentos que proporcione.
- Si la respuesta de la compañía no resuelve el asunto, considere presentar una queja de consumidor ante el IDOI.
Las instrucciones para quejas de consumidores[5] del IDOI indican que primero debe comunicarse con la aseguradora, el agente o el corredor. Si la respuesta no es satisfactoria, puede presentar una queja con los documentos de respaldo. El IDOI incluye las disputas sobre reclamaciones y los reembolsos entre los asuntos apropiados para una queja y solicita copias, no documentos originales.
La página de quejas también explica que la aseguradora recibe una copia de la queja y que esta se convierte en un registro público. Utilice el proceso oficial de quejas y proporcione la información de respaldo solicitada. Presentar una queja no equivale a obtener el pago de un deducible.
Preguntas frecuentes
¿Usar la cobertura por colisión elimina mi deducible?
No dé por sentado que es así. El IDOI describe la cobertura por colisión como una cobertura sujeta a un deducible. Revise el deducible y cualquier endoso aplicable en su póliza.
¿Debe mi aseguradora anticipar el deducible antes de recuperar alguna cantidad?
Las fuentes analizadas aquí no establecen ese derecho. El manual de la NAIC aborda los reembolsos provenientes de recuperaciones, no una obligación universal de pagar un anticipo. Solicite una decisión basada en su póliza y reclamación; un derecho legal disputado requiere una evaluación individual.
¿Que el expediente de subrogación siga abierto significa que no debo preguntar por un reembolso?
No. Pregunte si ya se ha cobrado algún dinero y si puede realizarse con esos fondos un pago correspondiente al deducible. El análisis del manual sobre reembolsos periódicos ayuda a formular esa pregunta, pero no resuelve su reclamación en Indiana.
¿Qué ocurre si la aseguradora del otro conductor ofrece pagarme directamente?
Antes de aceptar, pregunte a su propia aseguradora: ¿cómo afectarían estas condiciones de pago a la reclamación abierta? Si le solicitan documentos de un acuerdo o si una reclamación por lesiones sigue abierta, pida que revisen los documentos antes de firmarlos. Esta es una precaución práctica, no una conclusión sobre el efecto legal de un pago determinado.
¿Debo firmar una renuncia de derechos para recuperar mi deducible?
No tome una decisión basándose solamente en la etiqueta del pago. Obtenga todos los documentos propuestos y pida a un abogado que los revise si tiene lesiones u otras pérdidas sin resolver. Este artículo no determina qué resolvería un documento determinado.
¿Dónde puedo obtener ayuda con una disputa independiente sobre un deducible?
Comience con la explicación escrita de su aseguradora y la revisión de un supervisor. El IDOI ofrece un proceso oficial de quejas de consumidores para asuntos de seguros no resueltos. Tenga disponibles el recibo del deducible, el estado de pago, la póliza y la correspondencia.
Si también sufrió lesiones en un choque en Indiana y las preguntas sobre el deducible forman parte de una reclamación más amplia por lesiones, conozca nuestra representación en casos de accidentes automovilísticos en Fort Wayne o solicite una consulta gratuita. Para una pregunta independiente sobre un deducible, puede comenzar con su aseguradora y el IDOI.
Este artículo proporciona información general y no constituye asesoramiento legal. Leerlo no crea una relación abogado-cliente, y comunicarse con nosotros tampoco. Si se comunica con nosotros acerca de una posible reclamación, la Regla 1.18 de Conducta Profesional de Indiana exige que mantengamos la confidencialidad de lo que usted nos diga, independientemente de que aceptemos o no su caso; sin embargo, no envíe documentos ni hechos detallados hasta que hayamos acordado por escrito representarlo.
Fuentes
- guía sobre seguros de automóvil del Indiana Department of Insurance (in.gov) ↩
- Holland v. Indiana Farm Bureau Insurance, párrafo 9 (public.courts.in.gov) ↩
- Manual de Regulación del Mercado de la NAIC de 2021, página impresa 410 (página 425 del PDF) (in.gov) ↩
- consejos sobre reclamaciones de seguros (in.gov) ↩
- instrucciones para quejas de consumidores (in.gov) ↩