Use las secciones siguientes como guía de organización. Estas no determinan si una persona en particular reúne los requisitos conforme a un contrato específico.
- En un caso que surja del uso por parte de una persona con permiso, el Código de Indiana 27-8-9-7 establece que la cobertura del propietario es primaria únicamente cuando el vehículo se operó con el permiso del propietario y dentro del alcance de ese permiso. En un caso que surja del uso por parte del propietario, la ley establece que la póliza del propietario es primaria para la reclamación de un pasajero.
- El Indiana Department of Insurance describe las coberturas de responsabilidad, pagos médicos, colisión, cobertura contra todo riesgo, conductor sin seguro y conductor con seguro insuficiente como categorías distintas de seguro de automóvil.
- El Código de Indiana 27-7-5-2 generalmente exige que las pólizas de responsabilidad de automóviles comprendidas por la ley ofrezcan cobertura de conductores sin seguro y con seguro insuficiente, sujeta a las excepciones legales y las reglas de rechazo por escrito.
- Para organizarse, reúna las páginas de declaraciones, los formularios completos y los endosos.
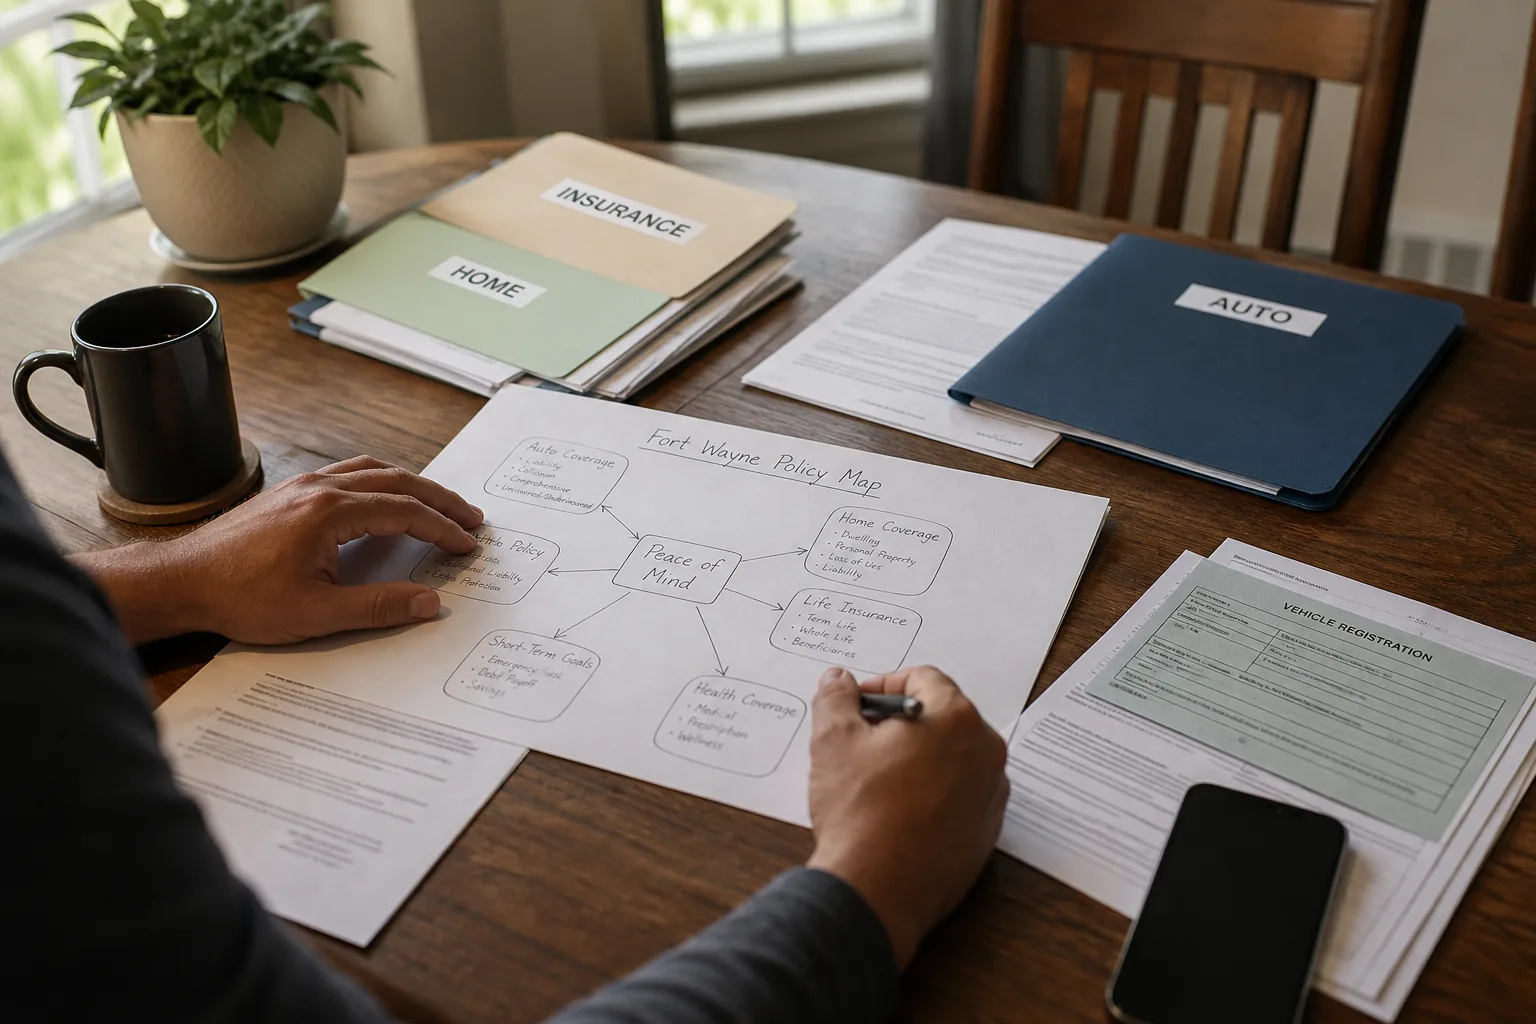
Prepare un mapa de documentos
Como primer paso práctico, enumere los vehículos, conductores, propietarios, contratos del hogar, empleadores y compañías relacionados con el choque. Luego solicite los documentos que se indican a continuación.
| Posible conjunto de documentos | Qué debe solicitar | Pregunta que debe investigar |
|---|---|---|
| Documentos del vehículo ocupado | Declaraciones, formularios completos y endosos | ¿Qué categorías y límites aparecen? |
| Documentos de otro vehículo involucrado | Nombre de la compañía e información de la reclamación | ¿Qué persona y qué vehículo están nombrados? |
| Documentos de su hogar | Declaraciones, formularios completos y cualquier rechazo de UM/UIM | ¿Cómo define el contrato a una persona asegurada? |
| Documentos del empleador o documentos comerciales | Identificación del contrato y contacto de la reclamación | ¿El conductor estaba trabajando o se estaba usando el vehículo para fines laborales? |
| Secciones de definiciones, exclusiones, otros seguros y agotamiento | Contrato completo | ¿Qué cláusula se aplica a las personas, los vehículos y la pérdida reclamada? |
Comprenda las categorías de cobertura
La guía de seguros de automóvil del Indiana Department of Insurance[1] describe la cobertura de responsabilidad como aquella que paga, hasta el límite de la póliza, las lesiones corporales y los daños materiales causados por la persona asegurada.
La misma guía oficial describe la cobertura de pagos médicos como aquella que paga las facturas médicas cubiertas de la persona asegurada y, por lo general, de los pasajeros, hasta el límite de la póliza, cuando sufren lesiones al viajar en el vehículo, entrar en él o salir de él.
La guía describe por separado la cobertura de conductores sin seguro y con seguro insuficiente como aquella que permite a una persona asegurada cobrar de su propia aseguradora la indemnización cubierta cuando ocurre una pérdida que reúne los requisitos.
Para obtener información relacionada, consulte nuestro resumen sobre facturas médicas y el organizador educativo de reclamaciones.
La regla legal de prioridad para pasajeros
En un caso que surja del uso por parte de una persona con permiso, el Código de Indiana 27-8-9-7[2] establece que la cobertura del propietario es primaria únicamente cuando el vehículo se operó con el permiso del propietario y dentro del alcance de ese permiso.
En un caso que surja del uso por parte del propietario, la misma ley establece que la póliza del propietario es primaria para la reclamación de un pasajero.
En un caso que reúna los requisitos y se derive del uso por parte de una persona con permiso, la subsección (c) exige agotar la póliza del propietario antes de que la persona con permiso pueda recibir una indemnización de otra cobertura de vehículos motorizados disponible para ella. En una reclamación de un pasajero que reúna los requisitos y se derive del uso por parte del propietario, la subsección (e) exige agotar la cobertura disponible para el pasajero conforme a la póliza del propietario antes de que el pasajero pueda recibir una indemnización de otra cobertura de vehículos motorizados disponible para él.
La sección 27-8-9-7 cede expresamente ante las excepciones del Código de Indiana 27-8-9-10 y 27-8-9-11. Esas secciones abordan situaciones específicas relacionadas con la cobertura de responsabilidad de garajes y depositarios, por lo que la sección 7 no es una regla universal de prioridad.
Para obtener información práctica específica para pasajeros, visite nuestra guía de Indiana sobre lesiones de pasajeros.
Las leyes de Indiana sobre UM y UIM
El Código de Indiana 27-7-5-2[3] generalmente exige que se ofrezca cobertura de conductores sin seguro y con seguro insuficiente con límites al menos iguales a los límites de responsabilidad por lesiones corporales, sujeta a las excepciones legales y las reglas de rechazo por escrito. La ley también establece que la cobertura de conductores con seguro insuficiente no puede proporcionarse con límites inferiores a $50,000.
La ley permite que una persona asegurada nombrada rechace ambas coberturas o, cuando se ofrezcan por separado, rechace cualquiera de ellas por escrito. Esta guía es una lista de verificación inicial, no una respuesta para un contrato específico. Los encabezados y las cláusulas propios de cada contrato deben leerse en su contexto completo.
El Código de Indiana 27-7-5-4[4] proporciona las definiciones legales utilizadas para la cobertura de conductores sin seguro y con seguro insuficiente.
Para obtener información relacionada, consulte nuestra guía sobre UM/UIM y nuestra guía sobre conductores sin seguro.
Documentos que debe reunir
La siguiente es una lista de verificación para organizarse, no una afirmación de que cada elemento exista en todos los asuntos:
- Páginas de declaraciones vigentes en la fecha del choque
- Formularios completos y endosos
- Cualquier rechazo de UM/UIM por escrito
- Números de reclamación e información de contacto
- El informe del choque y los registros de propiedad del vehículo
- Correspondencia fechada y cartas de decisión
- Registros del empleador o del uso del vehículo cuando se trate de una actividad laboral
Conserve los archivos originales y haga una copia de trabajo fechada. Para organizarse, mantenga juntas las páginas de declaraciones, los formularios completos y los endosos.
Cuando una disputa continúa sin resolverse
La página de quejas del Indiana Department of Insurance[5] indica que los consumidores primero deben intentar resolver el problema comunicándose con la compañía, el agente o el corredor.
La misma página permite presentar una queja del consumidor por escrito cuando el problema no se resuelve de manera satisfactoria y solicita que el consumidor proporcione documentación de respaldo.
Para organizarse, guarde la correspondencia fechada y anote los números de reclamación y los nombres de los contactos.
Preguntas frecuentes
¿Puede aparecer más de una categoría de cobertura después de un solo choque?
Sí. El Indiana Department of Insurance identifica las coberturas de responsabilidad, pagos médicos, conductor sin seguro y conductor con seguro insuficiente como categorías distintas de seguro de automóvil.
¿Puedo sumar todos los límites indicados?
Este artículo no ofrece una regla universal que responda sí o no. La revisión de un caso específico debe comenzar con los documentos completos.
¿Qué cobertura es primaria para la reclamación de un pasajero?
En un caso que surja del uso autorizado por parte de una persona con permiso, el Código de Indiana 27-8-9-7 establece que la cobertura del propietario es primaria. En un caso que surja del uso por parte del propietario, la ley establece que la póliza del propietario es primaria para la reclamación de un pasajero.
¿Debo revisar mis propios documentos?
Como medida de organización, incluya sus propias declaraciones y formularios completos en el conjunto de documentos.
¿Qué puedo hacer después de una disputa no resuelta con una compañía?
El IDOI indica que primero debe comunicarse con la compañía, el agente o el corredor. Si el problema no se resuelve de manera satisfactoria, su página de quejas permite presentar una queja del consumidor por escrito con documentos de respaldo.
Si tiene preguntas sobre qué documentos debe revisar, puede comunicarse con Delventhal Law Office para conversar sobre si el bufete puede ayudarle.
Este artículo proporciona información general. Esta información no constituye asesoramiento legal. El Alcance de las Reglas de Conducta Profesional de Indiana[6] explica que la existencia de una relación abogado-cliente puede depender de las circunstancias y puede ser una cuestión de hecho. La Regla de Conducta Profesional de Indiana 1.18[7] aborda los deberes relacionados con clientes potenciales. Comunicarse con el bufete no significa necesariamente que este le represente.
Fuentes
- guía de seguros de automóvil del Indiana Department of Insurance (in.gov) ↩
- Código de Indiana 27-8-9-7 (iga.in.gov) ↩
- Código de Indiana 27-7-5-2 (iga.in.gov) ↩
- Código de Indiana 27-7-5-4 (iga.in.gov) ↩
- página de quejas del Indiana Department of Insurance (in.gov) ↩
- Alcance de las Reglas de Conducta Profesional de Indiana (rules.incourts.gov) ↩
- Regla de Conducta Profesional de Indiana 1.18 (rules.incourts.gov) ↩