Un choque en un auto de la empresa puede involucrar más de una póliza y más de una parte asegurada. El mejor primer paso es identificar todas las pólizas que podrían ser pertinentes en vez de suponer que la aseguradora personal del conductor —o la aseguradora del empleador— tiene la única respuesta.
- Comience con la póliza de seguro emitida para el vehículo propiedad del empleador.
- Confirme quién era propietario del vehículo y si el conductor tenía permiso expreso o implícito para usarlo.
- Pida a cada aseguradora que indique su postura sobre la cobertura y el texto de la póliza que la respalda.
- Conserve la información sobre la asignación laboral, la ruta y el destino del conductor, así como el motivo del viaje.
- Indiana permite exclusiones de conductores designados en las pólizas comerciales de vehículos motorizados, por lo que una póliza comercial de automóviles puede excluir legalmente a un conductor específico, aunque el requisito de uso con permiso se aplique en general. No considere que la denegación de cobertura de una aseguradora demuestra que no se aplica ninguna otra póliza.
¿Qué póliza debe revisar primero?
En el caso de un vehículo propiedad del empleador, el punto de partida lógico es la póliza emitida para ese vehículo. Las normas de revisión del Indiana Department of Insurance[2] establecen que una póliza de vehículos motorizados debe asegurar al propietario contra la responsabilidad ante terceros resultante de la negligencia de una persona que use u opere legalmente el vehículo con el permiso expreso o implícito del propietario.
Esa regla no responde todas las preguntas sobre la cobertura. Usted aún necesita las declaraciones, los formularios de cobertura, los endosos, las exclusiones y cualquier póliza paraguas o de exceso. Si sufrió lesiones en el choque, un abogado de accidentes automovilísticos de Fort Wayne puede ayudarle a identificar las aseguradoras correctas y solicitar los documentos de las pólizas.
¿Qué coberturas pueden ser importantes?
La pregunta “¿Qué póliza cubre el accidente?” puede tener varios significados. La respuesta cambia según se pregunte por las lesiones de otra persona, los daños a otro vehículo, los gastos médicos de un ocupante, los daños al auto de la empresa o las lesiones causadas por un conductor sin seguro.
| Pregunta sobre la cobertura | Póliza o disposición que debe examinar | Documento que debe solicitar |
|---|---|---|
| Lesiones que presuntamente causó el conductor del auto de la empresa | Responsabilidad por lesiones corporales conforme a la póliza del vehículo | Declaraciones del seguro comercial de automóviles y formulario de responsabilidad |
| Daños que presuntamente causó el conductor del auto de la empresa | Responsabilidad por daños materiales conforme a la póliza del vehículo | Declaraciones del seguro comercial de automóviles y formulario de responsabilidad |
| Gastos médicos de un ocupante | Cualquier disposición aplicable de pagos médicos | Declaraciones, endosos y formulario de cobertura |
| Daños al vehículo propiedad del empleador | Cualquier cobertura de colisión aplicable | Declaraciones, información sobre el deducible e instrucciones para presentar la reclamación |
| Lesiones causadas por un conductor sin seguro o con seguro insuficiente | Cualquier disposición aplicable de UM o UIM | Formularios de UM/UIM, endosos y cualquier rechazo por escrito |
La guía de seguros de automóviles del Indiana Department of Insurance[3] explica que la cobertura de responsabilidad por lesiones corporales paga, hasta el límite de la póliza, las lesiones causadas a otras personas con el auto asegurado, mientras que la cobertura de responsabilidad por daños materiales paga, hasta el límite de la póliza, los daños causados con ese auto a los bienes de otras personas.
La misma guía describe la cobertura de pagos médicos como una cobertura que paga las facturas médicas del asegurado y, por lo general, de los pasajeros, hasta el límite de la póliza, cuando sufren lesiones mientras viajan en el auto, entran en él o salen de él. Describe la cobertura de colisión como una cobertura, sujeta a un deducible, por los daños al auto asegurado causados por una colisión o volcadura.
Si varias pólizas parecen pertinentes, su texto puede determinar si una póliza responde primero, después o no responde en absoluto. Nuestra guía sobre accidentes que involucran varias pólizas de automóviles explica cómo organizar esa revisión.
¿Por qué importa el propósito del viaje?
El propósito del viaje ayuda a las aseguradoras y a los abogados a evaluar quién estaba usando el vehículo, si el uso estaba autorizado y qué asegurados y coberturas pueden quedar comprendidos según el texto de la póliza. Conserve los registros comerciales ordinarios que indiquen lo que estaba haciendo el conductor, en vez de depender de un recuerdo posterior.
Los registros útiles pueden incluir un mensaje de despacho, una asignación de entrega, un calendario de trabajo, un registro de horas, un registro de millaje, un registro de GPS o telemática, la política de la empresa sobre vehículos, un registro de retiro de llaves y las comunicaciones con un supervisor. Si el conductor estaba trabajando cuando ocurrió la colisión, examine los asuntos distintos que se explican en los choques en Indiana causados por un conductor que estaba trabajando.
El permiso también importa porque la disposición obligatoria de Indiana sobre la responsabilidad del propietario se refiere a las personas que usan u operan legalmente el vehículo con el permiso expreso o implícito del propietario. Por lo tanto, una regla de la empresa, las prácticas anteriores, las instrucciones de un supervisor y las circunstancias en que se entregaron las llaves pueden convertirse en pruebas importantes.
¿Cuándo es responsable el propio empleador por el choque de un empleado?
Determinar qué póliza responde es una cuestión de cobertura. Determinar si el empleador es legalmente responsable de la negligencia del conductor es una cuestión distinta de responsabilidad, y las dos cuestiones no siempre coinciden. Conforme a la doctrina de respondeat superior, un empleador puede ser responsable indirectamente por la negligencia de un empleado cuando este actuaba dentro del ámbito de su empleo. La Corte Suprema de Indiana describe esto como realizar el trabajo asignado por el empleador o participar en una conducta sujeta al control del empleador, y considera que un acto está dentro del ámbito del empleo cuando es accesorio a una conducta autorizada o promueve de manera apreciable los negocios del empleador.
Los trayectos de ida y vuelta al trabajo son los casos difíciles. Conforme a la regla de ida y vuelta al trabajo de Indiana, por lo general un empleado que conduce hacia o desde el trabajo no actúa dentro del ámbito de su empleo, por lo que el empleador generalmente no es responsable indirectamente por un choque durante un trayecto ordinario. La excepción se aplica cuando el empleado realiza un trabajo asignado por el empleador o está sujeto al control del empleador durante el viaje. De los casos de la Corte Suprema se desprenden tres puntos:
- Que el vehículo sea propiedad de la empresa no es decisivo. Conducir un auto de la empresa al trabajo no convierte por sí solo el trayecto en una actividad del empleador, y desde hace tiempo la Corte considera que el pago de la gasolina por parte del empleador es un beneficio accesorio que, por sí solo, no basta.
- Una tarea asignada puede cambiar la respuesta. Un viaje que también completa una asignación, como devolver equipo o hacer una parada indicada por el empleador, puede estar dentro del ámbito del empleo, aunque parezca un trayecto ordinario.
- El control del empleador importa. Los requisitos de permiso, las políticas de uso de vehículos, quién eligió el viaje y las paradas, y si el empleado estaba en horario laboral son factores pertinentes para determinar si el empleador controlaba la conducta.
Determinar si un empleado actuaba dentro del ámbito de su empleo suele ser una cuestión de hecho que corresponde al jurado, no una cuestión que un tribunal decide como cuestión de derecho. Por eso, los registros descritos en la siguiente sección son tan importantes en un caso relacionado con un vehículo de la empresa.
Tesla, Inc. v. Norris (Corte Suprema de Indiana, decidido el 4 de noviembre de 2026)
La Corte Suprema de Indiana aplicó estas reglas en Tesla, Inc. v. Norris[4], No. 26S-CT-169, decidido el 4 de noviembre de 2026. Un asistente de servicio de Tesla usó una camioneta de servicio de la empresa para dejar un remolque para su reparación casi al final de su turno y, con la aprobación de su gerente, condujo la camioneta a su casa en vez de devolverla en medio del tráfico de la hora pico. Durante su trayecto de regreso a la mañana siguiente, se detuvo a cargar gasolina, invocando una práctica informal del taller de llenar el tanque de una camioneta cuando tenía menos de un cuarto de combustible, y chocó contra un motociclista al girar para entrar en la gasolinera. El motociclista sufrió una lesión cerebral traumática y la amputación parcial de un pie.
Antes del juicio, el tribunal de primera instancia determinó como cuestión de derecho que Tesla era responsable indirectamente, con el razonamiento de que el empleado realizaba un encargo especial para llenar el tanque de la camioneta. Posteriormente, un jurado determinó que el empleado tenía un 70 por ciento de culpa y el motociclista un 30 por ciento de culpa, y concedió más de $60 millones en indemnización, cantidad que se redujo a aproximadamente $42.5 millones debido al porcentaje de culpa del motociclista. El Tribunal de Apelaciones confirmó la decisión sobre responsabilidad indirecta.
La Corte Suprema revocó esa decisión. Determinó que las pruebas eran contradictorias respecto de las cuestiones que deciden el ámbito del empleo: si el empleado llevó la camioneta a su casa para beneficio de la empresa o por conveniencia propia, si estaba en horario laboral, si la práctica relacionada con el combustible era una obligación o una recomendación de cortesía y si esa práctica se aplicaba siquiera a un trayecto personal. Debido a que jurados razonables podían resolver esos conflictos de cualquiera de las dos maneras, la cuestión correspondía a un jurado. La Corte devolvió el caso para un nuevo juicio sobre la responsabilidad indirecta y la indemnización, pero mantuvo la asignación de culpa de 70/30 hecha por el jurado. Dos jueces discreparon sobre este punto y habrían determinado que las pruebas demostraban de manera concluyente que el empleado actuaba dentro del ámbito de su empleo.
Hay dos advertencias al interpretar la decisión. Primero, Tesla v. Norris no estableció una responsabilidad automática del empleador por un choque en un vehículo de la empresa ni determinó que un empleador nunca sea responsable por un choque durante el trayecto de ida o vuelta al trabajo. Determinó que los hechos deciden la cuestión y que un jurado los evalúa cuando son contradictorios. Segundo, al 9 de noviembre de 2026, la opinión incluye el aviso exigido por la Regla de Apelación de Indiana 65(E) de que el tribunal de primera instancia y las partes no pueden actuar basándose en ella hasta que se certifique; además, el caso sigue pendiente tras su devolución, por lo que aún no se conoce el resultado final para el motociclista.
¿Qué información debe recopilar?
Las decisiones sobre cobertura son más fáciles de evaluar cuando se identifican con precisión los vehículos, las personas, las empresas y las pólizas. Conserve copias en vez de entregar la única versión que tenga de un documento.
- El año, la marca, el modelo, la placa y el número de identificación del vehículo de la empresa.
- El nombre legal completo del empleador y cualquier nombre comercial que aparezca en el vehículo.
- El nombre, la información de contacto, la información de la licencia de conducir y la información del seguro del conductor.
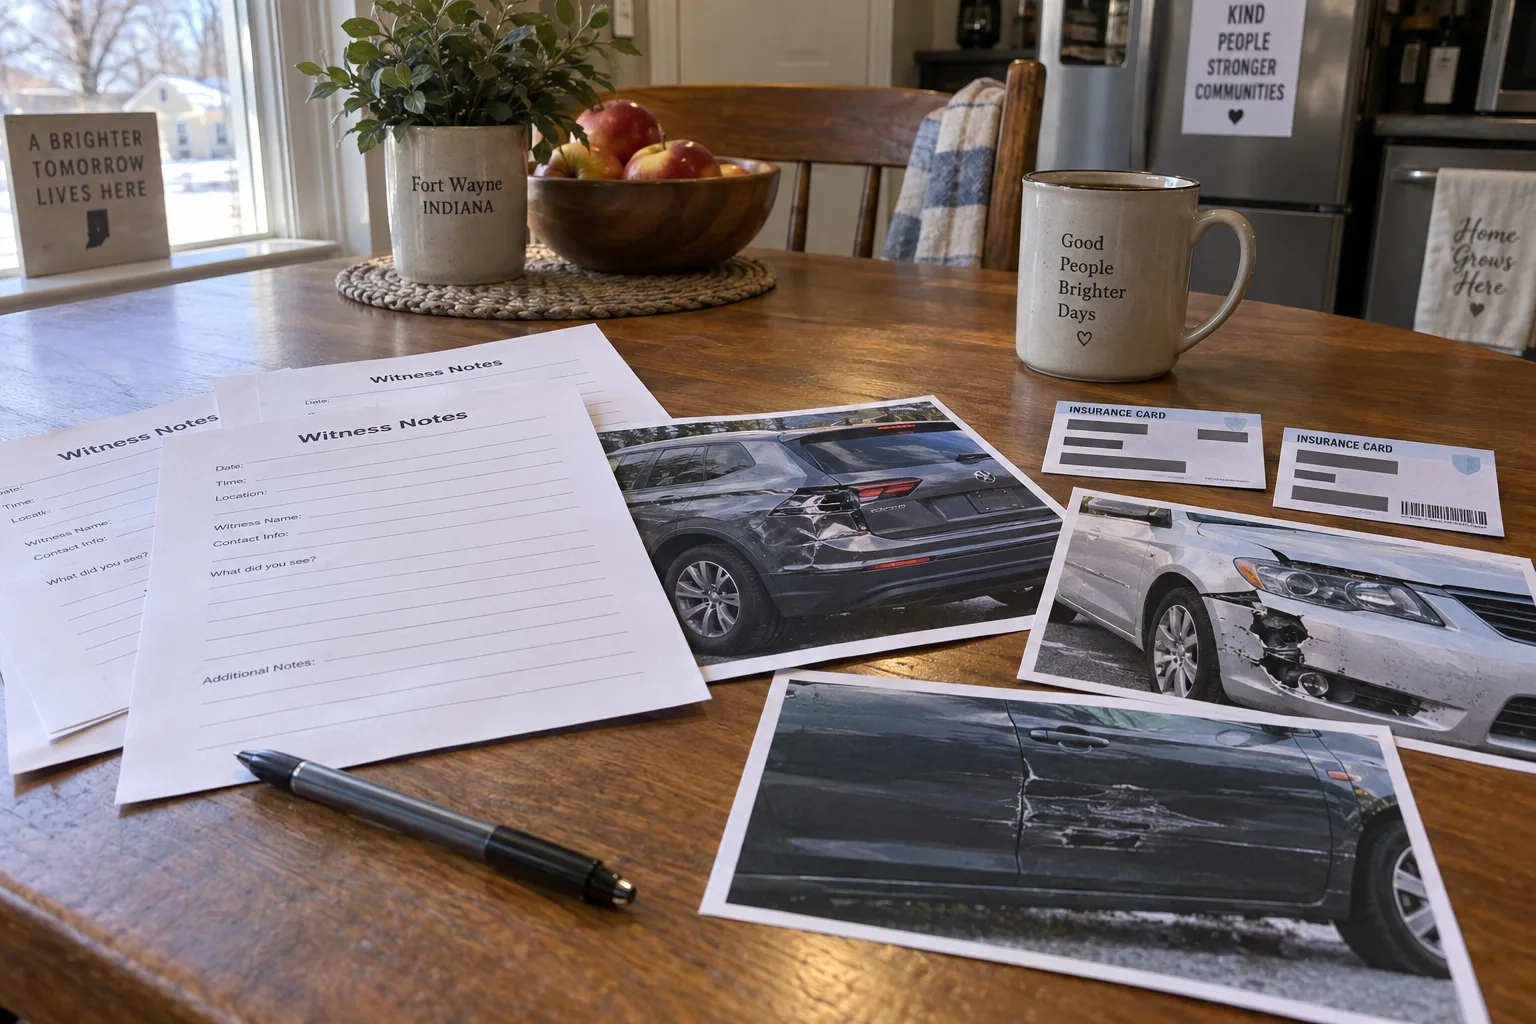
- Fotografías de las tarjetas de seguro, los distintivos del vehículo, los daños y el lugar de los hechos.
- La agencia policial, el número del informe, la información de los testigos y cualquier video disponible.
- El trabajo, la asignación y el destino del conductor, así como el motivo por el que usaba el vehículo.
- Todos los números de reclamación, el nombre de cada ajustador de seguros, las posturas por escrito sobre la cobertura y las copias de la correspondencia.
Puede utilizar la guía general sobre pruebas para accidentes automovilísticos en Indiana a fin de organizar fotografías, testigos, expedientes médicos, información salarial y documentos del seguro. Si está calculando las categorías financieras involucradas, la calculadora de acuerdos por accidentes automovilísticos de Fort Wayne puede servir como hoja de trabajo educativa, pero no puede predecir un resultado.
¿Qué sucede si una aseguradora deniega la cobertura?
Pida la decisión por escrito y solicite las disposiciones exactas de la póliza en las que se basa la aseguradora. Compare el asegurado nombrado, los símbolos de autos cubiertos, las definiciones, los endosos, las exclusiones y el texto sobre “otros seguros” con los hechos reales relacionados con la propiedad, el permiso y el viaje.
La denegación de una aseguradora no determina por sí sola si otra aseguradora debe proporcionar cobertura. Mantenga juntas todas las pólizas y cartas de denegación para poder comparar las posturas.
El Consumer Services Department del Indiana Department of Insurance[5] ayuda a los consumidores con consultas o quejas sobre pólizas de seguro de automóviles y de seguros de propiedad y de responsabilidad civil. Un proceso de queja no sustituye una investigación oportuna de la reclamación ni una revisión legal.
Preguntas frecuentes
¿La póliza de la empresa siempre paga primero?
No existe una respuesta universal que se aplique a todas las coberturas y pólizas. Comience con la póliza que cubre el vehículo propiedad del empleador y luego compare el texto de todas las pólizas potencialmente aplicables con los hechos relacionados con la propiedad, el permiso, el conductor, el viaje y la pérdida reclamada.
¿Puede aplicarse la póliza personal de automóvil del empleado?
Puede ser necesario revisarla, pero su aplicación depende del texto del contrato sobre las personas aseguradas, los autos cubiertos, el uso comercial, los vehículos proporcionados, las exclusiones y otros seguros. No suponga que se aplica o que no se aplica sin obtener la póliza y la postura por escrito de la aseguradora.
¿Qué sucede si el empleado estaba fuera de su horario laboral?
Si el empleado estaba dentro o fuera de su horario laboral es un hecho, no una respuesta completa sobre la cobertura. La propiedad, el permiso, el uso del vehículo, el propósito del viaje, las definiciones de la póliza y las exclusiones también pueden importar.
¿El empleador es responsable automáticamente porque el conductor estaba en un auto de la empresa?
No. La propiedad del vehículo y la cobertura del seguro son cuestiones distintas de la responsabilidad legal del empleador por el conductor. El empleador es responsable indirectamente solo si el empleado actuaba dentro del ámbito de su empleo y, conforme a la regla de ida y vuelta al trabajo de Indiana, un trayecto ordinario generalmente no está dentro de ese ámbito. Las tareas asignadas, el control del empleador y el motivo del viaje pueden cambiar esa respuesta y, cuando las pruebas son contradictorias, decide un jurado, como determinó la Corte Suprema de Indiana en Tesla, Inc. v. Norris el 4 de noviembre de 2026.
¿Qué sucede si un auto de la empresa chocó contra mí?
Identifique al propietario del vehículo, al conductor, al empleador y a todas las aseguradoras indicadas; conserve las pruebas sobre el propósito del viaje; y presente las reclamaciones correspondientes sin suponer que un solo número de reclamación abarca todas las pólizas potencialmente pertinentes.
¿Puede el Indiana Department of Insurance decidir quién causó el choque?
IDOI Consumer Services ayuda con consultas y quejas sobre seguros, pero la recopilación de pruebas y la evaluación de la culpa y la cobertura siguen siendo tareas distintas.
Fuentes
- Indiana Department of Insurance, Normas de revisión de seguros de propiedad y de responsabilidad civil, consultado el 21 de septiembre de 2026.
- Indiana Department of Insurance, Seguro de automóvil, consultado el 21 de septiembre de 2026.
- Indiana Department of Insurance, Servicios al consumidor, consultado el 21 de septiembre de 2026.
- Corte Suprema de Indiana, Tesla, Inc. v. Norris, No. 26S-CT-169 (Ind. nov. 4, 2026), consultado el 9 de noviembre de 2026; aún no certificado conforme a la Regla de Apelación 65(E) en esa fecha.
Si sufrió lesiones en un choque con un vehículo de la empresa en Fort Wayne o en cualquier otro lugar de Indiana y las pólizas no están claras, Delventhal Law Office puede revisar los documentos disponibles, explicarle las preguntas que deben responderse y ayudarle a considerar el siguiente paso mediante una consulta gratuita. No se garantiza que la atención en español esté disponible de inmediato.
Este artículo ofrece información general y no constituye asesoramiento legal. Leerlo no crea una relación abogado-cliente, como tampoco la crea comunicarse con nosotros. Si se comunica con nosotros acerca de una posible reclamación, la Regla de Conducta Profesional de Indiana 1.18 nos exige mantener la confidencialidad de lo que usted nos diga, aceptemos o no su caso; sin embargo, no envíe documentos ni detalles de los hechos hasta que hayamos acordado por escrito representarlo.
Fuentes
- Código de Indiana 27-1-13-7 (iga.in.gov) ↩
- normas de revisión del Indiana Department of Insurance (in.gov) ↩
- guía de seguros de automóviles del Indiana Department of Insurance (in.gov) ↩
- Tesla, Inc. v. Norris (public.courts.in.gov) ↩
- Consumer Services Department del Indiana Department of Insurance (in.gov) ↩