Si un conductor de reparto de comida chocó contra usted en Fort Wayne, una primera pregunta útil es si la persona estaba trabajando mediante una aplicación, haciendo entregas directamente para un restaurante o conduciendo con fines personales. Esta guía se centra en identificar el seguro después de un choque de vehículos motorizados. Para conocer el proceso general, visite nuestra página sobre accidentes automovilísticos en Fort Wayne.
Puntos clave
- El marco legal de Indiana para las redes de reparto se aplica después del 30 de junio de 2024. Establece requisitos de seguro de responsabilidad primario para dos períodos de reparto definidos (IC 8-2.1-19.3-1 y -3).
- Una póliza personal puede excluir las actividades de reparto, pero la ley también permite contratos o endosos que las cubran (IC 8-2.1-19.3-5).
- El seguro de la red no puede depender de que una aseguradora personal rechace primero la reclamación (IC 8-2.1-19.3-3(c)).
- Preparación práctica: mantenga juntos los datos del choque, la información de la aplicación o del pedido que tenga disponible y la correspondencia.
Por qué importa la situación de reparto del conductor
Indiana define una empresa de red de reparto, o DNC, como una entidad que realiza negocios en Indiana y utiliza una red digital para conectar a clientes y conductores para la entrega de bienes. La definición de conductor de una DNC se refiere a una persona que utiliza un vehículo personal mediante esa red. Un vehículo que cumpla los requisitos puede ser propiedad del conductor, estar arrendado por este o estar autorizado de otra manera para su uso (IC 8-2.1-17-5.3, -5.7 y -13.2[2]).
La comparación que aparece a continuación resume el marco legal para las actividades que cumplen los requisitos de una DNC después del 30 de junio de 2024. La póliza exigida debe reconocer el uso para repartos y cubrir ambos períodos de reparto. Los mínimos indicados a continuación son montos del seguro de responsabilidad, no un pago prometido a ninguna persona lesionada (IC 8-2.1-19.3-3(a)).
- Conectado y disponible, conduciendo un vehículo personal, pero sin prestar servicios de reparto ni encontrarse en el período de servicio de reparto
-
Marco legal de Indiana: El período de disponibilidad para repartos exige al menos $50,000 por persona y $100,000 por incidente por muerte y lesiones corporales, más $50,000 por incidente por daños materiales (Sección 3(a)(3)).
Registros prácticos que debe solicitar: Historial de inicio de sesión y disponibilidad; datos del vehículo; hora del choque
- En camino para recoger bienes, transportándolos o completando una serie de entregas
-
Marco legal de Indiana: El período de servicio de reparto exige al menos $1 millón por incidente para muerte, lesiones corporales y daños materiales combinados (Sección 3(a)(4)).
Registros prácticos que debe solicitar: Ruta de recogida, marcas de tiempo, secuencia de pedidos y registros de la entrega final o devolución
- Fuera de ambos períodos definidos
-
Marco legal de Indiana: Los dos requisitos específicos para cada período indicados anteriormente no resuelven la cuestión de la póliza fuera de esos períodos. Definiciones de los períodos de reparto
Registros prácticos que debe solicitar: Datos del viaje personal; todas las pólizas y los endosos que puedan ser pertinentes
El período legal de servicio de reparto comienza cuando el conductor maneja el vehículo en camino para recoger bienes, según lo documente la red digital, independientemente de cuándo se haya aceptado la solicitud. Continúa durante el transporte y termina con la entrega indicada al cliente o al último cliente de una serie, o con la entrega o devolución en un lugar designado por la DNC. La definición del período de disponibilidad para repartos excluye tanto la prestación de servicios de reparto como la conducción durante el período de servicio de reparto (IC 8-2.1-17-5.2 y -5.4).
Los resúmenes de las plataformas necesitan su propio contexto. El resumen de seguros de DoorDash para Indiana[3] describe su período de servicio en términos de la aceptación y finalización, la desasignación o la cancelación. Esa redacción difiere de la definición legal anterior. La página de Uber sobre seguros para repartos[4] distingue las entregas de los viajes de pasajeros e indica a los conductores que consulten en la aplicación los documentos específicos del estado. Sugerencia práctica: solicite los documentos de Indiana vigentes en la fecha del choque y compare la cronología real del viaje con las definiciones anteriores; no sustituya ese análisis por una página nacional de ayuda.
El reparto de comida y el transporte de pasajeros mediante aplicaciones se rigen por disposiciones legales separadas: el capítulo sobre las DNC es IC 8-2.1-19.3, mientras que el seguro de las redes de transporte de pasajeros se aborda en IC 8-2.1-19.1-8 (IC 8-2.1-19.1-8; capítulo sobre repartos enlazado arriba[5]). Un acuerdo de reparto directo de un restaurante debe examinarse conforme a las definiciones de DNC, en vez de suponer que es idéntico al trabajo realizado mediante una aplicación.
¿Qué pólizas y documentos deben investigarse?
Para las actividades que cumplen los requisitos de una DNC, el seguro primario exigido puede ser mantenido por el conductor, la red o una combinación de ambos. Si el seguro del conductor que cumple los requisitos deja de estar vigente o no brinda la cobertura exigida, el seguro de la DNC debe responder desde el primer dólar y su aseguradora tiene el deber de asumir la defensa (IC 8-2.1-19.3-3(a)–(b)).
Indiana permite que las pólizas de automóvil personales excluyan pérdidas durante cualquiera de los períodos de reparto, incluida la responsabilidad, la cobertura de conductores sin seguro o con seguro insuficiente (UM/UIM), los pagos médicos, la cobertura integral y la cobertura por colisión. También permite la protección para repartos mediante un contrato o endoso. Por lo tanto, una exclusión debe leerse en la póliza vigente; el trabajo de reparto no demuestra por sí solo que todas las pólizas personales excluyan el choque (IC 8-2.1-19.3-5 y -6).
Lista práctica de documentos: solicite las páginas de declaraciones del conductor y del propietario del vehículo, la póliza completa y los endosos; la póliza o el certificado aplicable de la plataforma y el contacto para reclamaciones; y, en el caso de trabajo directo para un restaurante, el nombre del empleador, la titularidad del vehículo, los registros de despacho y los documentos del seguro comercial de automóvil. Esta es una lista de preparación, no una afirmación de que todos los documentos deban entregarse tras una solicitud informal ni de que todas las pólizas enumeradas vayan a pagar.
En cuanto a su propia póliza de automóvil, el Indiana Department of Insurance describe la protección de pagos médicos, por colisión y para conductores sin seguro o con seguro insuficiente[6]. La cobertura de pagos médicos se aplica a las facturas médicas que reúnen los requisitos de los ocupantes hasta los límites de la póliza; la cobertura por colisión se aplica a los daños del vehículo, sujeta a un deducible. La cobertura UM/UIM se aplica a un conductor sin seguro o con seguro insuficiente conforme a los términos correspondientes. Determinar si usted es una persona asegurada, qué vehículo o suceso está cubierto, y cuáles son las exclusiones, los límites y las condiciones de notificación exige una revisión específica de la póliza. La guía de reclamaciones del IDOI[7] destaca la importancia de comprender el contrato, sus exclusiones y sus deducibles.
Nuestra página sobre conductores sin seguro y con seguro insuficiente es un recurso relacionado. Sugerencia práctica: lleve cualquier documento escrito de selección o rechazo de la cobertura UM/UIM junto con los documentos de su póliza. No suponga que la póliza de responsabilidad civil frente a terceros de un conductor de reparto también sea un seguro de salud o de daños al vehículo para ese conductor.
¿Qué ocurre si la aseguradora personal rechaza la cobertura?
En una reclamación que cumple los requisitos de una DNC, Indiana no permite que el seguro de la red dependa de que una aseguradora personal rechace primero la reclamación (IC 8-2.1-19.3-3(c)). Próximo paso práctico: informe el asunto mediante el canal de accidentes de la plataforma correspondiente y también a la aseguradora identificada, en vez de esperar el rechazo de una antes de preguntar por la otra póliza.
El IDOI recomienda pedir una explicación por escrito del rechazo y el texto de la póliza que lo respalda. Consejos del IDOI sobre reclamaciones Como preparación práctica, compare esa explicación con la póliza completa, los endosos, la fecha del choque y los registros del viaje. Una controversia sobre si un conductor estaba haciendo una entrega requiere una cronología de los hechos, no una suposición basada en una bolsa o un logotipo.
El IDOI acepta quejas de consumidores sobre controversias relacionadas con reclamaciones e inquietudes sobre la cobertura, recomienda intentar resolver primero el asunto con la compañía, el agente o el corredor, y solicita documentos de respaldo, como una página de declaraciones, una carta de rechazo y la correspondencia. Pide copias en lugar de originales. Su autoridad se refiere a las empresas de seguros dentro de su jurisdicción; las pólizas de otros estados y los planes de salud autofinanciados pueden plantear límites jurisdiccionales. Quejas de consumidores ante el IDOI[8]
Precaución práctica: pregunte a un abogado qué debe presentarse, ante quién y en qué fecha mientras esté pendiente una queja o investigación del seguro.
Pruebas que debe conservar después de un choque con un conductor de reparto
En un accidente de una DNC, cuando se lo soliciten las partes directamente interesadas, las aseguradoras y las autoridades policiales que investigan el accidente, el conductor debe presentar comprobante del seguro exigido y revelar el período de reparto en el que se encontraba (IC 8-2.1-19.3-3(e)).
La DNC y la aseguradora que pudiera proporcionar cobertura deben cooperar en la investigación de la cobertura, incluido el intercambio de información específica sobre los horarios de los períodos de reparto durante las doce horas anteriores y las doce horas posteriores al accidente, así como descripciones de la protección, las exclusiones y las limitaciones aplicables. Si surge una controversia sobre cuándo comenzó o terminó un período y la DNC no tiene, no conservó o no proporciona la información exigida, la ley ordena que la aseguradora de la DNC asuma la responsabilidad primaria por la reclamación (IC 8-2.1-19.3-7).
Sugerencias prácticas de conservación, no requisitos legales adicionales:
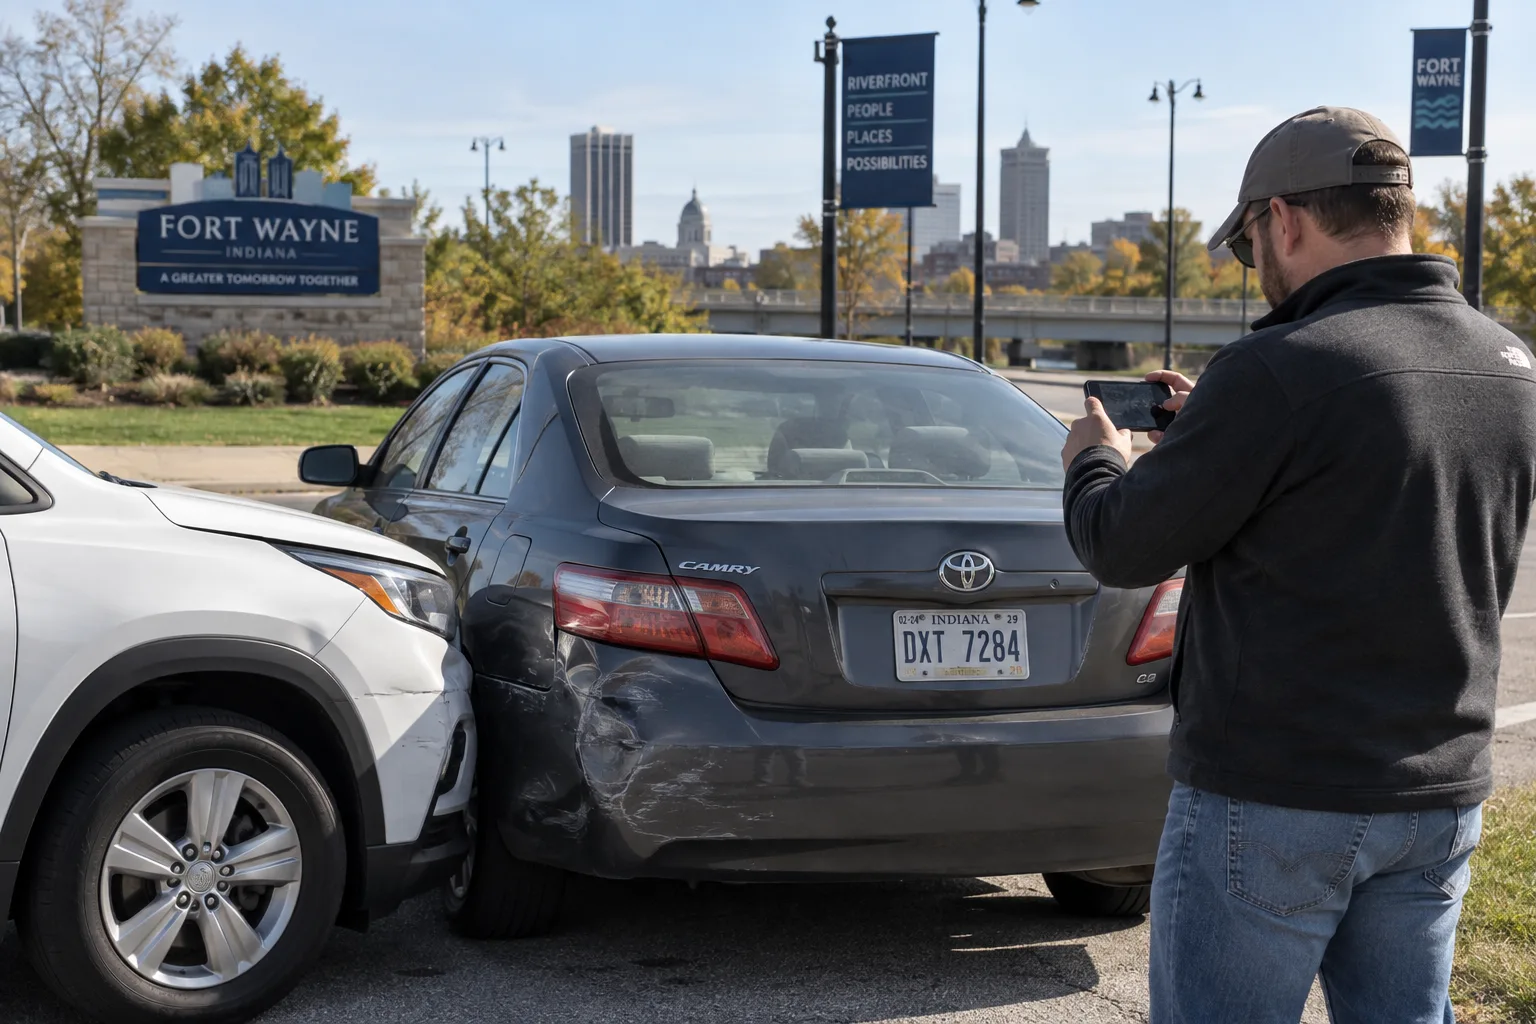
- Desde un lugar seguro, fotografíe los daños de los vehículos, las placas, las condiciones de la vía y los identificadores visibles del servicio de reparto.
- Conserve el nombre del conductor, el registro del vehículo, el nombre de la empresa o aplicación, y la agencia policial y el número del informe policial.
- Guarde los mensajes, recibos, capturas de pantalla de pedidos y archivos originales que posea legalmente. No acceda a la cuenta ni al dispositivo de otra persona sin permiso.
- Anote los datos de contacto de los testigos y las palabras exactas del conductor sobre el viaje; distinga lo que usted observó de lo que alguien le dijo.
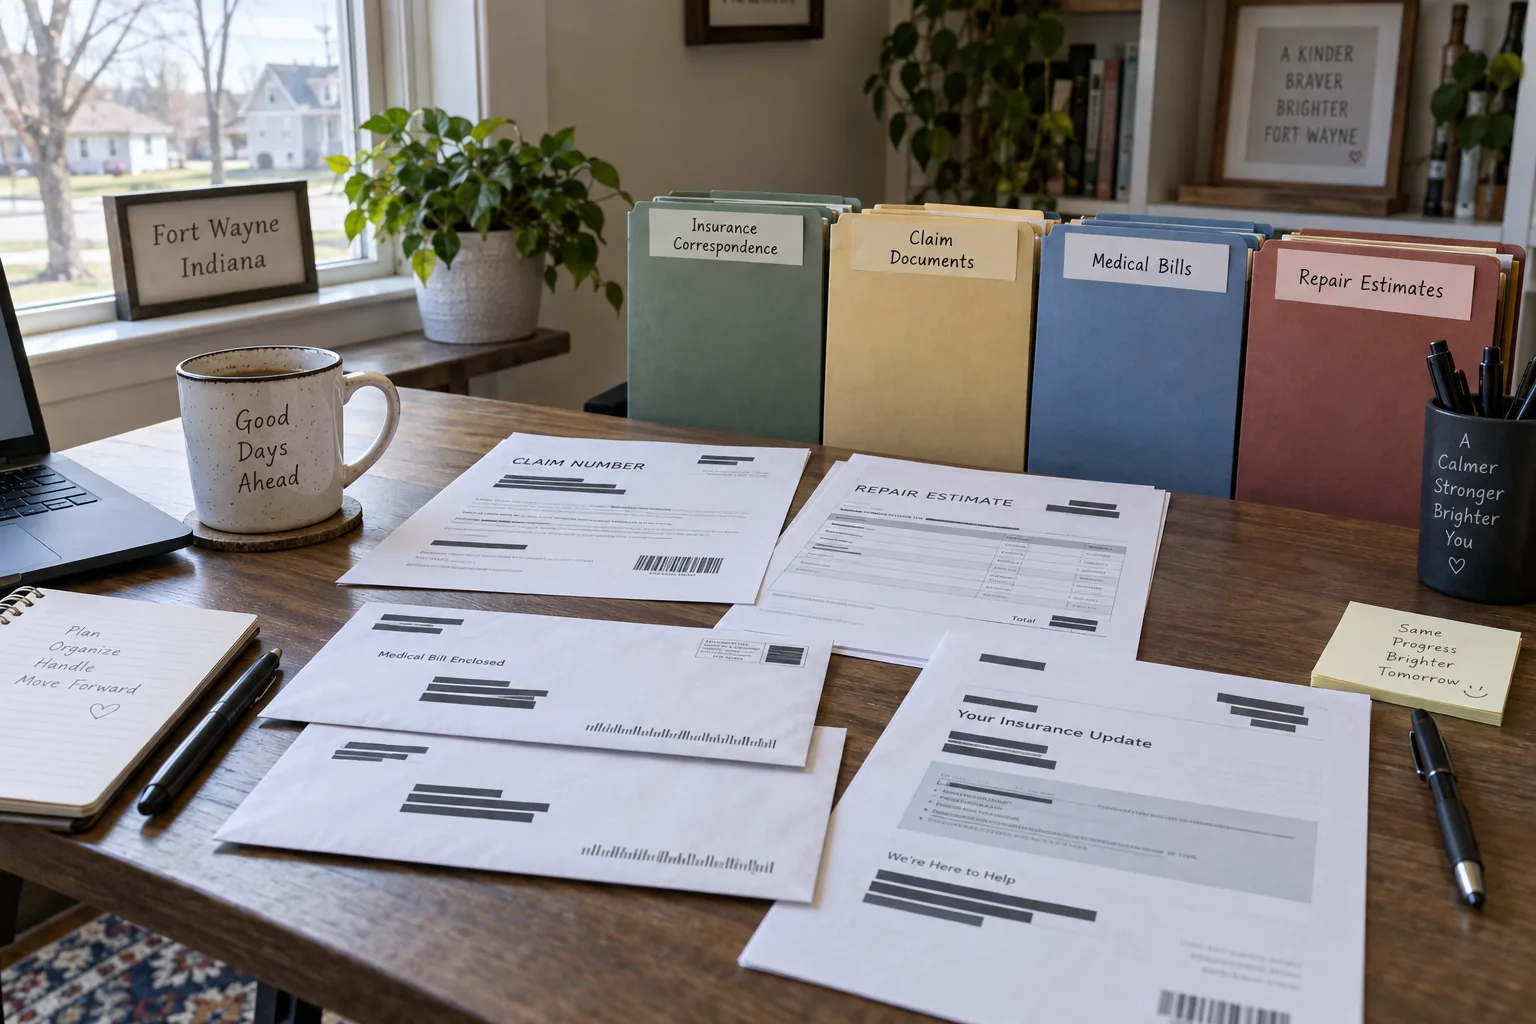
- Mantenga juntos las facturas, los registros salariales, los presupuestos de reparación, los números de reclamación y la correspondencia.
- Si hubo más de una aplicación o pedido involucrado, anote cada uno y solicite las cronologías individuales.
| Registro | Qué debe anotar |
|---|---|
| Cronología del viaje | Hora del choque, estado de la aplicación, marcas de tiempo de recogida y entrega, y cualquier otro pedido activo. |
| Documentos de las pólizas | Aseguradora, fechas de la póliza, vehículo, asegurado nombrado y endosos o exclusiones para repartos. |
| Correspondencia de la reclamación | Número de reclamación, contacto, fecha de notificación, solicitudes de información y cualquier rechazo por escrito. |
Para consultar una lista de preparación más amplia, vea las pruebas que ayudan a demostrar una reclamación por accidente automovilístico en Indiana.
¿Qué debe hacer a continuación y qué fechas límite son importantes?
El IDOI recomienda informar las reclamaciones con prontitud, proporcionar información precisa y revisar el plazo de notificación de la póliza. Consejos del IDOI sobre reclamaciones Sugerencia práctica: pregunte a cada contacto de la reclamación qué información falta y lleve un registro fechado de la respuesta.
La regla general de Indiana para las acciones que involucran lesiones a una persona o daños a bienes muebles es de dos años después de que surge la causa de acción (IC 34-11-2-4(a)[9]). Ese es un plazo para presentar una demanda, que no es lo mismo que informar una reclamación de seguro.
No calcule una fecha de presentación específica para su caso a partir de este artículo. La reclamación de un menor, una muerte, una entidad gubernamental demandada o una controversia sobre un contrato de seguro requieren su propio análisis. Indiana tiene disposiciones separadas para las incapacidades legales, la muerte por negligencia y los avisos de reclamaciones contra el gobierno (IC 34-11-6-1[10]; IC 34-23-1[11]; IC 34-13-3[12]). Próximo paso práctico: pida cuanto antes a un abogado que identifique las partes correspondientes, las fechas límite de presentación y las condiciones de las pólizas.
Preguntas frecuentes
¿DoorDash o Uber Eats siempre pagan?
El mero nombre de una plataforma no determina que deba efectuarse un pago específico. Para las actividades que cumplen los requisitos de una DNC, Indiana exige un seguro de responsabilidad específico para cada período y establece cuándo debe responder la póliza de la red si falla el seguro del conductor que cumple los requisitos. Esos requisitos no establecen el monto que se adeuda por un choque particular (IC 8-2.1-19.3-3).
¿Qué ocurre si el conductor de reparto usaba un automóvil prestado?
La definición de vehículo personal de una DNC incluye un vehículo cuyo uso esté autorizado de otra manera para el conductor, además de uno que sea propiedad del conductor o esté arrendado por este (IC 8-2.1-17-13.2(b)). Sugerencia práctica: identifique al propietario, documente los hechos relacionados con el permiso y solicite tanto los documentos del propietario como los del servicio de reparto. El hecho de que el automóvil fuera prestado no resuelve todas las cuestiones sobre las pólizas.
¿Qué ocurre si el conductor trabajaba directamente para un restaurante?
Comience por examinar cómo estaba organizado realmente el acuerdo. La definición de DNC exige una red digital que conecte a clientes y conductores para las solicitudes de entrega (IC 8-2.1-17-5.3). Como preparación práctica, reúna la identidad del restaurante, el horario de trabajo, el método de despacho, los datos del vehículo y la información de la póliza de automóvil para su revisión individual.
¿Debo obtener primero el rechazo de una póliza personal?
En cuanto al seguro de la red contemplado por la ley de Indiana sobre las DNC, no: esa protección no puede depender de que una aseguradora personal rechace primero la reclamación (IC 8-2.1-19.3-3(c)).
Si desea hablar sobre un choque con un conductor de reparto de comida, comuníquese con Delventhal Law Office. Un paquete inicial útil incluye la información del informe policial, fotografías, datos del viaje, pólizas y cartas. También puede leer acerca del abogado Chad Delventhal.
Este artículo proporciona información general. Esta información no constituye asesoramiento legal. Leerlo no establece una relación abogado-cliente. Comunicarse con el bufete no establece automáticamente una representación; la existencia de una relación depende de las circunstancias. Confirme si el bufete ha aceptado representarlo y evite enviar datos sensibles antes de conversar sobre un canal apropiado.
Fuentes
- disposiciones de Indiana sobre redes de reparto (iga.in.gov) ↩
- IC 8-2.1-17-5.3, -5.7 y -13.2 (iga.in.gov) ↩
- resumen de seguros de DoorDash para Indiana (help.doordash.com) ↩
- página de Uber sobre seguros para repartos (uber.com) ↩
- IC 8-2.1-19.1-8; capítulo sobre repartos enlazado arriba (iga.in.gov) ↩
- Indiana Department of Insurance describe la protección de pagos médicos, por colisión y para conductores sin seguro o con seguro insuficiente (in.gov) ↩
- guía de reclamaciones del IDOI (in.gov) ↩
- Quejas de consumidores ante el IDOI (in.gov) ↩
- IC 34-11-2-4(a) (iga.in.gov) ↩
- IC 34-11-6-1 (iga.in.gov) ↩
- IC 34-23-1 (iga.in.gov) ↩
- IC 34-13-3 (iga.in.gov) ↩