Si la compañía se reserva sus derechos en la carta en lugar de rechazar definitivamente la reclamación, consulte nuestra guía de Indiana sobre cartas de reserva de derechos para conocer esa situación distinta.
Una carta de denegación es frustrante porque parece definitiva. A veces lo es. Con frecuencia, es la postura inicial de la aseguradora, no la última palabra. La respuesta correcta depende de por qué se denegó la reclamación: responsabilidad, cobertura, causalidad, indemnización, aviso tardío, una exclusión o un problema con la documentación. Puede usar nuestra calculadora de acuerdos por accidentes automovilísticos en Indiana para organizar los factores que podrían afectar el valor de una reclamación; es una herramienta educativa, no una promesa de ningún resultado.
Puntos clave
- Obtenga por escrito el motivo de la denegación. Una llamada telefónica con una explicación imprecisa no basta para evaluar el siguiente paso.
- Distinga una denegación de cobertura de una disputa sobre el valor de la reclamación por lesiones. Requieren respuestas diferentes.
- Preserve las pruebas con rapidez. Las fotografías, los testigos, los informes del choque, los documentos de reparación, los expedientes médicos y los videos de cámaras de tablero o de establecimientos cercanos pueden cambiar el análisis de la culpa.
- Preste atención a los plazos de Indiana. La mayoría de las demandas por lesiones están sujetas al plazo de dos años de Indiana conforme al Código de Indiana § 34-11-2-4[1], pero algunos hechos pueden generar requisitos de aviso con plazos más breves.
- No firme una renuncia de derechos solo para cerrar el expediente de daños materiales hasta saber si afecta la reclamación por lesiones.
Primero: pida por escrito el motivo de la denegación
Comience con una petición sencilla: “Envíeme por escrito el motivo específico de la denegación, incluido el texto de la póliza, los hechos y los documentos en los que se basó”. El motivo escrito le indicará si la aseguradora afirma que no existe cobertura, responsabilidad, causalidad de las lesiones o pruebas suficientes, o que existe algún otro problema.
Guarde el sobre, el correo electrónico, el número de reclamación, el nombre del ajustador de seguros, el número de póliza y todos los archivos adjuntos. Si la aseguradora solo le da una explicación verbal, anote la fecha, la hora, el nombre de la persona con quien habló y exactamente lo que se dijo.
Motivos comunes por los que se deniegan las reclamaciones por accidentes automovilísticos en Indiana
| Motivo de la denegación | Lo que suele significar | Lo que podría ayudar |
|---|---|---|
| Culpa disputada | La aseguradora afirma que su conductor no causó el choque o que usted fue responsable en su mayor parte. | Informe del choque, fotografías, testigos, video, daños del vehículo, pruebas de los semáforos y reconstrucción. |
| Falta de cobertura | Es posible que la póliza haya caducado o quedado sin vigencia, que el conductor estuviera excluido, que el vehículo no estuviera cubierto o que el uso no se ajustara a los términos de la póliza. | Declaraciones de la póliza, cartas sobre la cobertura, pólizas del propietario o conductor y revisión de la cobertura comercial o del empleador. |
| Interrupción del tratamiento | La aseguradora sostiene que su atención médica se demoró o fue irregular. | Cronología médica, explicación de los síntomas tardíos, notas de los proveedores, documentos de remisiones y cumplimiento del tratamiento. |
| Argumento de impacto menor | La aseguradora afirma que los daños del vehículo fueron demasiado leves para causar lesiones. | Diagnóstico médico, fotografías, presupuesto de reparación, antecedentes de salud previos y síntomas antes y después del choque. |
| Documentación faltante | El ajustador afirma que faltan facturas, expedientes, comprobantes salariales, fotografías o una autorización. | Un paquete de reclamación bien organizado con expedientes, facturas y documentación salarial organizados, además de un índice de pruebas. |
Si la denegación se refiere a la culpa, reúna nuevamente las pruebas
Indiana utiliza un sistema de culpa comparativa modificada. Conforme al Capítulo 34-51-2 del Código de Indiana[2], la culpa puede distribuirse entre las partes, y la asignación de demasiada culpa puede reducir o impedir obtener una indemnización. Por eso importa la decisión inicial de la aseguradora sobre la culpa, pero no es necesariamente definitiva.
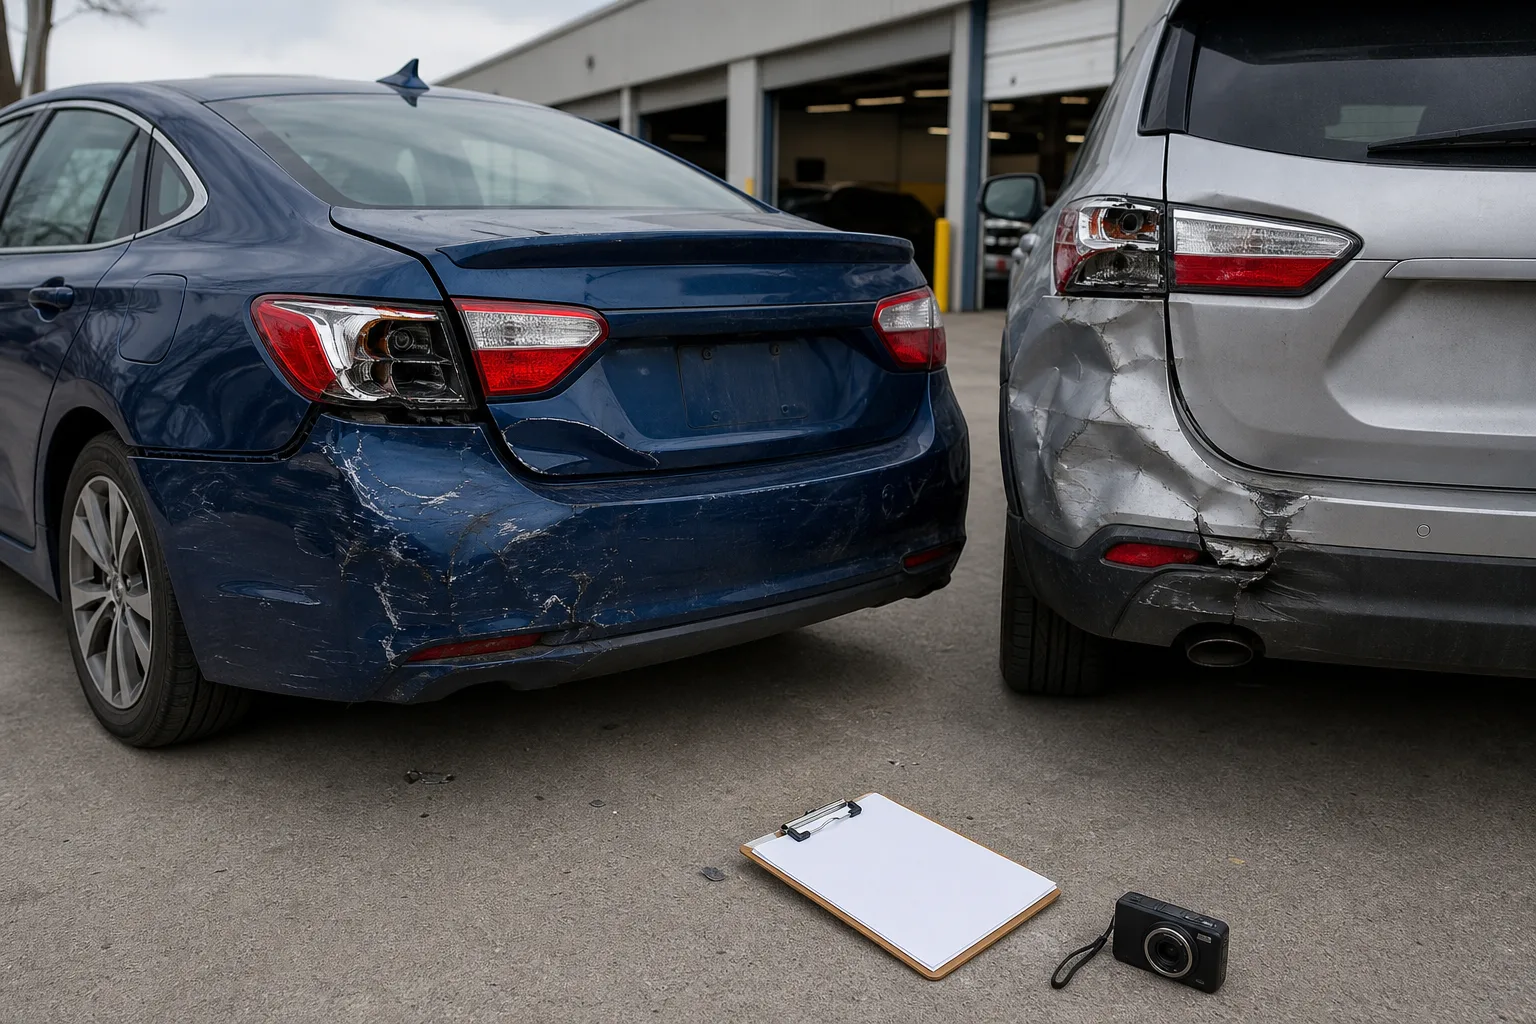
Reúna las pruebas que demuestren cómo ocurrió el choque: informe del choque, fotografías del lugar, posiciones finales de los vehículos, marcas de derrape, escombros, señales de la carretera, condiciones climáticas, nombres de testigos, grabaciones de cámaras de tablero, videos de establecimientos cercanos y daños de los vehículos. Nuestra guía sobre las pruebas que ayudan a demostrar una reclamación por accidente automovilístico en Indiana ofrece una lista útil.
Si la denegación se refiere a la cobertura, lea la póliza antes de aceptarla
Una denegación de cobertura es distinta de una oferta baja. Significa que la aseguradora afirma que la póliza no se aplica. Esto puede suceder debido al vencimiento de la póliza, un conductor excluido, un uso excluido, un problema de propiedad, un problema de uso comercial, circunstancias relacionadas con entregas o viajes compartidos, o una disputa sobre si el conductor tenía permiso.
Pida el texto específico de la póliza en el que se basó la decisión. Después, verifique si podría aplicarse otra póliza: la póliza del propietario del vehículo, una póliza comercial o del empleador, su propia cobertura de conductores sin seguro o con seguro insuficiente, MedPay o una póliza paraguas. Si la denegación de la aseguradora se basa en el cumplimiento de los requisitos del seguro o en los términos de la póliza, el Indiana Department of Insurance indica que su Consumer Services Division acepta quejas relacionadas con problemas de cobertura y disputas sobre reclamaciones, y pide a los consumidores que proporcionen documentación de respaldo mediante el proceso de quejas del IDOI[3].
Si la denegación se refiere a la causalidad de las lesiones, precise la cronología médica
Muchas denegaciones son, en realidad, disputas sobre la causalidad médica. La aseguradora puede afirmar que sus síntomas comenzaron demasiado tarde, que sus expedientes mencionan dolores anteriores, que el choque fue demasiado leve o que su tratamiento fue irregular. La respuesta no consiste solo en argumentar, sino en presentar pruebas.
Prepare una cronología con la fecha del choque, los primeros síntomas, la primera consulta médica, las remisiones, los estudios de diagnóstico por imágenes, la terapia, las restricciones, el tiempo de trabajo perdido y las limitaciones actuales. Si los síntomas aparecieron después, documente cuándo comenzaron y qué cambió. Nuestras publicaciones sobre el dolor tardío después de un accidente automovilístico en Indiana y por qué importan las interrupciones del tratamiento explican por qué esta cronología es tan importante.
Qué enviar cuando pida a la aseguradora que reconsidere su decisión
- la carta de denegación y su respuesta escrita;
- el informe del choque o el número del informe;
- fotografías y videos de los vehículos, el lugar, la carretera y las lesiones;
- los nombres y la información de contacto de los testigos;
- los expedientes médicos y las facturas relacionados con la cronología del choque;
- la documentación de salarios perdidos y las restricciones laborales;
- el presupuesto de reparación, los documentos de pérdida total o las fotografías del vehículo;
- una explicación breve de por qué la denegación es incorrecta, fundamentada en documentos y no en emociones.
Mantenga un tono profesional y objetivo en su respuesta. No exagere los síntomas, no haga conjeturas sobre la velocidad o la distancia ni llene los vacíos con especulaciones. Si la aseguradora le pide una declaración grabada después de haber denegado la reclamación, lea nuestra guía sobre las declaraciones grabadas después de un accidente automovilístico en Indiana antes de aceptar.
Cuándo pedir a un abogado que revise la denegación
Obtenga asesoramiento legal con rapidez si la denegación involucra lesiones graves, una cirugía, culpa disputada, cobertura de conductores sin seguro o con seguro insuficiente, un vehículo gubernamental, un conductor comercial, un menor de edad, una muerte o un formulario de renuncia de derechos. También debe buscar ayuda si la aseguradora se niega a explicar la denegación, ignora pruebas, lo presiona para cerrar la reclamación o afirma que usted tiene más del 50% de la culpa.
Un abogado puede identificar coberturas que se hayan pasado por alto, enviar cartas para exigir la preservación de pruebas, obtener expedientes, impugnar argumentos de culpa comparativa, elaborar la cronología médica y decidir si la reclamación debe tramitarse mediante negociación, litigio, una queja ante el IDOI u otra vía. Para obtener una visión general más amplia, comience con nuestra página sobre un abogado de accidentes automovilísticos en Fort Wayne.
Preguntas frecuentes
¿Una reclamación de seguro denegada significa que no tengo caso?
No. Una denegación significa que la aseguradora se niega a pagar según su postura actual. El motivo puede ser válido, incompleto o incorrecto. El siguiente paso es identificar el motivo declarado y compararlo con la póliza, los hechos, las leyes de Indiana y las pruebas disponibles.
¿Debo presentar una queja ante el Indiana Department of Insurance?
A veces. El IDOI puede revisar la conducta de una aseguradora y las cuestiones relacionadas con disputas sobre reclamaciones, pero no actúa como su abogado ni decide la indemnización por lesiones personales. Una queja puede ayudar con un problema de cobertura o de tramitación, mientras que una reclamación por lesiones disputada también podría requerir acciones legales.
¿Puede la aseguradora denegar mi reclamación porque esperé para consultar a un médico?
Puede argumentar que la demora debilita la causalidad, pero eso no pone fin automáticamente a la reclamación. Los síntomas tardíos ocurren, especialmente con lesiones del cuello, la espalda, conmociones cerebrales y lesiones de tejidos blandos. Los expedientes médicos que expliquen la cronología de los síntomas pueden ser importantes.
¿Una reclamación “cerrada sin pago” equivale a una denegación?
No necesariamente. Las aseguradoras utilizan etiquetas de estado como cerrada, cerrada sin pago o inactiva para la gestión interna de sus expedientes, y la etiqueta por sí sola no le indica si la reclamación se rechazó en cuanto al fondo o simplemente se dejó de lado porque faltaba algo. Trate el cierre como trataría una denegación: pida a la aseguradora una postura escrita sobre la cobertura que indique el motivo y el texto de la póliza en el que se basa, y solicite una lista de los documentos que afirma no haber recibido. Si el cierre se basa en la cobertura o la tramitación de la reclamación, el Indiana Department of Insurance[3] acepta quejas de consumidores relacionadas con problemas de cobertura y disputas sobre reclamaciones, pide que primero se comunique con la compañía y solicita documentación de respaldo, como la página de declaraciones, las cartas de denegación y la correspondencia.
¿Cuánto tiempo tengo para impugnar una denegación?
No espere. El plazo ordinario de Indiana para presentar una demanda por lesiones personales suele ser de dos años, pero los requisitos de aviso de la póliza, la preservación de pruebas y algunos asuntos relacionados con entidades públicas pueden exigir que actúe mucho antes.
Conclusión
Una reclamación denegada por accidente automovilístico es un problema que debe investigarse, no un motivo para darse por vencido. Obtenga la denegación por escrito, preserve las pruebas, organice la cronología médica, revise todas las pólizas de seguro que pudieran corresponder y obtenga asesoramiento antes de firmar cualquier documento. Si sufrió lesiones en Fort Wayne o en cualquier lugar de Indiana, Delventhal Law Office puede revisar la denegación y ayudarle a decidir el siguiente paso.
Este artículo contiene información general sobre las leyes de Indiana y las reclamaciones de seguros. Esta información no constituye asesoramiento legal. No crea una relación abogado-cliente. Los plazos y las cuestiones de cobertura dependen de los hechos específicos y del texto de la póliza.