Es uno de los momentos más angustiantes después de un choque: usted resolvió su caso, cobró el cheque y luego aparece un síntoma nuevo, o una lesión que creía menor termina requiriendo cirugía. Ahora se pregunta si puede volver a la aseguradora para pedir más. Esta guía explica cómo Indiana trata las reclamaciones resueltas, las excepciones sumamente limitadas y por qué es tan importante coordinar el momento del acuerdo con su recuperación médica.
Puntos clave
- Una liberación firmada es un contrato. En Indiana, por lo general pone fin definitivamente a su reclamación, incluidas las reclamaciones por lesiones que usted aún desconocía.
- «Descubrí más lesiones después» normalmente no basta por sí solo para anular un acuerdo.
- Existen excepciones limitadas —fraude, coacción o un verdadero error mutuo—, pero son difíciles de probar y constituyen la excepción, no la regla.
- Algunos acuerdos (como el de un menor) requieren aprobación judicial antes de ser válidos, lo que da lugar a reglas diferentes.
- Indiana generalmente le concede dos años desde el choque para presentar una demanda, por lo que a menudo es posible esperar para ver cómo se recupera antes de llegar a un acuerdo.
- La mejor protección es comprender su diagnóstico, plan de tratamiento y pronóstico a largo plazo antes de firmar una liberación.
La regla general: una liberación firmada suele poner fin a la reclamación
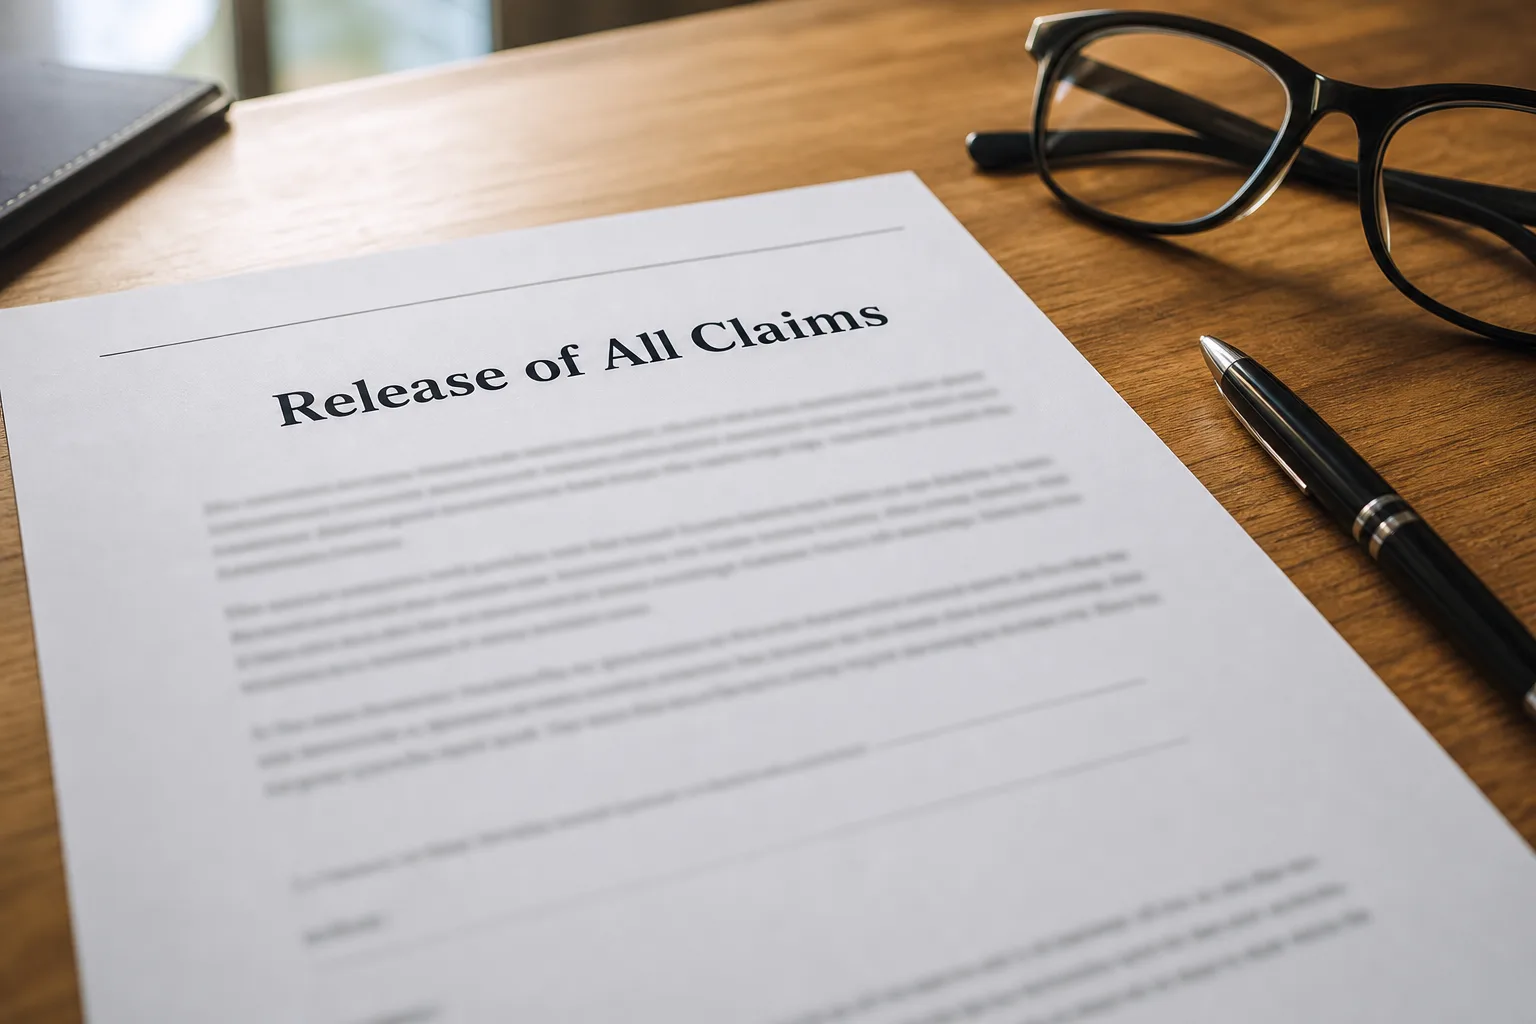
Cuando usted llega a un acuerdo sobre una reclamación por lesiones, la aseguradora casi siempre le pide que firme un documento llamado «liberación» (a menudo titulado «Liberación de todas las reclamaciones»). Una liberación es un contrato legal: a cambio del dinero del acuerdo, usted acepta renunciar al derecho de reclamar contra la parte culpable y su aseguradora por ese accidente.
Los tribunales de Indiana tratan las liberaciones como otros contratos y las interpretan conforme a los principios ordinarios del derecho contractual. Una liberación general debidamente firmada y redactada con claridad suele ser definitiva y vinculante. La mayoría de los formularios de liberación se redactan deliberadamente de manera amplia: normalmente abarcan todas las lesiones derivadas del accidente, «conocidas y desconocidas». Por ese lenguaje, descubrir una lesión nueva después de firmar normalmente no le da derecho a reabrir el caso.
En términos sencillos: la aseguradora paga para cerrar la reclamación de forma permanente, y la liberación es el medio que utiliza para asegurarse de que permanezca cerrada. Por eso, una liberación firmada también es muy diferente de una carta de demanda no firmada o de una reclamación abierta. Para obtener más información sobre esa diferencia, consulte nuestra guía sobre si usted puede cancelar una reclamación por accidente automovilístico en Indiana.
Por qué «descubrí más lesiones después» normalmente no basta
Puede parecer injusto, pero para la aseguradora, el propósito mismo de llegar a un acuerdo es que la liberación sea definitiva. Cuando usted acepta un acuerdo, la ley generalmente supone que recibió una indemnización por todo el accidente, incluido el riesgo de que su condición resultara peor de lo esperado. Los tribunales se muestran reacios a permitir que las personas vuelvan a negociar un acuerdo simplemente porque una lesión conocida empeoró o apareció un síntoma nuevo.
Este es un problema real porque algunas lesiones graves verdaderamente tardan en manifestarse. Las lesiones de tejidos blandos y del cuello son un ejemplo clásico: Mayo Clinic señala que los síntomas del latigazo cervical pueden no aparecer sino hasta días después de la lesión[1]. Las conmociones cerebrales, las lesiones de disco y los problemas internos también pueden evolucionar durante varias semanas. Si usted llega a un acuerdo antes de conocer el panorama completo, podría aceptar una cantidad muy inferior al valor real de su reclamación. Abordamos el aspecto médico de este tema en el dolor tardío después de un accidente automovilístico y en la obtención de indemnización por lesiones de aparición tardía.
Las excepciones limitadas: cuándo podría impugnarse un acuerdo
Una liberación no siempre es inexpugnable. Debido a que es un contrato, posiblemente pueda impugnarse o dejarse sin efecto en las mismas circunstancias limitadas que permiten dejar sin efecto cualquier contrato. Estas circunstancias dependen de los hechos específicos, son difíciles de probar y requieren la revisión de un abogado. Constituyen la excepción, no la regla.
Fraude o tergiversación
Si el acuerdo se obtuvo mediante fraude —por ejemplo, si la otra parte ocultó deliberadamente un hecho sustancial o mintió al respecto—, es posible que la liberación pueda impugnarse. Probar el fraude exige cumplir un estándar elevado, y considerar que la oferta fue demasiado baja no constituye fraude por sí solo.
Coacción o influencia indebida
Una liberación firmada bajo presión indebida o coacción podría ser anulable. El estrés financiero habitual o la presión normal de querer resolver una reclamación generalmente no alcanzan el nivel de coacción legal.
Error mutuo
Indiana reconoce desde hace mucho tiempo que, en ocasiones, una liberación puede impugnarse cuando ambas partes estaban equivocadas sobre un hecho básico y sustancial al momento de firmar. Históricamente, los tribunales de Indiana han examinado detenidamente si la liberación pretendía abarcar una lesión desconocida, en contraposición a una lesión conocida que después empeoró; el resultado depende en gran medida de los hechos exactos y de la redacción de la liberación. Un simple cambio en su condición, o un error únicamente de su parte, por lo general no basta. Esta es una de las áreas más complejas del derecho y nunca debe suponerse que una excepción se aplica sin el análisis de un abogado.
El acuerdo de un menor sin aprobación judicial
Los acuerdos que involucran a un menor se manejan de manera diferente. Conforme a la ley de Indiana, el acuerdo sobre la reclamación de un menor generalmente debe ser aprobado por el tribunal antes de ser válido[2]. Es posible que un acuerdo que no siguió el proceso requerido no sea vinculante de la misma manera que la liberación firmada por un adulto.
Aún no hay una liberación firmada
Si usted nunca firmó una liberación, o si la documentación nunca se finalizó, es posible que aún tenga margen para actuar porque no existe un contrato completo que cierre su reclamación. Eso es muy diferente de intentar anular un acuerdo firmado y cuyo cheque ya se cobró.
¿Cuándo puede reabrirse una reclamación? Comparación rápida
La siguiente tabla es únicamente una guía general. La aplicación de cualquier excepción depende de los hechos específicos, del texto exacto de la liberación y de la ley de Indiana.
| Situación | ¿Normalmente puede reabrirse la reclamación? |
|---|---|
| Usted firmó una liberación amplia y después empeoró una lesión conocida | Por lo general, no |
| Usted firmó una liberación amplia y después descubrió una lesión nueva | Por lo general, no (la liberación suele abarcar las lesiones «desconocidas») |
| El acuerdo se obtuvo mediante fraude o una mentira sobre un hecho sustancial | Posiblemente; es difícil de probar y requiere revisión legal |
| Usted firmó bajo coacción o presión indebida | Posiblemente; es poco común y requiere revisión legal |
| Ambas partes estaban equivocadas sobre un hecho básico y sustancial | Posiblemente; depende mucho de los hechos y requiere revisión legal |
| El acuerdo de un menor nunca recibió la aprobación judicial requerida | Posiblemente; se aplican reglas diferentes |
| Usted nunca firmó una liberación / la reclamación sigue abierta | A menudo sí, si aún está dentro del plazo |
El plazo que le permite esperar antes de llegar a un acuerdo
Estas son las buenas noticias que muchas personas desconocen: en la mayoría de los casos de lesiones en Indiana, usted no tiene que llegar a un acuerdo de inmediato. Por lo general, una acción por lesiones a una persona debe presentarse dentro de los dos años siguientes al momento en que surge la causa de acción[3], conforme al Código de Indiana § 34-11-2-4. (En situaciones especiales pueden aplicarse plazos más cortos, como en las reclamaciones contra entidades gubernamentales, por lo que no debe hacer suposiciones sobre esta regla).
Ese plazo de dos años a menudo le da tiempo para completar el tratamiento y comprender su pronóstico antes de decidir si llega a un acuerdo. Apresurarse a aceptar un cheque inicial —antes de saber si necesitará cirugía, terapia o atención a largo plazo— es uno de los errores más comunes y costosos que cometen las personas lesionadas. Consulte por qué debería pensarlo dos veces antes de aceptar la primera oferta y cuánto suele tardar un acuerdo en Indiana.
Por qué es importante contar con una evaluación médica completa antes de firmar
Debido a que reabrir una reclamación resuelta es tan difícil, la estrategia más prudente casi siempre consiste en llegar a un acuerdo solo después de tener un panorama médico claro. Por lo general, eso significa esperar hasta que sus profesionales tratantes puedan decirle si ha alcanzado un punto estable, cómo podría ser su atención futura y si tendrá limitaciones permanentes.
Antes de firmar una liberación, es útil poder responder las siguientes preguntas:
- ¿He terminado el tratamiento o mi médico prevé que necesitaré más?
- ¿Conozco mi diagnóstico y mi pronóstico a largo plazo?
- ¿Podría necesitar cirugía, terapia o atención continua en el futuro?
- ¿Se han tomado en cuenta todas mis facturas médicas y todos los gravámenes?
- ¿El acuerdo refleja los salarios perdidos y cualquier efecto duradero sobre mi capacidad para trabajar?
Es fácil pasar por alto las facturas médicas y los gravámenes, y estos pueden reducir rápidamente el monto neto de un acuerdo. Nuestro resumen sobre los gravámenes médicos y los acuerdos por lesiones personales en Indiana explica cómo se resuelven antes de finalizar cualquier documento. También puede organizar los distintos elementos con nuestra calculadora de acuerdos por accidentes automovilísticos de Fort Wayne.
¿Qué sucede si ya firmé la liberación?
Si usted ya firmó y ahora enfrenta lesiones nuevas o que empeoran, no suponga que cualquier resultado es posible, pero tampoco suponga que no hay esperanza. El siguiente paso adecuado es pedir a un abogado que revise el documento de liberación y las circunstancias en las que usted lo firmó. La redacción específica importa, al igual que la manera en que se llegó al acuerdo.
Un abogado puede ayudarle a comprender si alguna excepción limitada podría aplicarse de manera realista, si la liberación es tan amplia como parece y si existen otras posibles fuentes de indemnización que usted no haya utilizado, como su propia cobertura. Si se apoyó en parte en la póliza equivocada o pasó por alto una cobertura disponible, opciones como revisar toda su reclamación por accidente automovilístico aún podrían ser importantes. Actúe cuanto antes, porque los plazos siguen transcurriendo de todos modos.
Antes de firmar cualquier documento: una breve lista de verificación
- Lea cada palabra de la liberación, especialmente el lenguaje sobre «lesiones conocidas y desconocidas» y «todas las reclamaciones».
- No firme mientras aún recibe tratamiento activamente o espera un diagnóstico.
- Confirme que se hayan abordado todas las facturas médicas, los gravámenes y los reembolsos al seguro médico.
- Asegúrese de que la cantidad incluya los salarios perdidos y cualquier repercusión futura.
- Pregunte si se aplica otra cobertura (como la cobertura para conductores con seguro insuficiente o la cobertura de pagos médicos).
- Pida que revisen el acuerdo y la liberación antes de firmar, no después.
Preguntas frecuentes
¿Puedo recibir más dinero si mi lesión empeora después de llegar a un acuerdo?
Por lo general, no. Una liberación general firmada normalmente cierra su reclamación, incluso si una lesión conocida empeora después. Precisamente por eso es tan importante comprender su pronóstico antes de llegar a un acuerdo.
¿Qué sucede si descubro una lesión completamente nueva después de llegar a un acuerdo?
La mayoría de los formularios de liberación se redactan para abarcar las lesiones «desconocidas» derivadas del mismo accidente, por lo que un diagnóstico nuevo normalmente no reabre la reclamación por sí solo. La aplicación de cualquier excepción depende del texto de la liberación y de los hechos, que debe revisar un abogado.
¿Existe un período de reflexión para cancelar un acuerdo firmado en Indiana?
Por lo general, no existe un derecho automático a cancelar un acuerdo por lesiones después de firmarlo. Una vez que usted firma la liberación y acepta el pago, el acuerdo suele ser definitivo, salvo que se aplique una excepción legal limitada.
¿Se tratan de manera diferente los acuerdos de menores?
Sí. El acuerdo sobre la reclamación de un menor generalmente requiere aprobación judicial para ser válido conforme a la ley de Indiana, por lo que las reglas difieren de las aplicables cuando un adulto firma una liberación estándar.
¿Cuánto tiempo tengo inicialmente para presentar una reclamación por lesiones en Indiana?
Indiana generalmente concede dos años desde que surge la causa de acción para presentar una demanda por lesiones, aunque en algunas situaciones se aplican plazos más cortos, incluidas las reclamaciones contra entidades gubernamentales.
Hable con alguien antes de firmar o antes de darse por vencido
Decidir cuándo llegar a un acuerdo es una de las decisiones más importantes en un caso de lesiones, precisamente porque es muy difícil anularlo. Si lo están presionando para que firme una liberación, o si ya firmó y han aparecido nuevas lesiones, una conversación puede ayudarle a comprender su verdadera situación. Delventhal Law Office puede revisar lo sucedido, explicarle los plazos que podrían aplicarse y ayudarle a decidir el siguiente paso. Usted no tiene que enfrentar a solas el proceso del seguro: comuníquese con nosotros para solicitar una consulta gratuita o conozca más sobre cómo manejamos las reclamaciones por lesiones personales en Indiana.
Este artículo contiene información general sobre la ley de Indiana y no constituye asesoramiento legal. Leerlo no crea una relación abogado-cliente. Para obtener asesoramiento sobre su situación específica, hable con un abogado autorizado para ejercer en Indiana.